Xử lý khủng hoảng, ngân hàng nên “rút củi đáy nồi”
Trong khi những vụ việc bị hacker tấn công gây mất tiền trong tài khoản của khách hàng được cho là lỗi nằm ở vấn đề công nghệ thì những trường hợp khách hàng "kiện cáo" ngân hàng mất cả năm trời lại cho thấy việc xem nhẹ xử lý khủng hoảng của các ngân hàng.
[caption id="attachment_32237" align="aligncenter" width="670"] Ảnh minh họa.[/caption]
Trong thời gian gần đây, có rất nhiều vụ việc khủng hoảng truyền thông liên quan đến các ngân hàng như vụ khách hàng bị hack tiền trong tài khoản ngân hàng, thẻ VISA,... hay việc khách hàng tố "bốc hơi" 26 tỷ trong tài khoản VPBank.
Mới đây, ngân hàng SCB cũng nhận được đơn thư của khách hàng Trần Thị Thanh Phúc khi cho rằng ngân hàng đã làm mất 4 tỷ đồng trong tài khoản của chị rồi chối bỏ trách nhiệm.
Điểm chung giữa hai vụ việc ở VPBank và SCB là chưa rõ khách hàng đúng hay sai, các tình tiết cũng còn nhiều nghi vấn, thế nhưng ở góc độ xử lý khủng hoảng thì thương hiệu ngân hàng ít nhiều bị ảnh hưởng bởi vụ việc kéo dài cả năm trời và vẫn chưa giải quyết xong.
Hầu hết, các vụ mất tiền trong tài khoản, khủng hoảng phát sinh khi khách hàng cảm thấy không hài lòng với cách cư xử của ngân hàng: phản hồi chậm, gọi điện đến tổng đài liên hệ khó khăn…
Thêm vào đó, việc ngân hàng "phủi" trách nhiệm ngay từ khâu tiếp nhận thông tin khi vụ việc chưa có kết luận cuối cùng chính là lý do khiến khủng hoảng bùng phát.
Khi khách hàng phát hiện tiền trong tài khoản tự nhiên biến mất mà không hiểu lý do. Họ sẽ rơi vào tâm lý hoang mang, bức xúc nên việc các nhân viên ngân hàng xử lý không khéo sẽ khiến hình ảnh ngân hàng xấu đi trong mắt công chúng.
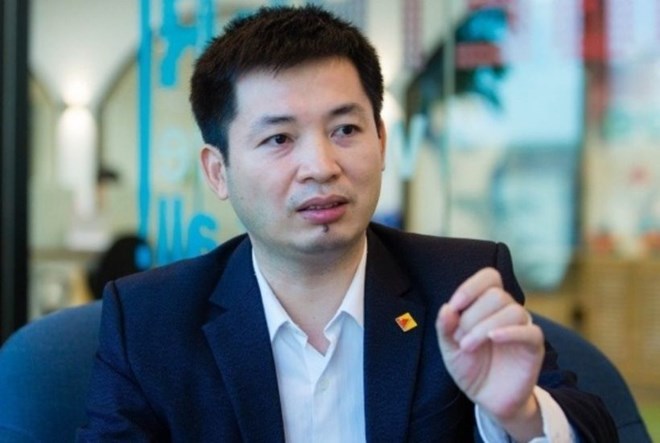
[caption id="attachment_32236" align="aligncenter" width="670"] Ông Hà Anh Tuấn, CEO Vinalink[/caption]
Theo ý kiến của ông Hà Anh Tuấn, CEO Vinalink, một đơn vị tư vấn truyền thông, thì "Hầu hết, các ngân hàng gặp sự có truyền thông đều là những ngân hàng lớn, tuy nhiên cách xử lý của họ vẫn chưa thực sự khôn khéo và xứng tầm với thương hiệu".
Ông Tuấn cho biết, "Những vụ việc mất tiền liên quan vấn đề về bảo mật thì lỗi nằm ở công nghệ, còn nhưng vấn đề như của VPBank hay SCB thì lỗi nằm ở quy trình. Nếu bị mất tiền do hacker tấn công hay thì thiệt hại tối đa sẽ bằng hạn mức chuyển tiền mà ngân hàng quy định còn đối với những lỗ hổng nằm ở quy trình quản lý của ngân hàng thì thiệt hại sẽ rất lớn".
Có thể trường hợp nhân viên ngân hàng cấu kết, lừa gạt tiền của khách hàng là điều khó xác minh nhưng việc xử lý không dứt khoát và đổ lỗi hoàn toàn do khách hàng lại là cái sai của ngân hàng.
Vụ việc bà Trần Thị Thanh Xuân, Giám đốc Công ty TNHH Một thành viên Đầu tư và phát triển Quang Huân, phát hiện bị "bốc hơi" 26 tỷ đồng trong tài khoản ngân hàng VPBank đã diễn ra từ tháng 7/2015, đến nay đã hơn 1 năm vẫn chưa được xử lý dứt điểm.
Tương tự, vụ việc mới đây của SCB, dù chưa rõ ai đúng ai sai nhưng việc kéo dài và "bùng phát" vào thời điểm nhạy cảm của ngành ngân hàng, ít nhiều cũng khiến thương hiệu SCB chịu ảnh hưởng.
Ông Tuấn cho rằng "các ngân hàng cần chú trọng vào việc xử lý khủng hoảng tận gốc, dùng các kỹ thuật như 'rút củi đáy nồi', ngay từ lúc đầu tiên phải 'rút ngay'. Thứ hai là phải nhận trách nhiệm để xử lý".
"Đừng bao giờ thoái thác trách nhiệm, vì người dân gửi tiền vào ngân hàng thì họ có quyền được đảm bảo tiền gửi ở trong ngân hàng, khi xảy ra việc mất tiền họ sẽ rất bức xúc. Dù chưa rõ lỗi nằm ở bên nào, nhưng việc để cho khách hàng bị mất tiền thì ngân hàng cũng có một một phần trách nhiệm", ông Hà nói.
"Ngay cả khi lỗi 100% nằm ở khách hàng thì ngân hàng cũng nên giữ thái độ cầu thị, nhận lỗi và hứa sẽ điều tra ngay lập tức", ông Hà cho biết.
Theo Bizlive