VSC có còn động lực để phục hồi trở lại?
Áp lực cạnh tranh ngày càng lớn có thể khiến Công ty CP Container Việt Nam (HOSE:VSC) phải tiếp tục giảm giá dịch vụ, ảnh hưởng tới biên lợi nhuận của doanh nghiệp này.
[caption id="attachment_78930" align="aligncenter" width="700"]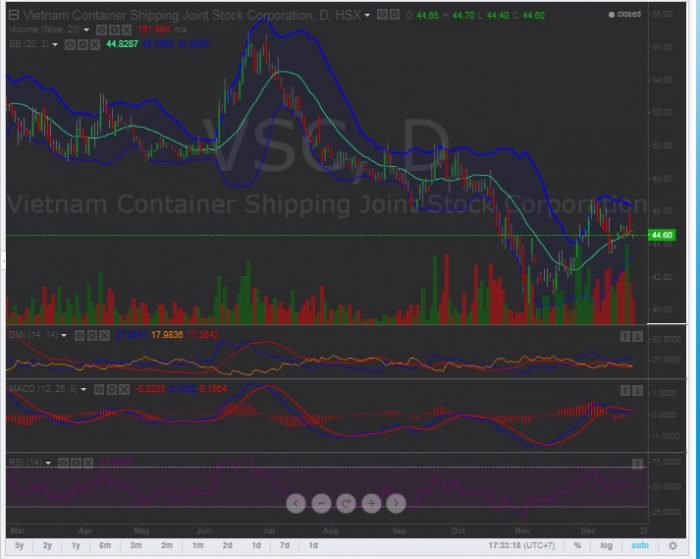 Kết thúc phiên giao dịch ngày 22/12, VSC đóng cửa ở mức 44.600đ/CP.[/caption]
Biên lợi nhuận gộp sụt giảm
Theo báo cáo tài chính quý 3/2017 của VSC, lũy kế 9 tháng đầu năm 2017, doanh thu thuần của doanh nghiệp này đạt hơn 958 tỷ đồng, tăng gần 22% so với cùng kỳ năm ngoái. Tuy nhiên, hệ số giá vốn trên doanh thu thuần của VSC lại tăng lên mức 68%, so với mức 64% của cùng kỳ năm ngoái. Do đó, biên lợi nhuận gộp của VSC trong 9 tháng đầu năm đã giảm xuống mức 31%, so với mức 35% của cùng kỳ năm ngoái. Sở dĩ biên lợi nhuận gộp của VSC giảm là do giá cung cấp dịch vụ sụt giảm.
Trong kỳ, chi phí tài chính của VSC gần 38 tỷ đồng, tăng khoảng gần 12% so với cùng kỳ. Ngoài ra, chi phí bán hàng gần 11 tỷ đồng và chi phí quản lý doanh nghiệp hơn 46 tỷ đồng, tăng lần lượt 3% và 21% so với cùng kỳ năm ngoái.
Kết thúc 9 tháng đầu năm 2017, lợi nhuận sau thuế của VSC đạt hơn 172 tỷ đồng, giảm gần 5,5% so với cùng kỳ năm ngoái.
Được biết, VSC đặt mục tiêu doanh thu năm 2017 là 1.145 tỷ đồng, tăng 6% so với năm 2016, và lợi nhuận sau thuế đạt 260 tỷ đồng, giảm 16% so với năm 2016. Sau 9 tháng, VSC mới chỉ hoàn thành được 83,6% kế hoạch doanh thu và 66% kế hoạch lợi nhuận 2017.
Tính đến 30/9, nợ phải trả của VSC hơn 912 tỷ đồng, trong đó nợ dài hạn 585 tỷ đồng. Trong khi đó, vốn chủ sở hữu của doanh nghiệp này hơn 1.666 tỷ đồng. Theo đó, tỷ lệ nợ phải trả/ vốn chủ sở hữu của VSC là 54,7%, một tỷ lệ khá thấp. Với nợ dài hạn chiếm đa số, trong khi lưu chuyển tiền thuần từ hoạt động kinh doanh luôn ở mức khá lớn, thì áp lực trả nợ của VSC không đáng ngại.
Cạnh tranh gay gắt
Hiện nay, hàng hóa thông qua cảng biển tập trung chủ yếu vào 2 nhóm cảng chính: Nhóm cảng biển từ Quảng Ninh tới Ninh Bình (35%) và nhóm cảng biển Đông Nam Bộ (62%). Do vậy, VSC được kỳ vọng vẫn còn dư địa phát triển trong tương lai khi lượng hàng luôn tăng qua các năm.
Theo Hiệp hội Vận chuyển hàng hải thế giới, cảng Hải Phòng hiện đang xếp thứ 38 với 3,87 triệu TEUs thông cảng mỗi năm, thấp hơn nhiều so với các cảng biển thế giới. Sở dĩ như vậy do cảng biển ở Việt Nam nói chung và cảng Hải Phòng nói riêng vẫn là cảng nhỏ, chưa có khả năng tiếp nhận các đội tàu lớn.
Ngành cảng biển phụ thuộc nhiều vào chu kỳ tăng trưởng của hàng hóa thế giới. Khi hàng hóa thế giới tăng trưởng, nhu cầu cho vận chuyển cũng được kéo theo. Tuy nhiên, đồng USD được dự báo có thể sẽ tiếp tục tăng giá khi FED đang có kế hoạch tiếp tục tăng lãi suất và Tổng thống Mỹ đã ký ban hành Luật cải cách thuế. Điều này sẽ tác động tiêu cực đến ngành cảng biển.
Ngoài ra, cạnh tranh từ các cảng biển khác, như cảng Đình Vũ, cảng Lạch Huyện, cảng Nam Đình Vũ,… sẽ khiến cho VSC phải hạ giá dịch vụ, qua đó ảnh hưởng tới biên lợi nhuận của doanh nghiệp này.
Trong vòng 5 tháng qua, cổ phiếu VSC giảm khoảng gần 30%, từ mức 57.000đ/CP có thời điểm xuống mức 40.000đ/CP. Kết thúc phiên giao dịch ngày 22/12, VSC đóng cửa ở mức 44.600đ/CP. Theo phân tích kỹ thuật, cổ phiếu này vẫn đang có xu hướng điều chỉnh, củng cố, chưa có dấu hiệu phục hồi mạnh mẽ trở lại, trừ khi kết quả kinh doanh quý 4 tích cực, giúp VSC hoàn thành kế hoạch lợi nhuận cả năm 2017.