Mục tiêu tăng trưởng tín dụng 15% của năm 2024 có khả thi?
Duy trì đúng mục tiêu tín dụng
Trong một cuộc hội thảo tháng 12 vừa rồi, bà Bùi Thúy Hằng, Phó vụ trưởng Vụ Chính sách tiền tệ thuộc Ngân hàng Nhà nước, nói rằng cho biết: “Tính đến 13-12, tỷ lệ tăng trưởng tín dụng là 9,87%, vẫn thấp hơn định hướng điều hành 14% của Ngân hàng Nhà nước”. Cụ thể, tín dụng với lĩnh vực nông nghiệp, lâm nghiệp và thủy sản tăng 3,17%, công nghiệp và xây dựng 7,31%, hoạt động thương mại, vận tải và viễn thông 11,94%, các hoạt động dịch vụ khác 5,3%.

Bà Bùi Thúy Hằng chỉ ra các nguyên nhân của tăng trưởng tín dụng thấp như: đầu tư vào sản xuất - kinh doanh, tiêu dùng giảm, dẫn tới cầu tín dụng của người dân, doanh nghiệp giảm tương ứng. Nhóm doanh nghiệp nhỏ và vừa muốn vay nhưng không đáp ứng các nhu cầu của hệ thống ngân hàng thương mại quốc doanh và tư nhân. Họ cũng khó tiếp cận các khoản tín dụng Quỹ Bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa, Quỹ Hỗ trợ phát triển doanh nghiệp nhỏ và vừa... cũng như các khoản tín dụng lãi suất thấp 2% mà chính sách đề ra. Lãi suất cho vay đã giảm khoảng 2-2,5% tại các khoản vay phát sinh mới. Tuy vậy, lãi suất các khoản vay hiện vẫn trên 10%/năm do có độ trễ 3 - 6 tháng so với lãi suất huy động. Vì thế, các chuyên gia phân tích nhận định, tín dụng toàn hệ thống có thể tăng 12% trong năm qua.
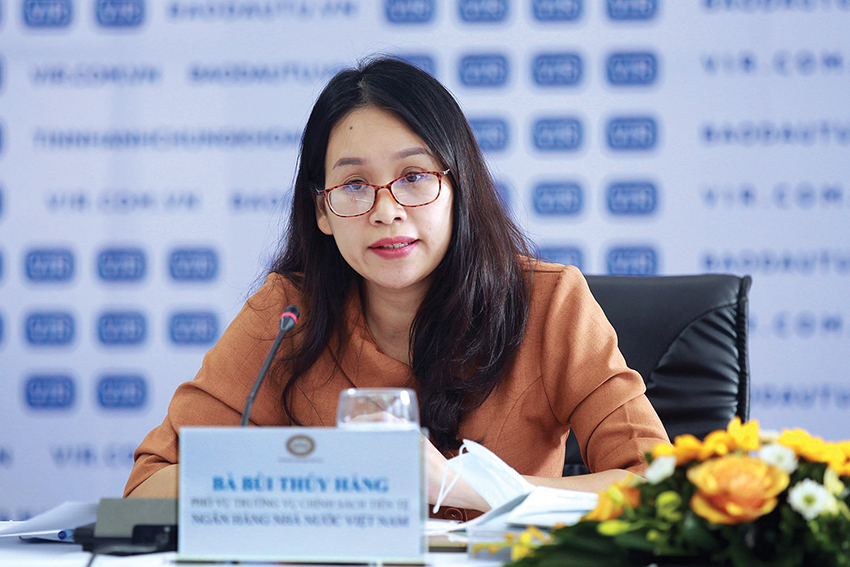 |
| Bà Bùi Thúy Hằng, Phó vụ trưởng Vụ Chính sách tiền tệ thuộc Ngân hàng Nhà nước |
Chỉ tính riêng TP.HCM, ông Nguyễn Đức Lệnh - Phó Giám đốc Ngân hàng Nhà nước Chi nhánh TP. HCM, nói rằng tín dụng trong lĩnh vực thương mại, bán buôn, bán lẻ luôn chiếm tỉ trọng cao, hoảng 13,6% trong tổng dư nợ trên địa bàn thành phố. Đến cuối tháng 11-2023, tổng dư nợ đối với lĩnh vực này đạt khoảng 462.000 tỷ đồng. “Nếu so với tháng trước, tín dụng lĩnh vực này tăng 2,2% và cũng cao hơn mức tăng bình quân chung trên địa bàn. Lĩnh vực bán buôn, bán lẻ, thương mại dịch vụ tăng vào cuối năm theo mùa vụ và đáp ứng nhu cầu trong dịp Tết cổ truyền của người Việt. Điều này cho thấy tín hiệu tích cực”, ông Nguyễn Đức Lệnh nói.
Ông cũng cho rằng TP.HCM đã làm tốt chương trình kết nối ngân hàng và doanh nghiệp, nhất là cho sản xuất thương mại dịch vụ cuối năm, bình ổn thị trường. Bên cạnh đó, lãi suất cho vay thấp, khoảng từ 4 - 6%/năm, đã góp phần trực tiếp hỗ trợ doanh nghiệp giảm giá thành, giữ ổn định gía bán các mặt hàng thiết yếu, từ đó hỗ trợ trực tiếp người tiêu dùng dịp cuối năm và phát huy ý nghĩa của chương trình.
Cẩn trọng các giải pháp bơm vốn
Ngay từ đầu năm 2024, Ngân hàng Nhà nước giao hết toàn bộ chỉ tiêu tăng trưởng tín dụng định hướng 15% và yêu cầu tổ chức tín dụng kiểm soát tăng trưởng tín dụng năm 2024. Nguyên tắc tính chỉ tiêu tăng trưởng được quy định theo công thức cụ thể. Các ngân hàng 100% vốn nước ngoài, ngân hàng liên doanh kiểm soát tăng trưởng tín dụng (bao gồm cả yếu tố điều chỉnh tỷ giá) đến cuối năm 2024 không vượt quá mức dư nợ tín dụng được nêu trên. Các tổ chức tín dụng còn lại kiểm soát tăng trưởng tín dụng (bao gồm cả yếu tố điều chỉnh tỷ giá) không vượt quá mức dư nợ tín dụng nêu trên trong suốt cả năm 2024.
Tuy nhiên, Tiến sĩ Lê Duy Bình, Giám đốc Economica Việt Nam, nói rằng việc cắt giảm lãi suất để bơm thêm tiền cho nền kinh tế chỉ hiệu quả khi nền kinh tế đủ mạnh để hấp thụ sự mở rộng hoạt động sản xuất kinh doanh, do được bơm vốn và doanh nghiệp cảm thấy mức độ khả thi để tăng cường vay và mở rộng sản xuất. Hoạt động xuất nhập khẩu của Việt Nam hiện phụ thuộc rất nhiều vào sự phục hồi của các nền kinh tế lớn nhập khẩu hàng hóa dịch vụ từ Việt Nam, trong đó Mỹ và Trung Quốc là hai thị trường cốt lõi.
Sự hồi phục thị trường xuất khẩu hàng hóa, dịch vụ của Việt Nam cho tới thời điểm này và dự báo là trong năm 2024 sẽ có mức tăng trưởng chậm và không quá chắc chắn. Trong bối cảnh đó, gia tăng tín dụng trong khi tổng cầu không đảm bảo và nguồn cung gia tăng chắc chắn chứa đựng nhiều rủi ro đối với chính doanh nghiệp và đối với chất lượng tín dụng. Các chuyên gia cho rằng bơm tín dụng vào nền kinh tế khi năng lực thẩm thấu hay hấp thụ của nền kinh tế còn hạn chế, người dân và cả doanh nghiệp, người dân chưa sẵn sàng thì khó đảm bảo rằng đó là mức tăng trưởng bền vững.
Bơm vốn bằng mọi cách để đẩy tốc độ tăng trưởng kinh tế chưa hẳn là phương án tối ưu nhất. Quá trình này gây nhiều hệ hụy, nhất là rủi ro gia tăng nợ xấu do áp lực phải giải ngân vốn bằng mọi cách, áp lực phải hạ chuẩn tín dụng để đưa vốn ra thị trường. Cũng có nghĩa là nguồn vốn được không bổ không được tối ưu hiệu quả và không đúng lúc khi các điều kiện thị trường trở nên tốt hơn.