Dự thảo cho vay tiêu dùng: Cơ hội hay thách thức?
NHNN đã ban hành Thông tư (TT) “Quy định cho vay tiêu dùng của công ty tài chính (CTTC)”. Mục đích của TT là nhằm mở rộng thị trường cho vay tiêu dùng, cũng như cơ hội giúp cho người tiêu dùng tiếp cận nguồn vốn từ các CTTC.
[caption id="attachment_42528" align="aligncenter" width="700"]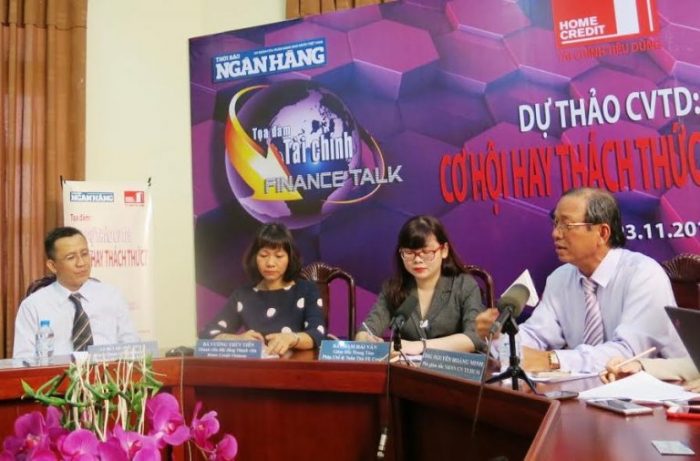 Tọa đàm ““Dự thảo CVTD: Cơ hội hay thách thức?”[/caption]
Tại tọa đàm với chủ đề “Dự thảo cho vay tiêu dùng: Cơ hội hay Thách thức?” với Thời báo Ngân hàng tổ chức mới đây với sự tham gia của các CTTC cùng các diễn giả kinh tế đã giải đáp nhiều thông tin về nội dung của Dự thảo Thông tư.
Theo các diễn giả kinh tế, cho vay tiêu dùng tại thị trường việt Nam còn mới mẻ. Ước tính mới chiếm khoảng 12% tổng dư nợ, trong khi các quốc gia khác gần 30%. Như vậy, lĩnh vực này còn “rộng cửa” để khai thác. Do đó có thể khẳng định, Dự thảo TT có lợi cho cả người tiêu dùng lẫn các CTTC. Những đơn vị sắp gia nhập thị trường hoặc chuẩn bị thành lập sẽ có cơ sở pháp lý rõ ràng hơn cho hoạt động của mình và việc có nhiều doanh nghiệp trên thị trường sẽ tạo thêm cơ hội cho người dân tiếp cận với các nguồn vay dễ dàng và thuận lợi hơn.
Tuy nhiên, dự thảo lần này, có nhiều ý kiến cho rằng dự thảo vẫn có những quy định phần nào hạn chế quyền chủ động của CTTC trong hoạt động cho vay. Đại diện Home Credit ví dụ, TT quy định hạn mức cho vay tiêu dùng tối đa chỉ 10 triệu đồng là chưa phù hợp. Số hợp đồng vay tiền mặt từ 10-30 triệu đồng tại Home Credit chiếm 71% tổng số hợp đồng đang có hiệu lực trong 10 tháng đầu năm 2016. Số hợp đồng vay tiền mặt dưới 10 triệu đồng chỉ chiếm 10% tổng số hợp đồng. Hay quy định yêu cầu công ty tài chính phải tính lãi chậm trả trên dư nợ gốc quá hạn và tiền lãi quá hạn là điểm mới trong dự thảo. Quy định này không thể áp dụng trên sản phẩm lãi suất 0% vì lãi phạt trên dư nợ gốc quá hạn dựa trên lãi trong hạn, mà lãi trong hạn với sản phẩm là 0%.
Việc này sẽ làm mất đi ý nghĩa của các chế tài cho những khách hàng vi phạm cam kết tại hợp đồng vay, đồng thời gây ảnh hưởng đến việc kiểm soát nợ xấu. Quy định này có thể khiến các CTTC không thể tiếp tục cung cấp những sản phẩm cho vay trả góp lãi suất 0%, khiến người tiêu dùng mất đi khả năng tiếp cận với các sản phẩm có lãi suất ưu đãi này. Ngoài ra, với những CTTC có số lượng khách hàng lớn và việc quản lý, phê duyệt khoản vay đều được tự động hóa trên hệ thống, việc thay đổi cách tính lãi phạt sẽ làm tăng chi phí cho công ty vì phải cấu trúc lại hệ thống từ lõi.
Quan trọng hơn, việc tính lãi phạt theo cách Dự thảo yêu cầu sẽ khiến mức phạt của khách hàng thay đổi theo từng ngày, và sẽ rất khó khăn cho công ty tài chính giải thích một cách rõ ràng, dễ hiểu cho khách hàng…
Với những vướng mắc này, kiến nghị của các CTTC, NHNN có thể cho phép các CTTC đưa ra một mức phạt vi phạm hợp đồng áp dụng cho bất kỳ hành vi vi phạm cam kết nào, bao gồm cả vi phạm nghĩa vụ thanh toán, theo phần trăm hoặc một số tiền cụ thể nhưng hợp lý nhằm đảm bảo tính minh bạch và dễ hiểu. Điều này giúp khách hàng hiểu rõ hơn trách nhiệm thanh toán tiền vay đúng hạn, qua đó, gián tiếp giảm nợ xấu của các công ty tài chính. Quy định này cũng phù hợp với quy định tại Điều 418 của Bộ luật dân sự năm 2015 sắp có hiệu lực thi hành vào ngày 1/1/2017 tới đây.
Như vậy, không chỉ người tiêu dùng cần nâng cao kiến thức tài chính, mà các CTTC cũng phải minh bạch và thực hiện cho vay có trách nhiệm hơn. Dự thảo quy định rõ ràng về nghĩa vụ minh bạch của CTTC và những thông tin họ cần cung cấp cho người tiêu dùng khi cấp khoản vay, ký hợp đồng là một đổi mới quan trọng. Mục tiêu của việc này là lành mạnh hóa thị trường tín dụng tiêu dùng và bảo vệ quyền lợi của người tiêu dùng. Dưới góc độ quản lý Nhà nước, CTTC vẫn được xem như một ngân hàng, mặc dù hoạt động có nhiều điểm khác biệt, từ cơ cấu sản phẩm cho tới cách thức hoạt động.
Theo Nhi Phương DĐDN