Cần thiết nới trần thu nhập mua nhà ở xã hội
Theo Bộ Xây dựng, ngay cả khi đủ điều kiện tiếp cận nhà ở xã hội, việc sở hữu nhà vẫn là bài toán dài hạn với nhiều hộ gia đình. Với thu nhập khoảng 40 triệu đồng/tháng, người dân có thể mất hơn 10 năm tích lũy để mua căn hộ 70 m², chưa tính lãi vay.
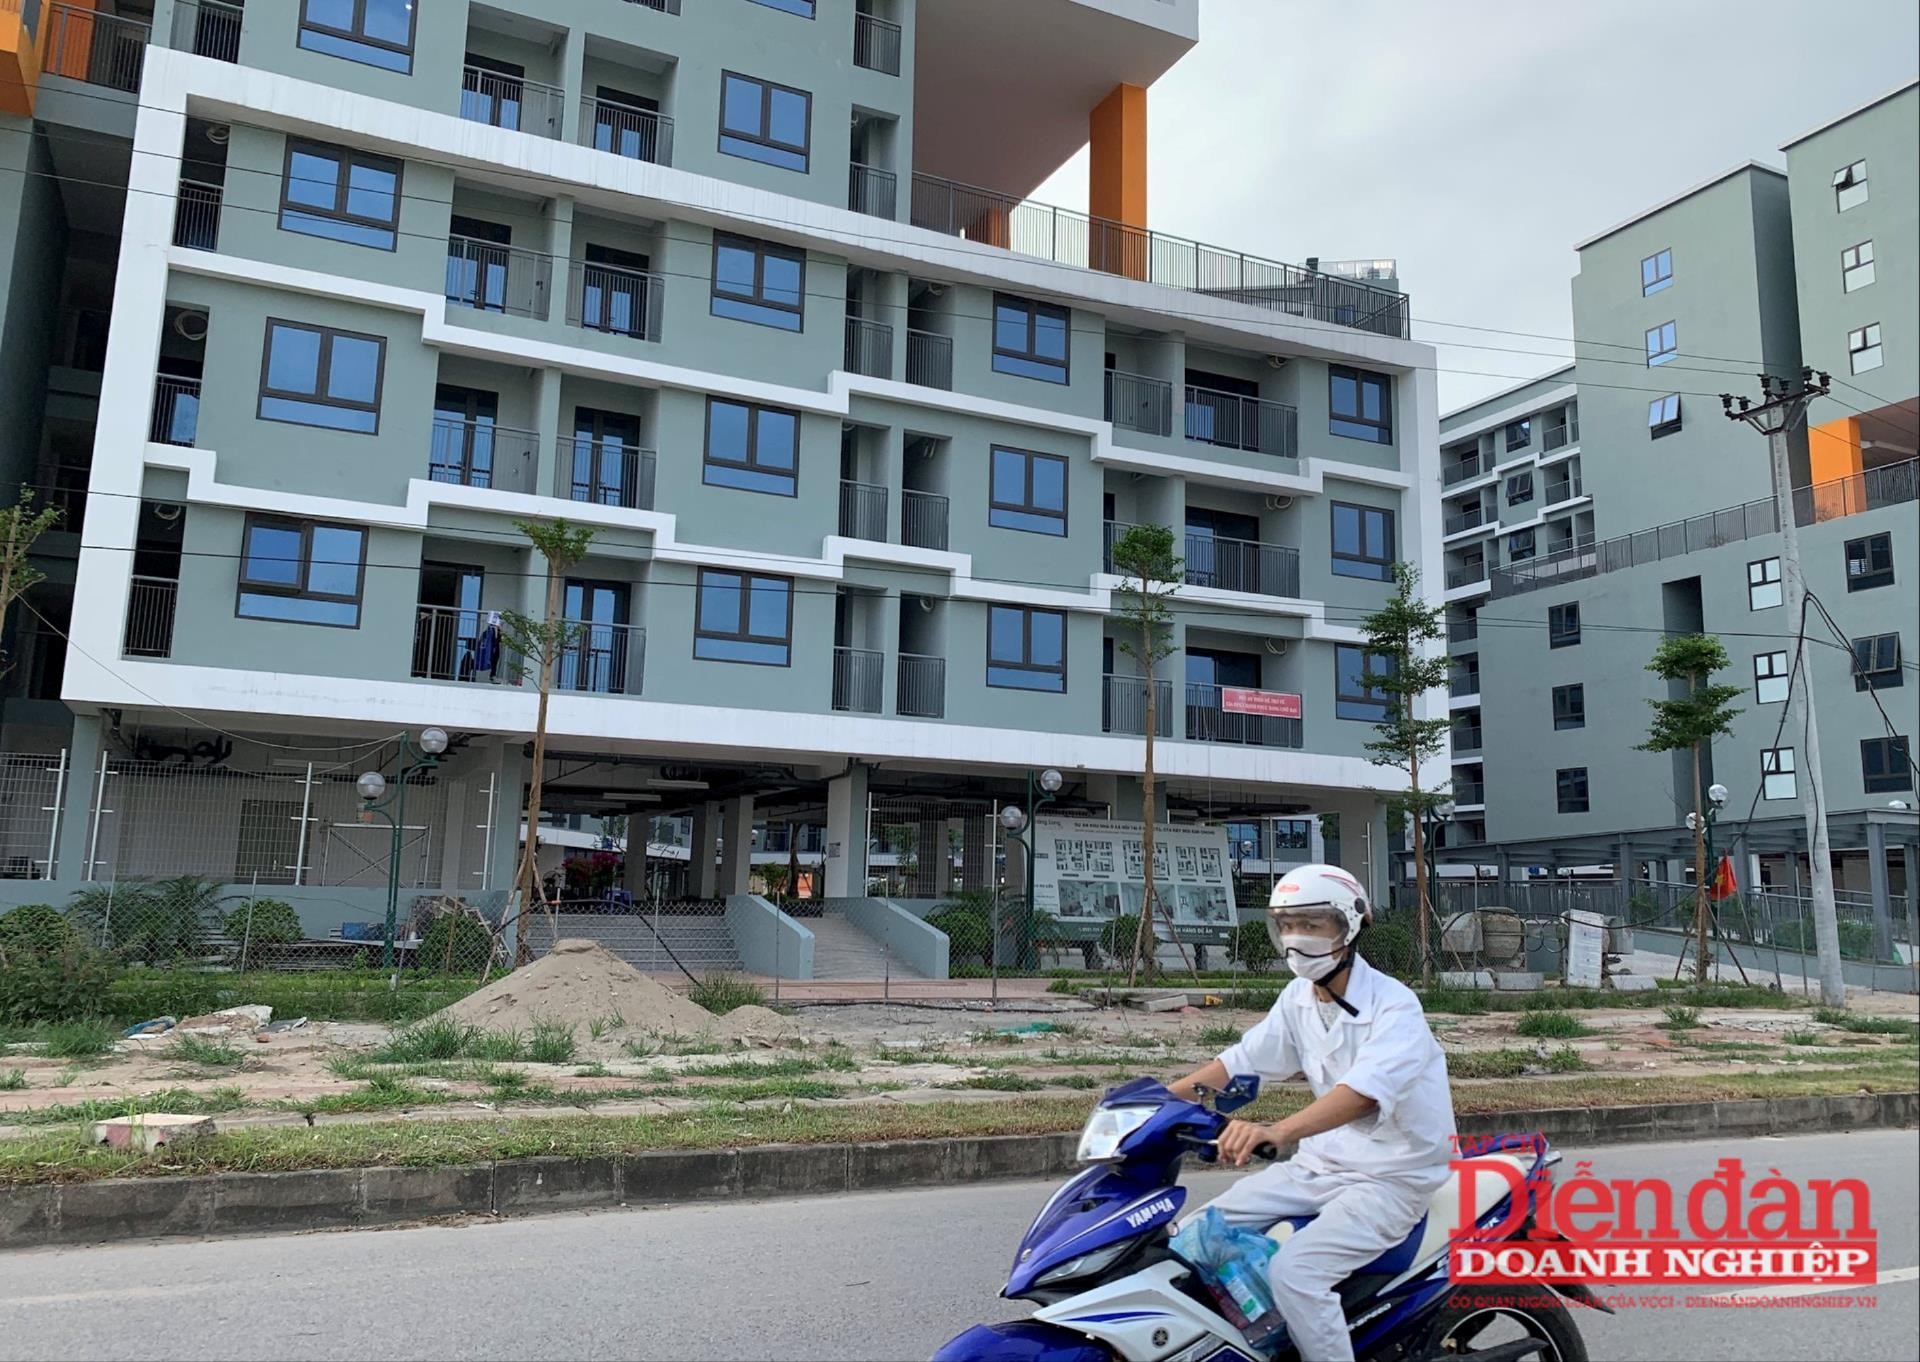 |
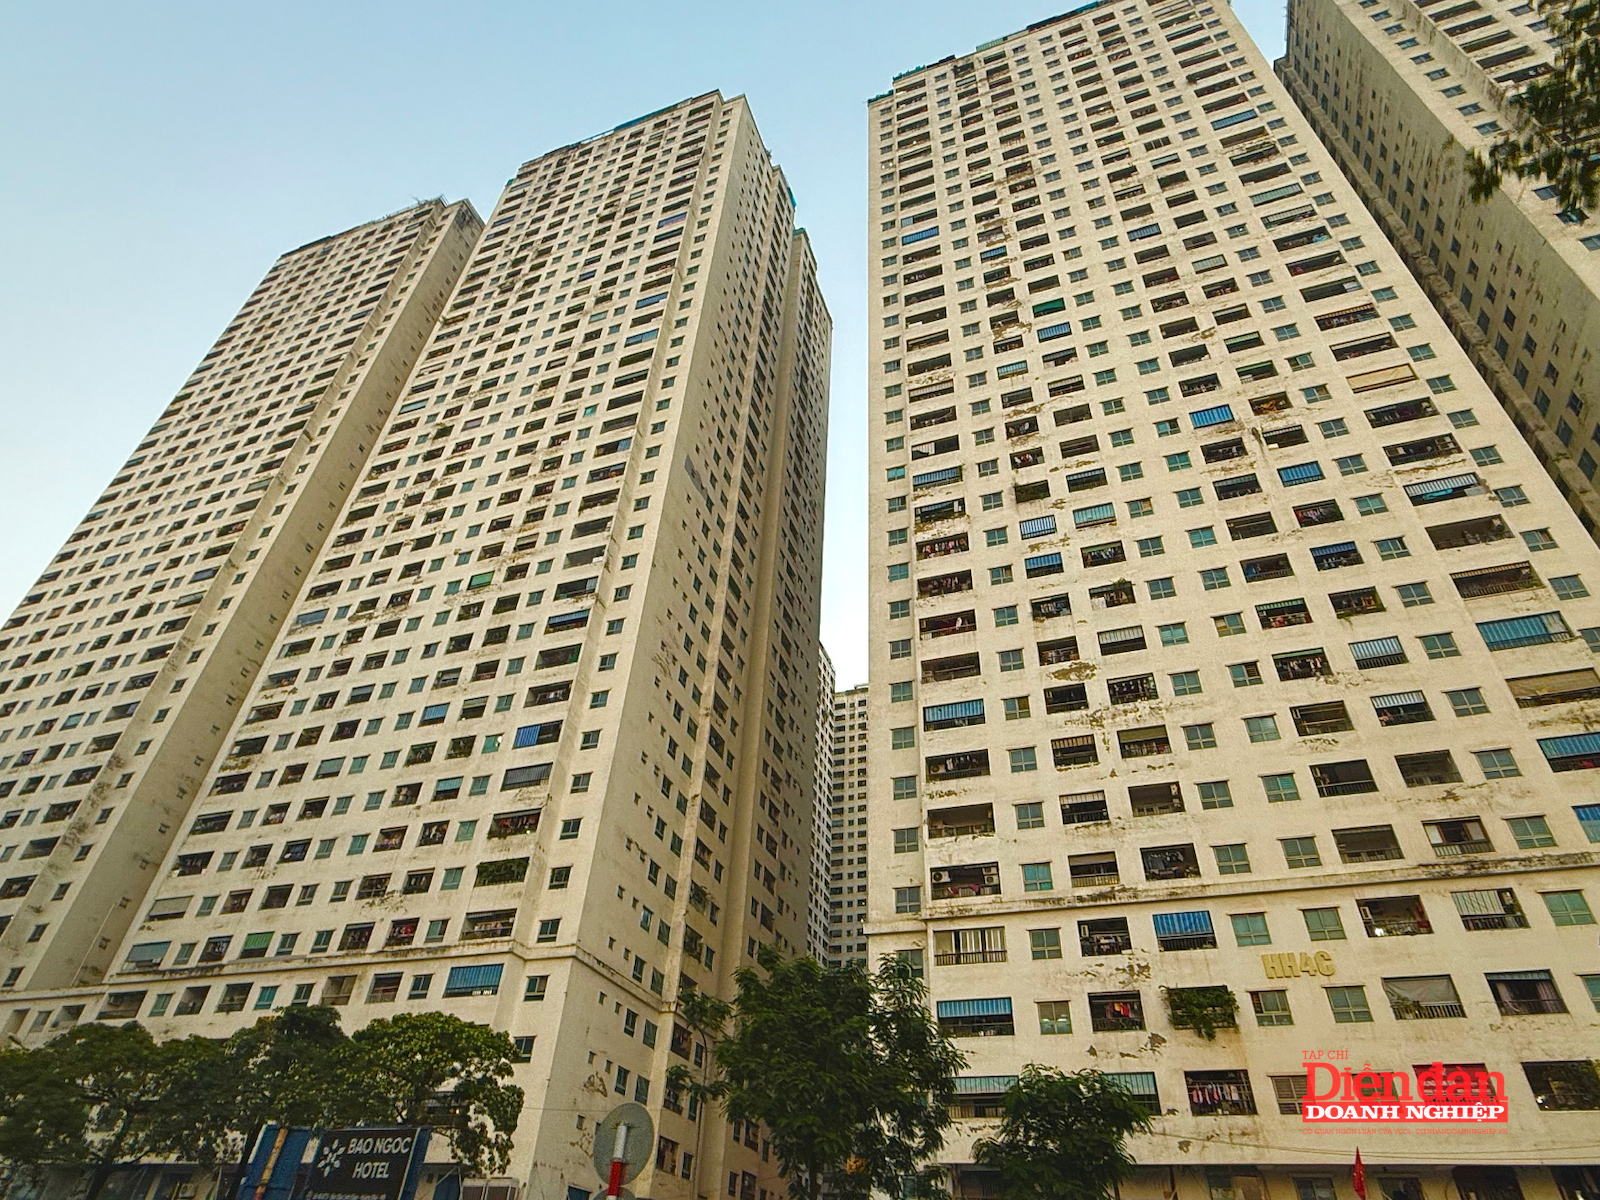
| Nguồn cung nhà ở xã hội đã cải thiện nhưng khả năng tiếp cận của người dân vẫn còn rất hạn chế. Ảnh:LV |
Nới điều kiện thu nhập
Bộ Xây dựng đang lấy ý kiến dự thảo Nghị định sửa đổi, bổ sung Nghị định 100/2024/NĐ-CP (đã được sửa đổi tại các Nghị định 261/2025/NĐ-CP và 54/2026/NĐ-CP), trong đó đáng chú ý là đề xuất nới điều kiện về thu nhập để được mua, thuê mua nhà ở xã hội.
Theo quy định hiện hành, người có thu nhập không quá 20 triệu đồng/tháng mới thuộc diện được mua nhà ở xã hội. Tuy nhiên, tại dự thảo mới, mức trần này được đề xuất nâng lên đáng kể.
Cụ thể, Bộ Xây dựng đề xuất, đối với trường hợp người đứng đơn là người chưa kết hôn hoặc được xác nhận là độc thân thì có thu nhập bình quân hàng tháng thực nhận không quá 25 triệu đồng. Trường hợp người đứng đơn là người chưa kết hôn hoặc được xác nhận là độc thân đang nuôi con dưới tuổi thành niên thì thu nhập bình quân hàng tháng thực nhận không quá 35 triệu đồng.
Với hộ gia đình đã kết hôn, tổng thu nhập của hai vợ chồng không vượt quá 50 triệu đồng/tháng. Các mức thu nhập đều được xác định dựa trên thu nhập thực nhận, có xác nhận từ cơ quan, doanh nghiệp và tính trong 12 tháng liền kề, từ thời điểm cơ quan có thẩm quyền thực hiện xác nhận.
Bộ Xây dựng cho biết, dù nguồn cung nhà ở xã hội thời gian qua đã được cải thiện, nhưng khả năng tiếp cận của người dân vẫn còn rất hạn chế. Một trong những nguyên nhân chính là điều kiện thu nhập. Việc điều chỉnh này nhằm khắc phục thực trạng nhiều người lao động rơi vào nhóm “lưng chừng” – không đủ điều kiện mua nhà ở xã hội nhưng cũng không thể tiếp cận nhà ở thương mại.
 |
Theo Hiệp hội Bất động sản TP HCM, thu nhập phổ biến của người lao động đô thị hiện ở mức 21–35 triệu đồng/tháng với cá nhân và 41–55 triệu đồng/tháng với hộ gia đình. Trong khi đó, giá nhà thương mại tại các đô thị lớn dao động 50–60 triệu đồng/m².
Ông Lê Hoàng Châu - Chủ tịch Hiệp hội Bất động sản TP HCM cho rằng việc điều chỉnh trần thu nhập là cần thiết để chính sách sát thực tế hơn, tránh bỏ sót nhóm có nhu cầu ở thực.
Áp lực tài chính vẫn là rào cản chính
Ngay cả với nhà ở xã hội, khả năng chi trả vẫn là thách thức lớn. Giá bán hiện dao động 15–30 triệu đồng/m², tương đương 1,5–1,8 tỷ đồng cho căn hộ 70 m².
Với nguyên tắc chi phí nhà ở chiếm 30–35% thu nhập, một hộ gia đình thu nhập 40 triệu đồng/tháng chỉ có thể dành khoảng 12 triệu đồng để trả nhà. Như vậy, thời gian tích lũy kéo dài 10–12 năm, chưa tính lãi vay. Nếu mua nhà thương mại, thời gian có thể lên tới 18–20 năm.
Ông Nguyễn Văn Đính - Chủ tịch Hội Môi giới Bất động sản Việt Nam nhận định việc nới điều kiện thu nhập là cần thiết, nhưng cần đồng thời tăng nguồn cung và cải thiện khả năng tiếp cận tín dụng.
TS Cấn Văn Lực - Chuyên gia Kinh tế trưởng BIDV kiêm Giám đốc Viện Đào tạo và Nghiên cứu BIDV cũng khuyến nghị cần phát triển các gói tín dụng ưu đãi dài hạn, ổn định cho nhà ở xã hội, đồng thời giảm chi phí đầu vào để kéo giá nhà xuống mức phù hợp hơn.
Một yếu tố khác khiến việc điều chỉnh chính sách trở nên cấp thiết là mặt bằng thu nhập đang tăng. Dự kiến năm 2026, lương tối thiểu vùng tăng khoảng 7,2%, lương cơ sở tăng khoảng 8%. Điều này có thể khiến nhiều người lao động “vượt trần” thu nhập theo quy định cũ và không còn đủ điều kiện mua nhà ở xã hội, dù thực tế vẫn gặp khó khăn.
Tuy nhiên, các chuyên gia cho rằng để chính sách phát huy hiệu quả, cần đồng bộ các giải pháp về quỹ đất, thủ tục, tín dụng và kiểm soát đúng đối tượng. Trong bối cảnh giá nhà vẫn cao, đây mới chỉ là bước điều chỉnh cần thiết, chưa phải lời giải toàn diện cho bài toán an cư.