Tiết kiệm - tích lũy: Niềm tin và thiết kế chính sách
Ở góc độ hoạt động kinh doanh tiền tệ, huy động vốn và cho vay vốn là hai nghiệp vụ ngân hàng truyền thống và gắn với lịch sự phát triển của hoạt động ngân hàng: “đi vay để cho vay”.
 |
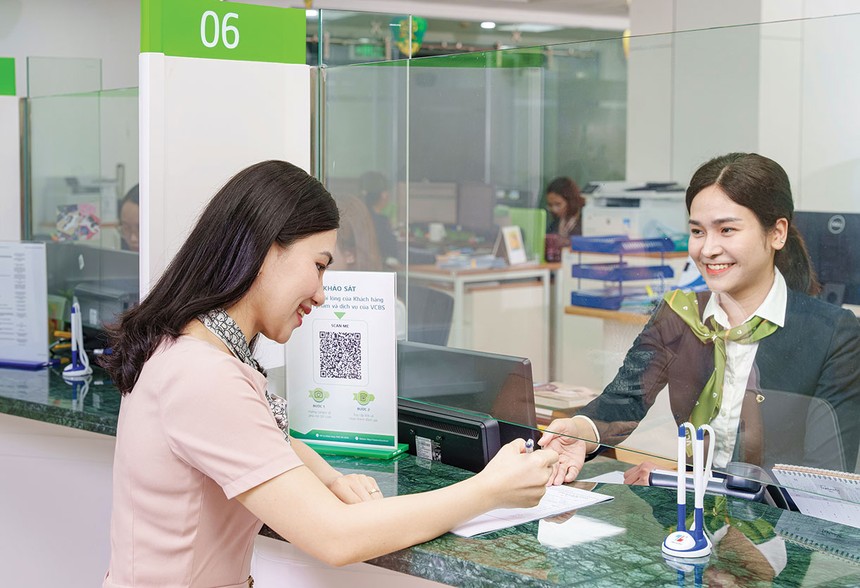
| Việc ạo điều kiện thu hút, vừa đáp ứng nhu cầu thiết thực của người dân, đồng thời bảo đảm sử dụng hiệu quả nguồn vốn này cho phát triển kinh tế xã hội, thông qua quá trình “tiết kiệm - tích lũy và đầu tư” nhằm mở rộng và tăng trưởng có hiệu quả.. Ảnh minh họa |
Theo ý nghĩa đó, về bản chất để huy động vốn và sử dụng nguồn vốn này cho vay lại nền kinh tế, các ngân gàng thương mại (NHTM) sẽ nhận tiền gửi của cá nhân, doanh nghiệp, với các sản phẩm tiền gửi khác nhau về kỳ hạn và lãi suất.
Tuy nhiên trên thực tế, luôn có sản phẩm huy động vốn đó là: “tiền gửi tiết kiệm dân cư”. Về mặt nghiệp vụ và theo tính chất tiền gửi, loại hình tiền gửi tiết kiệm dân cư cũng không khác các hình thức tiền gửi khác (về kỳ hạn gửi, lãi suất và những lợi ích bảo đảm). Song sự khác biệt so với các hình thức tiền gửi khác, đó chính là ý nghĩa tiết kiệm và tích lũy của người dân. Đây là khoản tiền tiết kiệm được người dân gửi vào ngân hàng vừa để dự phòng, vừa để hưởng lãi và vừa là tích lũy, đúng với tâm lý, suy nghĩ và thói quen của đại bộ phận người dân.
Chính sự khác biệt này, đã tạo ra hình thức tiền gửi tiết kiệm dân cư, luôn duy trì trong suốt quá trình hình thành và phát triển của ngành Ngân hàng Việt Nam. Ngày nay, mặc dù các sản phẩm tiền gửi phát triển đa dạng, gắn với sự linh hoạt, tiện ích nhờ ứng dụng công nghệ ngân hàng hiện đại, song bộ phận tiền gửi này, vẫn tiếp tục tăng trưởng và chiếm tỷ trọng khá trong tổng huy động vốn và có vai trò quan trọng. Nhận diện như vậy để có chính sách và giải pháp phù hợp, nhằm tiếp tục phát huy vai trò của bộ phận tiền gửi này, cũng như bảo đảm lợi ích và nhu cầu “ truyền thống” của người dân:
Thứ nhất, tiếp tục hiện tốt hoạt động huy động vốn, gắn với việc thực hiện tốt cơ chế chính sách của NHTW về tiền gửi nói chung và tiền gửi tiết kiệm dân cư nói riêng, cũng như phát triển những sản phẩm tiện tích kèm theo nhằm thu hút nguồn tiền gửi tiết kiệm dân cư và bảo đảm lợi ích tối đa cho người dân gửi tiền tiết kiệm vào ngân hàng.
Thứ hai, tiếp tục phát huy hiệu quả chính sách tiền tệ tín dụng của NHTW và niềm tin chính sách của người dân. Với bản chất là tiền gửi tiết kiệm và tích lũy của người dân, vì vậy việc thực hiện hiệu quả các biện pháp về lãi suất, về tiện ích và bảo đảm quyền lợi người dân gửi tiền có ý nghĩa quan trọng.
Điểm nổi bật và quan trọng nhất, yếu tố nền tảng duy trì và thu hút bộ phận tiền gửi này đó là: hiệu quả chính sách tiền tệ của NHTW trong suốt thời gian qua, với sự ổn định của giá trị tiền đồng, cùng niềm tin chính sách, niềm tin vào hệ thống ngân hàng. Nhờ đó, ngân hàng vẫn là nơi để người dân “chọn mặt gửi vàng”, nơi giữ “của để giành” cho những khoản tiết kiệm và tích lũy. Vì vậy bộ phận tiền gửi này luôn ổn định, duy trì tỷ trọng khá và vẫn tăng trưởng, ngay cả trong những điều kiện khó khăn từ kinh tế vĩ mô (khủng hoảng kinh tế; đại dịch…). Đây là kết quả quan trọng và ấn tượng, cần tiếp tục phát huy, phát triển.
Thứ ba, khai thác và sử dụng hiệu quả bộ phận tiền gửi tiết kiệm dân cư. Đây là bộ phận tiền gửi ổn định, luôn duy trì tốc độ tăng trưởng qua từng năm. Chỉ tính riêng trên địa bàn TP. Hồ Chí Minh, đến cuối tháng 1/2025 tổng tiền gửi tiết kiệm dân cư đạt 1.473 nghìn tỷ đồng , chiếm 36,7% trong tổng tiền gửi, tăng 1,58% so với cuối năm 2024 và tăng 10,47% so với cùng kỳ.
Vì vậy việc khai thác và sử dụng hiệu quả bộ phận tiền gửi này cho phát triển sản xuất kinh doanh, đáp ứng yêu cầu tăng trưởng kinh tế có ý nghĩa quan trọng. Các TCTD cần đặc biệt quan tâm có các giải pháp hiệu quả để tiếp tục mở rộng và tăng trưởng nguồn tiền gửi tiết kiệm dân cư. Trong đó ngoài việc thực hiện tốt các giải pháp về sản phẩm dịch vụ, cần làm tốt công tác thông tin truyền thông và đáp ứng tốt nhất nhu cầu của người dân người tiền tiết kiệm.
Mới đây, có ý kiến đề xuất cần ban hành chính sách thu thuế trên lợi nhuận (lãi suất) người dân có được từ gửi tiền tiết kiệm. Chính sách thu thuế trên khoản lãi tiền gửi có hợp lý trong giai đoạn này tại Việt Nam chưa? Câu trả lời theo tôi chắc chắn là chưa.
Bởi vì tiền gửi vào ngân hàng vẫn được gọi là "tiền gửi tiết kiệm". Ở đây, tiết kiệm chính là dạng tài sản để dành, "bỏ ống" chứ không phải là một khoản đầu tư. Nhà nước khuyến khích tiết kiệm do đó Nhà nước mới miễn thuế.
Hơn nữa, khoản thu từ lãi suất tiết kiệm không ở mức độ sinh lời để mà chúng ta xem nó như một khoản thu nhập thu thuế. Trên thị trường, gửi tiền ngân hàng là khoản có mức sinh lãi thấp nhất so với các kênh đầu tư thụ động khác, nó mang tính chất bảo vệ sự mất giá của đồng tiền, chống lại lạm phát hơn là đầu tư. Mức lãi suất này không phải là mức lãi suất để kỳ vọng sự sinh lời, nếu muốn sinh lời thì các cá nhân gửi tiền đã đi đầu tư vào các kênh như bất động sản, chứng khoán, kinh doanh buôn bán, vàng...
Nói cách khác, người dân mang tiền đi gửi tiết kiệm họ chỉ muốn bảo vệ đồng tiền của mình. Và nhờ có những người gửi tiền, ngân hàng mới có nguồn tiền lãi suất thấp để cho vay, từ đó mới bơm vốn ra các hoạt động sản xuất kinh doanh, đầu tư khác.
Nếu đánh thuế thu nhập cá nhân trên khoản thu tiết kiệm, theo đó, sẽ sinh ra các hệ lụy vừa ảnh hưởng đến niềm tin của người dân trong bảo vệ đồng tiền, nhu cầu nắm giữ các loại tài sản có thể "chôn vốn" và gây bất ổn kinh tế như USD, vàng sẽ càng tăng lên gây bất ổn chung; vừa có thể khiến dòng tiền không có động lực gửi vào ngân hàng, ngân hàng thiếu vốn, tác động vào nguồn lực vốn cho vay hỗ trợ doanh nghiệp, người dân và tăng trưởng GDP.