Nghìn tỷ của LienVietPostbank “chôn sâu” ở 61 Trần Phú
Tính đến cuối quý II/2016, LienVietPostBank đã "hào phóng" bơm 1.410 tỷ đồng ứng trước cho hợp đồng thuê văn phòng số 61 Trần Phú trong khi địa điểm này hiện vẫn là trụ sở của CTCP Thiết bị Bưu điện và không hề có dấu hiệu thực hiện dự án.
[caption id="attachment_38304" align="aligncenter" width="700"] Tính đến ngày 20/10/2016, địa chỉ 61 Trần Phú, Ba Đình, Hà Nội vẫn không có dấu hiệu của việc thi công xây dựng mặc dù chỉ mình LPB đã đổ hơn 1.400 tỷ đồng vào đây. Ảnh: NĐ[/caption]
Những khoản đặt cọc, tạm ứng nghìn tỷ kỳ lạ
Ngày 28/12/2011, Công ty CP Thiết bị Bưu điện (HNX: POT), Công ty CP Liên Việt Holdings và Công ty CP Him Lam ký kết hợp đồng số 40/2011/HĐHTĐT/POT-LVH-HL hợp tác đầu tưdự án bất động sản 61 Trần Phú, Quận Ba Đình, Hà Nội.
Liên Việt Holdings, Him Lam và Ngân hàng TMCP Bưu điện Liên Việt (LPB) có mối quan hệ chằng chéo, tuy nhiên quy về một mối cao nhất là Chủ tịch Dương Công Minh.
Vốn góp của dự án là 1.039,2 tỷ đồng và tổng mức đầu tư là 3.200 tỷ đồng. POT góp bằng quyền sử dụng đất – tương đương 530 tỷ đồng (51% giá trị vốn góp), 2 công ty còn lại trong hệ thống doanh nghiệp Him Lam – Liên Việt góp 509,2 tỷ đồng.
Cuối năm đó, các khoản phải thu trong danh mục tài sản có khác của LPB tăng từ 2.441 tỷ đồng lên 2.919 tỷ đồng, để rồi bật mạnh gấp đôi thời điểm cuối năm 2012, lên mức 6.748 tỷ đồng.
Con số này suốt giai đoạn 2012-2015 chùng chình giữa 6.500-7.000 tỷ đồng.
Báo cáo tài chính bán niên 2016 soát xét cho thấy các khoản phải thu của LPB tính tới 30/6/2016 là 6.499 tỷ đồng. Phần lớn đều liên quan tới chi phí ứng trước để xây dựng chi nhánh, trụ sở, thuê văn phòng, mua sắm tài sản cố định.
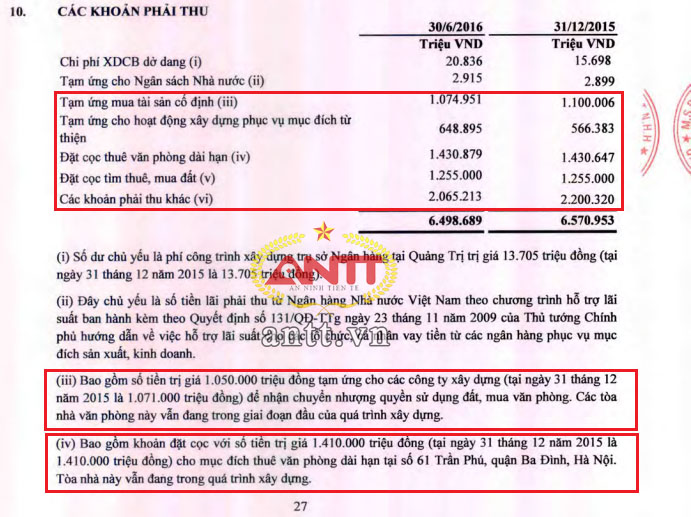
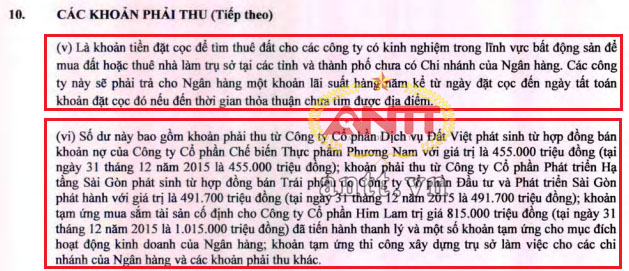 Những khoản phải thu nghìn tỷ liên quan đến bất động sản của LPB. Nguồn: BCTC soát xét bán niên 2016 LPB[/caption]
Trong đó, đáng chú ý là khoản phải thu 1.410 tỷ đồng được thuyết minh là đặt cọc cho mục đích thuê văn phòng dài hạn tại dự án số 61 Trần Phú.
Ngoài ra còn khoản 1.075 tỷ đồng tạm ứng cho các công ty xây dựng để nhận chuyển nhượng quyền sử dụng đất, mua văn phòng. BCTC soát xét LPB nhấn mạnh rằng các tòa nhà văn phòng này vẫn đang trong giai đoạn đầu của quá trình xây dựng.
Chưa hết, LPB còn có khoản 1.255 tỷ đồng đặt cọc cho các công ty bất động sản để mua đất hoặc thuê nhà làm trụ sở tại các tỉnh và thành phố; khoản 648,9 tỷ đồng tạm ứng cho hoạt động xây dựng phục vụ từ thiện hay khoản tạm ứng mua sắm tài sản cố định cho CTCP Him Lam trị giá 815 tỷ đồng.
[caption id="attachment_38307" align="aligncenter" width="635"] Ngoài số lãi, phí phải thu rất lớn, các khoản phải thu của LPB chiếm tỷ trọng không nhỏ trong cơ cấu tài sản của nhà băng này. Nguồn: BCTC bán niên soát xét LPB 2016[/caption]
Các khoản phải thu dưới dạng đặt cọc, tạm ứng hay lãi phải thu được coi là những loại tài sản “chết” của ngân hàng, bởi trong khi không thu được lãi từ khoản tiền trên, thì LPB vẫn phải chi trả lãi cho lượng tiền gửi tương ứng. Bởi vậy các nhà băng hiện nay đều tìm mọi cách để hạn chế tối đa số dư tài sản “chết” này.
Trong bối cảnh như vậy, những khoản đặt cọc, tạm ứng hàng nghìn tỷ đồng của LPB để xây dựng chi nhánh, trụ sở, mua sắm tài sản cố định rõ ràng là điều bất thường.
| Theo ghi nhận của ANTT.VN, sau 5 năm hợp tác đầu tư và được LPB đổ vào hơn 1.400 tỷ đồng tiền cọc, dự án 61 Trần Phú vẫn chưa hề có bất kỳ dấu hiệu nào của việc thi công, thậm chí là giải phóng mặt bằng. Mảnh đất vàng nằm tại ngã ba Lê Trực – Trần Phú vẫn là trụ sở của POT tấp nập xe cộ ra vào thường xuyên. |
...hay “chiêu trò” lách luật “tuồn tiền” cho công ty liên quan?
Như đã phân tích, số dư các khoản phải thu của LPB ổn định ở mức 6.500-7.000 tỷ đồng trong suốt 4 năm qua. Bởi vậy nhiều khả năng các khoản đặt cọc, tạm ứng với tổng số dư tính tới cuối quý II/2016 là 5.204 tỷ đồng liệt kê trên đã tồn tại trong suốt một thời gian dài.
Như vậy, cộng cả 1.180 tỷ đồng giá trị tài sản cố định thì LPB hiện đang chi tới 6.384 tỷ đồng, tức là gần bằng toàn bộ vốn điều lệ (6.460 tỷ đồng) để xây dựng trụ sở, chi nhánh, thuê văn phòng hoạt động cũng như mua sắm tài sản cố định. Mà đó là chưa tính tới việc ngân hàng này có thể tiếp tục đổ tiền vào những dự án này trong thời gian tới.
Điều 6 Nghị định 57/2012 quy định tổ chức tín dụng được sử dụng không quá 50% vốn điều lệ và quỹ dự trữ bổ sung vốn điều lệ để đầu tư xây dựng, mua sắm tài sản cố định phục vụ trực tiếp cho hoạt động.
Vậy tại sao LPB lại đổ một lượng tiền rất lớn vào các tài sản cố định sẽ hình thành trong nay mai, dù biết rõ ràng là sai luật?
[caption id="attachment_38308" align="aligncenter" width="630"]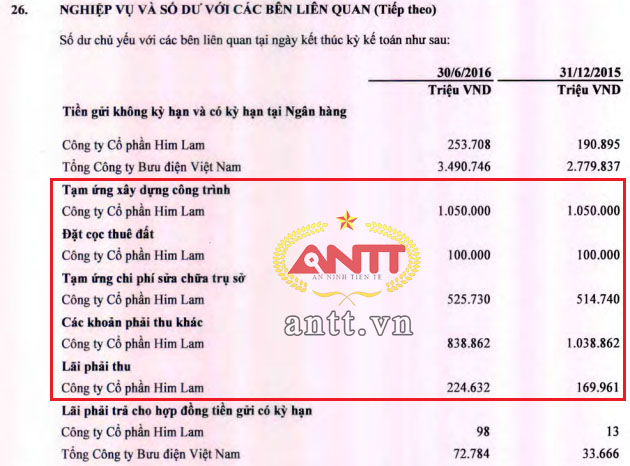 LPB đã tài trợ cho chỉ riêng Him Lam hàng nghìn tỷ đồng dưới hình thức tạm ứng, đặt cọc. Nguồn: BCTC bán niên soát xét LPB 2016[/caption]
Câu trả lời có thể là LPB không hề có ý định chuyển những khoản tạm ứng, đặt cọc trên thành tài sản cố định, mà cứ nhùng nhằng với danh nghĩa các khoản phải thu. Điều này nếu đúng, thực sự là mũi tên trúng nhiều đích của Chủ tịch Ngân hàng ông Dương Công Minh cùng các công sự, bởi LPB không vi phạm quy định đầu tư quá nhiều vào tài sản cố định, cũng như tỉ lệ cho vay đối với cổ đông lớn.
Theo một chuyên gia có thâm niên trong lĩnh vực tài chính, các khoản phải thu là một nơi trú ẩn cực kỳ kín đáo và an toàn của những khoản nợ mà ngân hàng không muốn công khai,hoặc không muốn bị điều chỉnh bởi quy định pháp luật.
Ở trường hợp LPB, có cơ sở để cho rằng hàng nghìn tỷ đồng tạm ứng, đặt cọc đều liên quan tới Công ty CP Him Lam và các doanh nghiệp liên quan, nơi Chủ tịch LPB Dương Công Minh cũng đồng thời nắm giữ chức vụ lãnh đạo.
Khoản 2, Điều 127 Luật Các tổ chức tín dụng 2010 quy định một TCTD không được dành quá 5% vốn tự có cho vay cổ đông lớn, cổ đông sáng lập.
Him Lam hiện là cổ đông lớn nhất của LPB, tính tới cuối tháng 6 nắm giữ gần 15% vốn của nhà băng này.
Như vậy, với vốn điều lệ 6.460 tỷ đồng, LPB chỉ có thể cho Him Lam vay tối đa khoảng hơn 320 tỷ đồng.
Với một tập đoàn bất động sản có hàng chục dự án lớn nhỏ từ bắc chí nam, số tiền trên chẳng thấm vào đâu so với nhu cầu thực tế của Him Lam. Dĩ nhiên doanh nghiệp này có thể vay các ngân hàng khác, nhưng chắc hẳn chẳng có nguồn tài trợ vốn nào lại rẻ được như LPB; bởi với hình thức tạm ứng, đặt cọc, Him Lam và các doanh nghiệp liên quan dễ dàng có được hàng nghìn tỷ đồng tiền tươi thóc thật mà không phải trả lãi, hoặc lãi rất thấp mà dấu hỏi về tính bảo đảm vẫn còn bỏ ngỏ.
Điều này rõ ràng có dấu hiệu lách luật. Cũng tại Điều 127 Luật Các TCTD 2010, Khoản 1 quy định TCTD không được cấp tín dụng không có bảo đảm, cấp tín dụng với điều kiện ưu đãi cho cổ đông lớn, cổ đông sáng lập.
Trong một chi tiết liên quan, lãi phải thu của LPB đối với Him Lam tính tới cuối tháng 6 là 224,6 tỷ đồng, tăng hơn 50 tỷ so với con số 170 tỷ đồng cuối kỳ năm ngoái. Chưa kể số lãi Him Lam đã trả cho LPB, khoản lãi phải thu khổng lồ này đặt ra dấu hỏi lớn đối với mối quan hệ giữa LPB và Him Lam, hoặc Him Lam đang vay LPB với khối lượng dư nợ rất lớn, vượt xa giới hạn theo quy định của pháp luật, hoặc những khoản lãi này đã tồn tại từ lâu trên bảng cân đối kế toán của LPB, đồng nghĩa với nợ quá hạn, nợ xấu.
Chi tiết sẽ được ANTT.VN phân tích trong các kỳ tới.
Theo Nghi Điền/ANTT