Khó phân vai trong phát triển thị trường vốn
Sự “lệch pha” trong phát triển thị trường vốn khiến trên thị trường tài chính, tín dụng NH vẫn phải là nguồn cung chính gánh vác cả từ vốn lưu động, vốn ngắn hạn đến vốn đầu tư trung, dài hạn.

Thực tế này khiến việc tiến lên theo kịp các chuẩn mực, thông lệ quốc tế của Việt Nam gặp nhiều trở ngại, theo các chuyên gia.
Tâm lý và niềm tin
Đã có những vấn đề mà dư luận thường xuyên đặt ra: phải “phân vai” hợp lý hơn trong huy động được nguồn vốn vào các lĩnh vực cần vốn trung, dài hạn, qua đó phân bổ vốn hợp lý cho phát triển kinh tế? Muốn vậy phải phát triển các thị trường như TTCK, thị trường trái phiếu, đặc biệt là trái phiếu DN và các quỹ đầu tư…
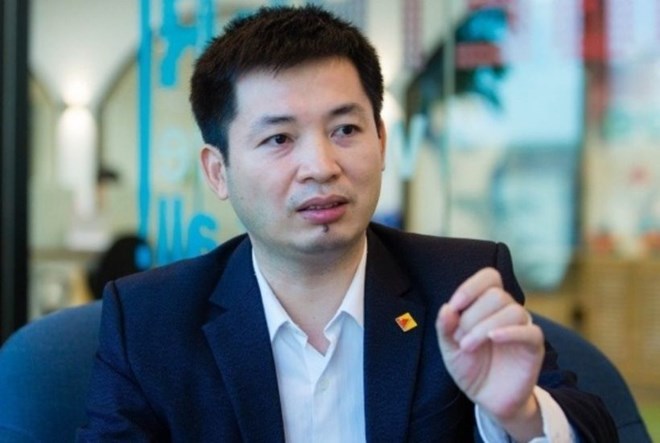
“Sự mất cân đối tồn tại giữa 2 kênh huy động - chuyển giao vốn ở nền kinh tế Việt Nam, khi mà nhiệm vụ đặt lên vai hệ thống NH luôn quá nặng với trên dưới 80% tổng nguồn vốn đầu tư cho nền kinh tế, kể cả cho vay và đầu tư trung và dài hạn”, theo PGS-TS. Đặng Ngọc Đức, Viện trưởng Viện Ngân hàng - Tài chính (Đại học Kinh tế Quốc dân).
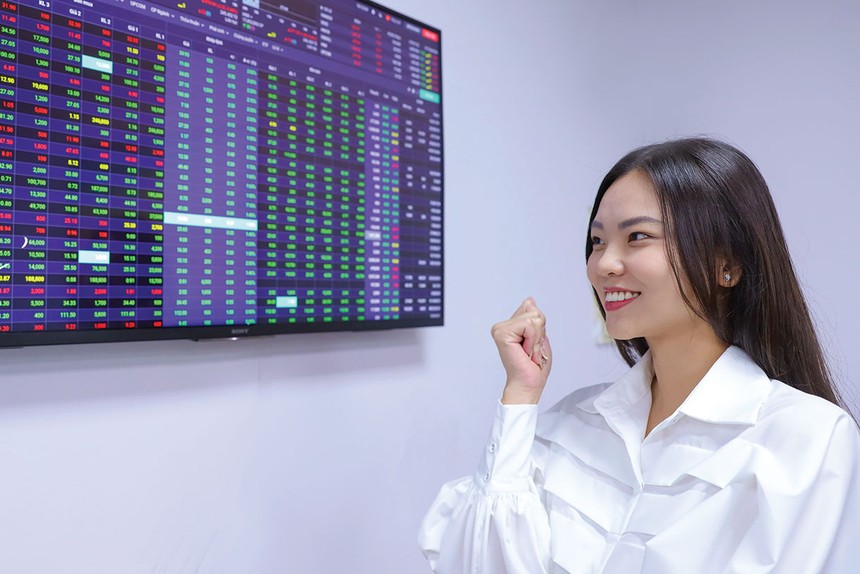
Các chuyên gia cho rằng, nguyên nhân có nhiều và xuất phát từ cả phía Nhà nước, thị trường, uy tín DN và tâm lý người dân và nhà đầu tư (NĐT). Về phía thị trường, theo ông Đức, TTCK Việt Nam tuy đã qua 20 năm phát triển và đã những giai đoạn phát triển thăng trầm, nóng lạnh nhưng vẫn còn rất sơ khai. Hàng hóa trên thị trường tuy nhiều song chưa thực sự mang tính đại diện và nhiều cổ phiếu hiện nay chỉ còn giá trị không bằng “chén nước trà”.
Công tác quản lý, điều hành và giám sát hoạt động của thị trường vẫn còn những hạn chế, bất cập. Các tổ chức trung gian, đặc biệt là một số công ty chứng khoán chưa thực sự chuyên nghiệp, chưa tuân thủ nghiêm túc các nguyên tắc về đạo đức hành nghề và vì lợi ích của khách hàng…
Về phía các DN và các tổ chức phát hành khác, phần lớn đều chưa đủ uy tín, chưa đáp ứng kỳ vọng và sức hấp dẫn với công chúng và NĐT. Một chân lý luôn đúng là nếu muốn phát hành chứng khoán nói chung và trái phiếu (công cụ nợ) nói riêng thì các chủ thể phát hành phải có uy tín và sự minh bạch về năng lực tài chính, năng lực sản xuất kinh doanh, chiến lược phát triển... để NĐT trên thị trường tin rằng sở hữu trái phiếu của các chủ thể đó sẽ mang lại thu nhập và được nhận lại vốn gốc đã đầu tư.
Chính phủ đã có những quy định về điều kiện cần thiết để DN được phát hành trái phiếu huy động vốn (quy mô vốn chủ sở hữu, doanh thu - lợi nhuận trong một số năm...), song dường như chưa đủ thuyết phục hoặc không khó để các DN đáp ứng.
Mặt khác, chỉ xét riêng đến tình trạng nợ xấu của nhiều DN hiện nay cũng khiến cho các NĐT không khỏi lo ngại khi đầu tư vào trái phiếu DN. Đó là chưa kể đến tình trạng hoạt động kinh doanh thiếu minh bạch, cạnh tranh không lành mạnh hay vấn đề văn hóa, đạo đức kinh doanh yếu kém của một số DN vô hình trung cũng ảnh hưởng đến nhiều DN làm ăn tốt khác.
Đừng “phân vai” bằng mệnh lệnh hành chính
Nếu nhìn từ giác độ quản lý Nhà nước và hoạt động của hệ thống tài chính cũng chưa thấy có nhiều những hỗ trợ cho thị trường trái phiếu có thể phát triển. Chưa có đường cong lãi suất và cơ chế lãi suất thị trường. “Đây là yếu tố quyết định đến sự thay đổi của thị giá trái phiếu, mang lại kỳ vọng thu nhập từ sự thay đổi của thị giá thì thị trường trái phiếu mới có thể thu hút NĐT và phát triển.
Bằng chứng là thị trường trái phiếu chính phủ Việt Nam, vốn là công cụ nợ có mức độ rủi ro hoàn trả bằng không, cũng chưa thể phát triển bởi lẽ NĐT chủ yếu mới chỉ dừng lại ở các NHTM chứ không phải là công chúng hay các NĐT tư nhân”, ông Đức viện dẫn.
Trong khi đó, các NĐT ở Việt Nam lại chủ yếu là NĐT cá nhân, dễ bị tác động tâm lý, chưa chuyên nghiệp và chưa có thói quen sử dụng dịch vụ tư vấn hay gửi tiền vào các quỹ chuyên nghiệp để họ đi đầu tư.
Thay vì quan tâm đầu tư trung và dài hạn, rất nhiều NĐT chỉ tập trung vào “lướt sóng” cổ phiếu kiếm lời trong ngắn hạn, ít tham gia thị trường một cách bền bỉ, lâu dài. Thế nên, “dân vẫn thích gửi NH hơn mua cổ phiếu, trái phiếu DN, hay các chứng chỉ của quỹ đầu tư bởi e ngại các rủi ro thị trường, lạm phát, chu kỳ đầu tư”, TS. Nguyễn Đức Độ - Phó viện trưởng Viện Kinh tế Tài chính - nhận xét.
Theo các chuyên gia, ở đây khó có thể nói đến câu chuyện phân vai hay áp đặt hành chính trong nhiệm vụ thu hút vốn đầu tư. Một câu chuyện quá khứ nhưng vẫn gợi lại nhiều suy nghĩ là các đợt phát hành công trái trước đây (sau các biện pháp động viên, tuyên truyền, vận động...) đã thành công về mặt chỉ tiêu doanh số. Song ngay sau khi mua công trái, nhiều cán bộ, công nhân viên và công chúng đã mang đến chiết khấu và bán lại cho các NHTM hoặc các đại lý Kho bạc Nhà nước.
Xuất phát từ những phân tích trên, để cải thiện kênh thu hút vốn đầu tư trung và dài hạn cần một mặt hoàn thiện và vận hành nền kinh tế cũng như hoạt động của hệ thống tài chính theo đúng cơ chế thị trường, tạo động lực cho việc biến tiết kiệm thành đầu tư và phân bổ vốn đến nơi sử dụng hiệu quả nhất.
Nếu như đường cong lãi suất là cơ sở để công chúng và các NĐT quyết định danh mục đầu tư với số tiền nhàn rỗi thì việc xác định và điều hành lãi suất, tỷ giá theo cơ chế thị trường cũng sẽ góp phần tạo ra sự hấp dẫn, động lực cho công chúng và NĐT tham gia thị trường trái phiếu.
Mặt khác, cần nghiên cứu và lựa chọn các loại hình trái phiếu cũng như cơ chế phát hành đủ sức hấp dẫn và bảo vệ quyền lợi của NĐT như trái phiếu có tài sản bảo đảm, phiếu nợ từng phần, trái phiếu được bảo lãnh bởi các NHTM lớn hay trái phiếu chuyển đổi để thu hút các NĐT. Kế hoạch kinh doanh bền vững, lâu dài đi đôi với việc rà soát và tái cơ cấu, xây dựng văn hóa và đạo đức kinh doanh, chấp hành nghiêm kỷ luật tài chính và đảm bảo sự minh bạch, công khai cũng là những công việc cần làm của các DN. Đây là mấu chốt quan trọng để giúp giải quyết vấn đề lòng tin và tâm lý của công chúng cũng như các NĐT.
Ngoài ra, việc nâng cao năng lực quản lý điều hành TTCK nói chung và hướng tới điều tiết theo cơ chế thị trường, giảm thiểu can thiệp hành chính trực tiếp cũng là giải pháp mà các chuyên gia đề xuất. Theo đó, Nhà nước chỉ nên giữ vai trò kiến tạo sân chơi minh bạch, công bằng để từ đó thị trường sẽ tự nó vận động và phát triển.