Đề xuất giảm thuế MFN 10% các mặt hàng chế phẩm xăng
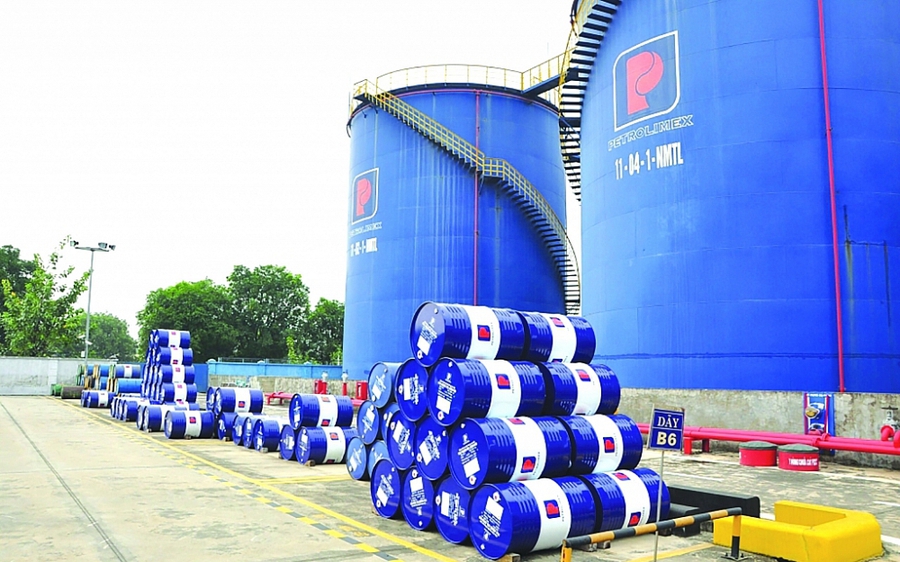
Giảm thuế xăng dầu để hỗ trợ giá nguyên liệu đầu vào sản xuất
Bộ Tài chính vừa hoàn thiện (lần 2) dự thảo nghị định về Biểu thuế xuất khẩu, biểu thuế nhập khẩu ưu đãi (MFN) và quyết định của Thủ tướng Chính phủ về áp dụng thuế suất thông thường đối với hàng hóa nhập khẩu gửi các bộ, ngành, hiệp hội có liên quan.
Về giảm thuế suất MFN đối với một số mặt hàng chế phẩm xăng, Bộ Tài chính cho biết, ngày 8/8/2022, Chính phủ ban hành Nghị định số 51/2022/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với mặt hàng xăng động cơ không pha chì, theo đó điều chỉnh giảm thuế suất thuế nhập khẩu MFN mặt hàng xăng động cơ không pha chì (thuộc mã từ 2710.12.21 đến 2710.12.29) từ 20% xuống 10%.
Tuy nhiên, ngoài mặt hàng xăng động cơ không pha chì, nhóm 27.10 còn có các chế phẩm, là sản phẩm chế biến từ dầu mỏ nhưng có chỉ số octan khác xăng động cơ và được sử dụng như nguyên liệu đầu vào cho sản xuất hoặc các ngành công nghiệp như pha sơn hay pha xăng có mã HS 2710.12.31, 2710.12.39, 2710.12.40, 2710.12.50, 2710.12.60, 2710.12.70, 2710.12.80, 2710.12.91, 2710.12.92, 2710.12.99 đang có mức thuế suất thuế nhập khẩu MFN là 20%.
Do đó, để đảm bảo thống nhất với thuế suất MFN đối với mặt hàng xăng động cơ không pha chì hiện đã được điều chỉnh giảm từ 20% xuống 10%, hỗ trợ giảm giá nguyên liệu đầu vào cho các ngành sản xuất và đảm bảo phù hợp với nguyên tắc ban hành biểu thuế là thuế suất nguyên liệu thấp hơn thành phẩm, tránh vướng mắc trong việc phân loại của cơ quan hải quan, Bộ Tài chính đề xuất điều chỉnh giảm thuế suất đối với các mặt hàng chế phẩm xăng này bằng với mức thuế suất thuế nhập khẩu MFN mặt hàng xăng không pha chì là 10%.
Đề xuất giảm thuế Ethanol từ 15% xuống 10%
Về giảm thuế nhập khẩu MFN đối với mặt hàng Ethanol, Bộ Tài chính nhận được kiến nghị của một số cơ quan về đề nghị về giảm thuế nhập khẩu MFN mặt hàng Ethanol mã HS 2207.20.19 từ 15% xuống 10%, mã HS 2207.20.11 từ 15% xuống 10%.
Hiện nay, Việt Nam có 6 nhà máy sản xuất Ethanol để phối trộn làm xăng sinh học. Nhu cầu sử dụng Ethanol để pha chế xăng E5 RON92 trong nước khoảng 200.000m3/năm. Năng lực sản xuất Ethanol của các nhà máy tại Việt Nam đạt 400.000 m3/năm. Tính đến thời điểm hiện tại, đa số các nhà máy đã dừng hoạt động do thua lỗ.
Một số nhà máy đang xây dựng đã dừng không xây dựng vì nhiều nguyên nhân đến từ thiếu hụt vốn, nguồn nguyên liệu thiếu ổn định và sức ép cạnh tranh cao từ Ethanol nhập khẩu.
Về nguyên liệu sản xuất Ethanol trong nước: Hiện nay nguyên liệu chủ yếu để pha chế ra Ethanol tại Việt Nam là củ khoai mì (sắn), nhưng quy mô vùng trong không lớn, chu yếu phải thu mua từ các hộ dân trồng.
Nguồn nguyên liệu thứ cấp số lượng ít là rỉ đường từ các nhà máy đường. Như vậy, Ethanol do Việt Nam sản xuất có chi phí giá thành cao, sản lượng thấp do nguồn nguyên liệu không ổn định nên kém cạnh tranh về giá so với Ethanol nhập khẩu.
Liên quan đến kiến nghị giảm thuế MFN mặt hàng Ethanol, ngày 28/10/2019, Ủy ban Ngũ cốc Hoa Kỳ cũng có công văn đề nghị điều chỉnh thuế mặt hàng Ethanol mã HS 2207.20.19 từ 20% xuống 5%, mã HS 2207.20.11 từ 17% xuống 10%.
Trên cơ sở ý kiến của các bộ, ngành, địa phương và thực tế trong nước, Bộ Tài chính đã trình Chính phủ ban hành Nghị định số 57/2020/NĐ-CP, trong đó đã điều chỉnh mã HS 2207.20.11 từ 17% xuống 15% và 2207.20.19 từ 20% xuống 15%.
Tuy nhiên, đến nay, phía Mỹ tiếp tục có kiến nghị giảm thuế nhập khẩu đối với mặt hàng Ethanol mã HS 2207.20.19 từ 15% xuống 5%, mã HS 2207.20.11 từ 15% xuống 10%.
Bộ Tài chính cho biết, mặt hàng Ethanol và xăng khoáng là nguyên liệu đầu vào để pha chế ra xăng sinh học.
Khác với xăng khoáng là sản phẩm có nguồn gốc từ tài nguyên khoáng sản không tái tạo thì Ethanol là sản phẩm của ngành nông nghiệp (được sản xuất từ sắn, ngô, gạo, bã mía...) có khả năng tái tạo được nên Chính phủ đã có chủ trương khuyến khích sử dụng xăng sinh học nhằm mục tiêu bảo vệ môi trường.
Ngoài ra, trong bối cảnh giá xăng thế giới và trong nước tăng cao kèm theo sự thiếu hụt về cung ứng xăng dầu thì việc nhập khẩu Ethanol sẽ bù đắp phần thiếu hụt của xăng khoáng.
Các sắc thuế bảo vệ môi trường và thuế tiêu thụ đặc biệt cũng đều quy định ưu đãi đối với mặt hàng Ethanol.
Theo nguyên tắc thuế suất thấp hơn thuế suất thuế nhập khẩu xăng khoáng nhưng vẫn đảm bảo dư địa để đàm phán hiệp định thương mại (FTA) cho các biểu thuế tới đây.
Do đó, Bộ Tài chính đề xuất điều chỉnh thuế suất mặt hàng Ethanol từ 15% xuống 10% thay cho phương án 12% đã gửi xin ý kiến./.
|
Giảm thuế nhằm giảm giá xăng dầu Theo Bộ Tài chính, việc điều chỉnh như trên không tác động đến sản xuất trong nước do mức điều chỉnh không lớn, nhưng sẽ tác động giảm giá mặt hàng xăng dầu, đặc biệt trong bối cảnh hiện nay. Đồng thời, việc điều chỉnh góp phần tạo thuận lợi cho hàng hóa của Việt Nam xuất khẩu vào thị trường Hoa Kỳ. Tuy nhiên, thực hiện theo phương án này sẽ tác động làm giảm thu ngân sách, nhưng dự kiến số giảm thu không quá lớn./. |