"Bóc tách" đường tắt tới sàn chứng khoán thông qua SPAC
SPAC khác gì với IPO?
Trao đổi với Lao Động, ông Huỳnh Hoàng Phương - Trưởng phòng Nghiên cứu và Phân tích Đầu tư tại FIDT - lý giải chi tiết về hình thức SPAC (Special Purpose Acquisition Company).
Cụ thể về bản chất, SPAC là một công ty rỗng (shell company) được các nhà đầu tư lập nên với mục đích duy nhất là huy động vốn thông qua một vụ IPO và niêm yết trên sàn chứng khoán, để cuối cùng SPAC đi thâu tóm hay sáp nhập với một công ty khác (gọi là công ty mục tiêu đang muốn niêm yết).
Do công ty SPAC này đã niêm yết và giao dịch trên sàn chứng khoán nên sau khi sáp nhập hay mua lại công ty mục tiêu, công ty mới (sau khi sáp nhập) cũng đã niêm yết trên sàn chứng khoán.
Theo ông Phương, hình thức niêm yết thông qua SPAC khác với IPO truyền thống ở một số điểm như sau:
Thứ nhất, niêm yết qua SPAC ít tốn thời gian hơn hơn thủ tục IPO truyền thống.
Thứ hai, một số công ty không đáp ứng đủ điều kiện để thực hiện niêm yết truyền thống nhưng thông qua SPAC thì có thể né điều kiện niêm yết trực tiếp.
Thứ ba, thủ tục niêm yết nhanh và đơn giản hơn cũng khiến chi phí niêm yết theo phương thức này thấp hơn IPO truyền thống.
Thứ tư, định giá doanh nghiệp khi niêm yết thông qua SPAC có thể được xác định trước thông qua thỏa thuận trước giữa SPAC sponsor và công ty mục tiêu thay vì điều kiện thị trường thông thường.
Sau SPAC, vấn đề nằm ở huy động vốn
Ông Huỳnh Hoàng Phương cho biết: "Việc "đi đường tắt" thông qua SPAC là cách làm thông thường để niêm yết trên thị trường Mỹ của các công ty công nghệ, xe điện hay công ty châu Á.
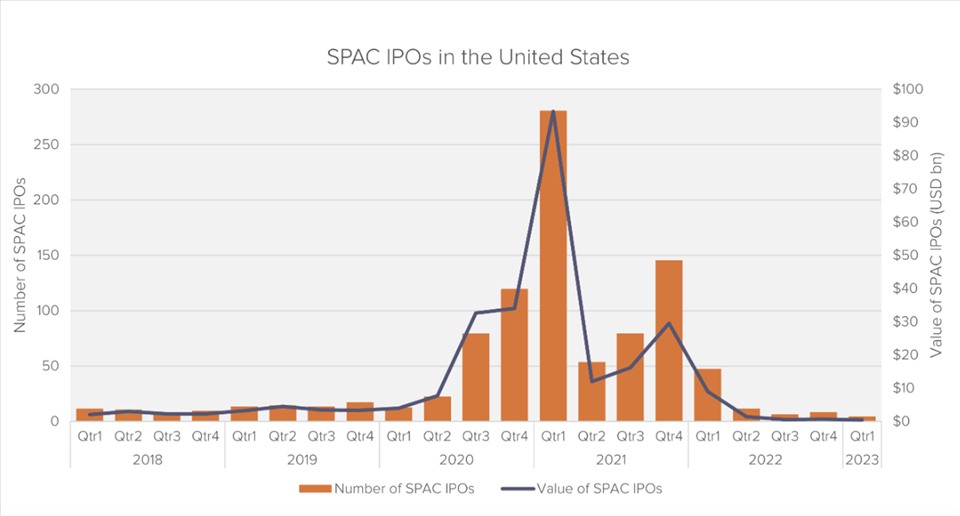
Hiện tại, việc niêm yết theo phương thức này đã khó hơn rất nhiều so với 2020, 2021 do quy định chặt chẽ hơn và chính sách tiền tệ thắt chặt".
Theo ông Vũ Duy Khánh - Giám đốc Trung tâm phân tích tại Chứng khoán Smart Invest, thị trường chứng khoán Việt Nam chưa có quy định về SPAC nên sẽ không thể thực hiện được. Một số doanh nghiệp đã tìm cách mua lại doanh nghiệp trên sàn, sau đó họ sáp nhập vào nhưng quá trình này thường mất rất nhiều thời gian. SPAC ở Mỹ lại càng khó hơn vì cần những doanh nghiệp có quy mô lớn.
"SPAC để lên sàn là một chuyện, còn làm sao huy động được vốn mới là vấn đề quan trọng. Nếu không có nhà đầu tư tham gia cùng thì họ phải có một giao dịch trên sàn và thoái được vốn ra, phải thu được tiền về cho doanh nghiệp. Quá trình này cũng rất cần rất nhiều thời gian.
Nếu SPAC rồi mà không ghi nhận giao dịch thì hoàn toàn cũng có thể bị huỷ niêm yết. Nếu không bán được vốn cho nhà đầu tư nước ngoài thì gần như việc lên sàn chứng khoán không có ý nghĩa. Việc niêm yết chỉ là để niêm yết thôi" - ông Khánh nói.