Thép Pomina (POM) ghi nhận lỗ hơn 55 tỷ đồng trong quý 1

Nguyên nhân do tình hình tiêu thụ chung của ngành thép giảm mạnh.

Thép Pomina (POM) ghi nhận lỗ hơn 55 tỷ đồng trong quý 1
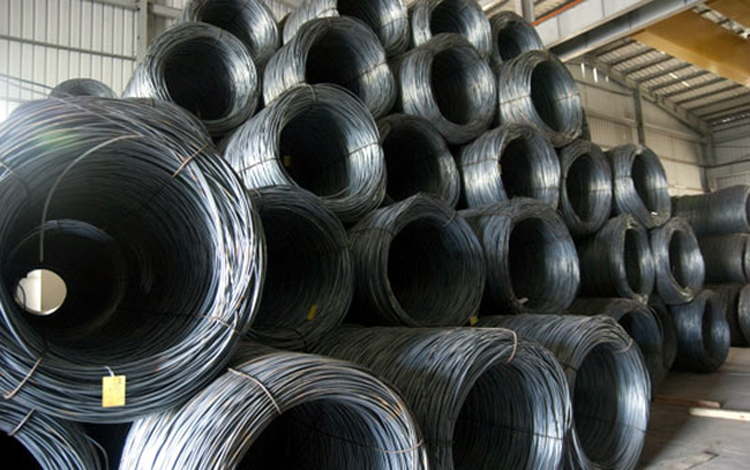
CTCP Thép Pomina (mã chứng khoán POM) công bố báo cáo tài chính quý 1/2020 với doanh thu thuần đạt hơn 2.519 tỷ đồng, giảm 19,3% so với quý 1/2019. Trong cơ cấu doanh thu của công ty, doanh thu bán thép nội địa đạt 2.051 tỷ đồng, đóng góp trên 81% tổng doanh thu và giảm 8% so với cùng kỳ. Doanh thu xuất khẩu chỉ đạt hơn 454 tỷ đồng, giảm mạnh so với con số 882 tỷ đồng đạt được quý 1 năm ngoái. 

Chi phí lãi vay trong quý hơn 102 tỷ đồng (tăng gần gấp đôi so với đầu năm). Tính đến 31/3/2020 Thép Pomina ghi nhận còn vay nợ thuê tài chính ngắn hạn hơn 5.591 tỷ đồng (giảm 177 tỷ đồng so với đầu năm) và 1.568 tỷ đồng vay nợ thuê tài chính dài hạn (tăng 100 tỷ đồng so với thời điểm đầu năm). Lưu chuyển tiền thuần từ hoạt động kinh doanh ghi âm 276 tỷ đồng.

Giải trình kết quả kinh doanh, Thép Pomina cho biết, tình hình tiêu thụ chung của ngành thép quý 1 đầu năm giảm, dẫn tới lượng thép và doanh thu quý 1 của Pomina cũng giảm theo. Bên cạnh đó, công ty đang triển khai dự án lò cao, quý 2/2020 mới bắt đầu đi vào hoạt động, nên chi phí lãi vay cao. 

Kết quả, trừ các chi phí, Pomina lỗ ròng hơn 55,7 tỷ đồng, trong khi quý 1 năm ngoái lỗ hơn 83,6 tỷ đồng.

Lượng hàng tồn kho đến cuối quý 1 còn 2.660 tỷ đồng, giảm 406 tỷ đồng so với thời điểm đầu năm, trong đó chủ yếu giảm tồn kho nguyên liệu, trong khi đó giá trị tồn kho thành phẩm sắt xây dựng lại tăng 575 tỷ đồng, lên trên 1.05051 tỷ đồng.


Theo Nhịp sống kinh tế

Mùa báo cáo quý III: Phép thử niềm tin

VN-Index vẫn quanh vùng 1.760 điểm, nhưng chỉ 26,2% số cổ phiếu nằm trên EMA50 và 23,7% trên EMA200, cho thấy độ rộng thị trường suy yếu rõ rệt. Mùa báo cáo quý III/2026 được kỳ vọng ghi nhận lợi nhuận tăng 23-25%, nhưng có thể chủ yếu tạo cơ hội chọn lọc cổ phiếu thay vì thúc đẩy toàn thị trường bứt phá.

Từ giá carbon đến dòng vốn

Thị trường carbon đang mở thêm một kênh định giá cho hoạt động phát thải, nhưng để tín hiệu đó tác động đến quyết định đầu tư và huy động vốn, Việt Nam còn phải giải bài toán về dữ liệu, tiêu chuẩn xác minh, kỳ hạn và cấu trúc sản phẩm tài chính.

Thông tư 50 - những cổ phiếu ngân hàng nào hưởng lợi?

Phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR theo Thông tư 50. Việc áp dụng sớm cơ chế mới có thể nâng trần LDR lên 95%, qua đó mở thêm dư địa tăng trưởng tín dụng.

Thị trường phân hóa, nhóm cảng biển và bán lẻ khởi sắc

Trong bối cảnh thị trường chung giao dịch phân hóa và các nhóm trụ cột Vingroup, ngân hàng - chứng khoán gia tăng sức ép khiến VN-Index đảo chiều sau 2 phiên hồi phục, một số nhóm ngành vẫn đua nhau khởi sắc như cảng biển, bán lẻ...

Nhận diện dòng vốn ngoại sau nâng hạng

Việt Nam đã chính thức bước vào nhóm thị trường mới nổi của FTSE, nhưng khối ngoại vẫn bán ròng. Diễn biến này cho thấy cần phân biệt dòng vốn ETF, quỹ chủ động và dòng tiền ngắn hạn, thay vì kỳ vọng nâng hạng sẽ lập tức đảo chiều dòng vốn ngoại.

Video