BVSC: “2020 là năm đầy thử thách cho Sabeco, doanh thu nhiều khả năng sẽ sụt giảm”
Trong năm 2019, Sabeco (SAB) ghi nhận những tín hiệu tích cực từ hoạt động kinh doanh với doanh thu thuần 37.899 tỷ đồng (+5,4% yoy) và lợi nhuận sau thuế (cổ đông công ty mẹ) đạt 5.053 tỷ đồng (+21% yoy). Việc thay đổi diện mạo mới cũng như gia tăng quảng cáo đã mang lại kết quả tích cực cho Sabeco.
Biên lãi gộp Sabeco cũng được cải thiện đáng kể từ mức 22,5% trong năm 2018 lên 25,2% trong năm 2019. Năm qua, Sabeco đã khởi động nhiều chương trình để giảm tiêu hao nguyên vật liệu và bao bì. Ngoài ra, giá nhôm bình quân cũng giảm gần 15% đã tác động tích cực tới biên lợi nhuận doanh nghiệp.
Dù vậy, theo đánh giá của CTCK Bảo Việt (BVSC), năm 2020 được dự báo sẽ là một năm đầy thử thách của Sabeco. Hai yếu tố bất lợi chính trong năm nay là Nghị định 100/2019/NĐ-CP và dịch Corona sẽ có những ảnh hưởng tiêu cực đến tiêu thụ bia – rượu tại Việt Nam.
Nghị định 100/2019/NĐ-CP phạt nặng hành vi uống rượu – bia lái xe là yếu tố BVSC đánh giá có những tác động lớn nhất: (i) lưu lượng khách đến các quán ăn giảm rõ rệt và có xu hướng chuyển sang các loại nước uống khác như nước suối, nước có ga (ii) tiêu thụ rượu – bia vào dịp trước Tết ở các siêu thị, tạp hoá có vẻ chậm hơn những năm trước.
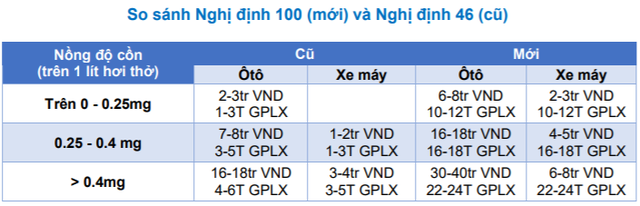
Trao đổi về vấn đề này, lãnh đạo Sabeco cho rằng thị trường bia sẽ bị ảnh hưởng trong ngắn hạn (gần nhất là Q1/2020) và sẽ cần thời gian để thói quen tiêu dùng thích nghi với chính sách mới. Tuy nhiên công ty tạm thời chưa lượng hoá hay đưa ra kế hoạch sản lượng tiêu thụ cho cả năm 2020.
Dịch Corona nếu lan rộng hơn có thể làm cho người tiêu dùng tránh xa những nơi đông đúc như hàng quán qua đó ảnh hưởng tiêu cực đến tiêu thụ rượu – bia. Nên nhớ rằng đặc thụ của ngành bia Việt Nam là kênh tiêu thụ on-trade chiếm đến 70% tổng tiêu thụ (Euromonitor). Tuy nhiên, hiện tại có vẻ như dịch đang được kiểm soát khá tốt tại Việt Nam nên yếu tố này cần phải theo dõi thêm.
BVSC đưa ra nhiều kịch bản cho KQKD năm 2020 nhưng thiên về khả năng doanh thu sẽ giảm. Ở kịch bản cơ bản, BVSC dự báo doanh thu thuần đạt 35.287 tỷ đồng (-6,9% yoy) và lợi nhuận sau thuế thuộc về cổ đông cty mẹ đạt 4.770 tỷ đồng (-5,6% yoy). EPS dự phóng 6.843 đồng/cp tương ứng với P/E 2020 là 28,5 lần. Các giả định chính:
+ Sản lượng tiêu thụ bia giảm 10%, giá bán bình quân tăng 2,5 – 3% nhờ tăng giá bán và thay đổi cơ cấu tiêu thụ sản phẩm.
+ Biên gộp chung giữ nguyên ở mức cao trên 25%, trong đó biên gộp của bia tăng nhẹ từ 29,2% lên 29,6% nhờ chi phí đầu vào thấp hơn và các chương trình tiết kiệm mà Sabeco tiếp tục triển khai.
Chi phí bán hàng và quản lý doanh nghiệp/ doanh thu thuần ở mức 11,3% so với 10,7% của năm 2019 do BVSC cho rằng Sabeco vẫn phải tiếp tục đầu tư cho các hoạt động quảng bá thương hiệu dù sản lượng giảm để giành lấy thị phần.
Tuy nhiên, về tổng thể BVSC cho rằng khó có thể lượng hoá được tác độc của Nghị định 100 cũng như dịch bệnh Corona nên đã đưa ra 5 kịch bản cho Sabeco như sau:
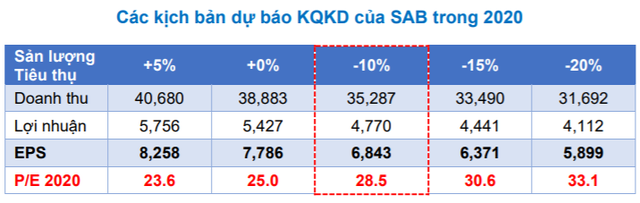
BVSC cho rằng so với các công ty cùng ngành trong khu vực, giá thị trường hiện tại của Sabeco có vẻ đã khá phù hợp với triển vọng 12 tháng tới xét trên kịch bản cơ bản được đưa ra và những yếu tố bất lợi chung của thị trường.
Tuy nhiên, trong trung và dài hạn, BVSC tin rằng ThaiBev còn rất nhiều việc để làm ở Sabeco và còn nhiều giá trị khác có thể được mở khoá từ quá trình tái cơ cấu. Do đó, nếu giá SAB giảm về các vùng giá hấp dẫn hơn song song với việc công bố KQKD kém khả quan trong các quý tới sẽ là cơ hội tốt để tích luỹ SAB cho mục tiêu đầu tư xa hơn.