Triển vọng nào cho ngành dệt may trước áp lực lạm phát?
Lạm phát tăng cao ảnh hưởng đến biên lợi nhuận các doanh nghiệp dệt may
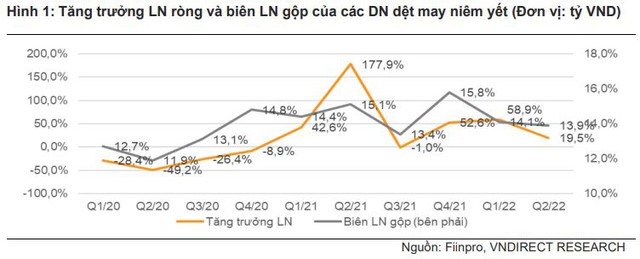
Theo ước tính của VNDirect, tổng doanh thu quý 2/2022 của các doanh nghiệp dệt may niêm yết tăng 22,4% so với cùng kỳ nhờ nhu cầu mạnh mẽ từ thị trường xuất khẩu chính như Mỹ và EU. Tuy nhiên, ngoại trừ các doanh nghiệp sử dụng sợi bông, biên LN gộp của các doanh nghiệp dệt may giảm 0,3 điểm % do giá nguyên liệu đầu vào tăng cao. Khấu trừ chi phí, lợi nhuận ròng toàn ngành chỉ tăng 19,5% so với cùng kỳ.
Dù các doanh nghiệp sản xuất sợi bông ghi nhận kết quả ấn tượng trong nửa đầu năm 2022, song biên lợi nhuận gộp của các công ty sợi polyester lại chịu ảnh hưởng do nguyên liệu đầu vào tăng cao. VNDirect kỳ vọng các công ty may mặc sẽ cải thiện biên LN gộp trong quý 4/2022 do giá nguyên liệu đầu vào sẽ hạ nhiệt trong quý 3 khi giá dầu và giá bông giảm.
VNDirect cho rằng triển vọng của ngành dệt may sẽ phụ thuộc vào việc kiểm soát lạm phát tại các thị trường xuất khẩu lớn như Mỹ và EU. Hiện 85% doanh thu của các công ty dệt may đến từ xuất khẩu, trong đó Mỹ và EU chiếm 61%. Theo VNDirect, nhu cầu của các mặt hàng quần áo cao cấp như áo sơ mi và áo phông làm từ sợi tái chế và sợi bông (giá cao hơn) sẽ chậm lại trong nửa cuối năm 2022.
Theo ban lãnh đạo các công ty may mặc, khách hàng Mỹ đã rút ngắn thời gian đặt hàng trước từ 6 tháng xuống còn 3 tháng do lượng hàng tồn kho cao và áp lực lạm phát. Các doanh nghiệp lớn như TCM, STK, ADS có đủ đơn đặt hàng cho quý 3, nhưng một số khách hàng đã hủy đơn hàng do lượng hàng tồn kho cao. Trong khi đó, các đơn đặt hàng trong quý 4 năm nay đã chậm lại do lo ngại về lạm phát.
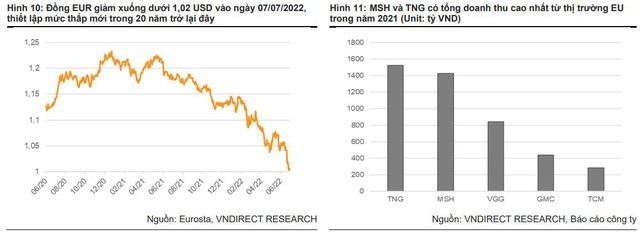
Ngoài ra, tỷ giá cũng gây áp lực lên đà tăng trưởng LN của các DN dệt may xuất khẩu đến EU trong nửa cuối năm 2022. Cụ thể, đồng tiền chung của khu vực EU đã liên tục giảm giá do lo ngại về suy thoái đến từ vấn đề nguồn cung năng lượng của EU, khi Nga đe dọa sẽ giảm cung cấp khí đốt cho Đức và nhiều nước khác. VNDirect cho rằng LN ròng nửa cuối năm các công ty may mặc như MSH, TNG, TCM sẽ giảm 5-10% so 6 tháng đầu năm 2022 do lỗ chênh lệch tỷ giá hối đoái.
Kỳ vọng vào chu kỳ sản xuất mới và cú hích từ EVFTA
Triển vọng của ngành dệt may sẽ tươi sáng hơn trong quý 1/2023 do các sản phẩm dệt may sẽ được giảm thuế xuất khẩu vào thị trường EU vào năm 2023 nhờ EVFTA. Theo Hiệp định Thương mại Tự do (FTA), các loại hàng may mặc bao gồm B3, B5, B7 sẽ được giảm 2% - 4% thuế xuất khẩu vào năm 2023. Ngoài ra, Ủy ban châu Âu dự báo lạm phát trong khu vực đồng tiền chung châu Âu sẽ đạt 8,3% vào năm 2022, trước khi giảm xuống 4,3% vào năm 2023.
Đồng thời, đội ngũ phân tích cũng cho rằng lạm phát thấp hơn sẽ kích thích nhu cầu mua sắm các mặt hàng thời trang trong năm 2023. Do đó, kỳ vọng một số doanh nghiệp dệt may xuất khẩu com-lê, áo sơ mi, quần và váy sang châu Âu như MSH, M10, VGG, TNG sẽ được hưởng lợi từ EVFTA.
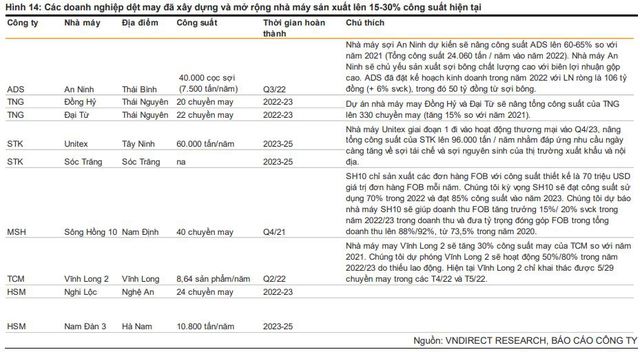
Bên cạnh những thách thức, VNDirect cho rằng các công ty dệt may đang bước vào một chu kỳ đầu tư mới khi đẩy mạnh mở rộng năng lực sản xuất tại thị trường Mỹ và châu Âu dự kiến sẽ phục hồi trong quý quý 2/2023.
Năm 2023 có thể ghi nhận mức tăng trưởng lợi nhuận ấn tượng của các doanh nghiệp lớn như STK, MSH, HSM khi các nhà máy mới hoàn thành và đi vào hoạt động ở mức 80-85% công suất. Trong đó, STK và MSH được kỳ vọng sẽ ghi nhận mức tăng trưởng mạnh mẽ vào năm 2023 khi dự án Unitex hoàn thành và chạy thương mại vào quý 4 năm nay trong khi nhà máy SH10 dự kiến chạy với 80% công suất vào năm 2023.