Toàn cảnh ngân hàng nửa đầu năm 2026: Những 'ông lớn' tăng trưởng lợi nhuận 2 con số
Nửa sáng: Vietcombank bỏ xa phần còn lại
Vietcombank tiếp tục là quán quân lợi nhuận toàn ngành với 29.222 tỷ đồng lợi nhuận trước thuế, tăng 33,5% so với cùng kỳ năm ngoái với động lực chính đến từ thu nhập lãi thuần. Đáng chú ý, chỉ riêng trong quý II, lợi nhuận của Vietcombank tăng tới 58% khi chi phí dự phòng rủi ro tín dụng giảm gần 38%. Điều này giúp ngân hàng nới rộng khoảng cách với phần còn lại của hệ thống.
Xếp sau là VietinBank với lợi nhuận trước thuế đạt 25.878 tỷ đồng, tăng gần 37%. Đây là mức tăng trưởng phần trăm cao nhất trong nhóm Big4, dù ngân hàng đã tăng mạnh chi phí dự phòng thêm 78,3% trong quý II.
Trong khi đó, Agribank, dù tăng trưởng tới hơn 42%, mức tăng phần trăm cao nhất trong nhóm ngân hàng quốc doanh vẫn tụt xuống vị trí thứ 6 với 18.821 tỷ đồng, thấp hơn VPBank.
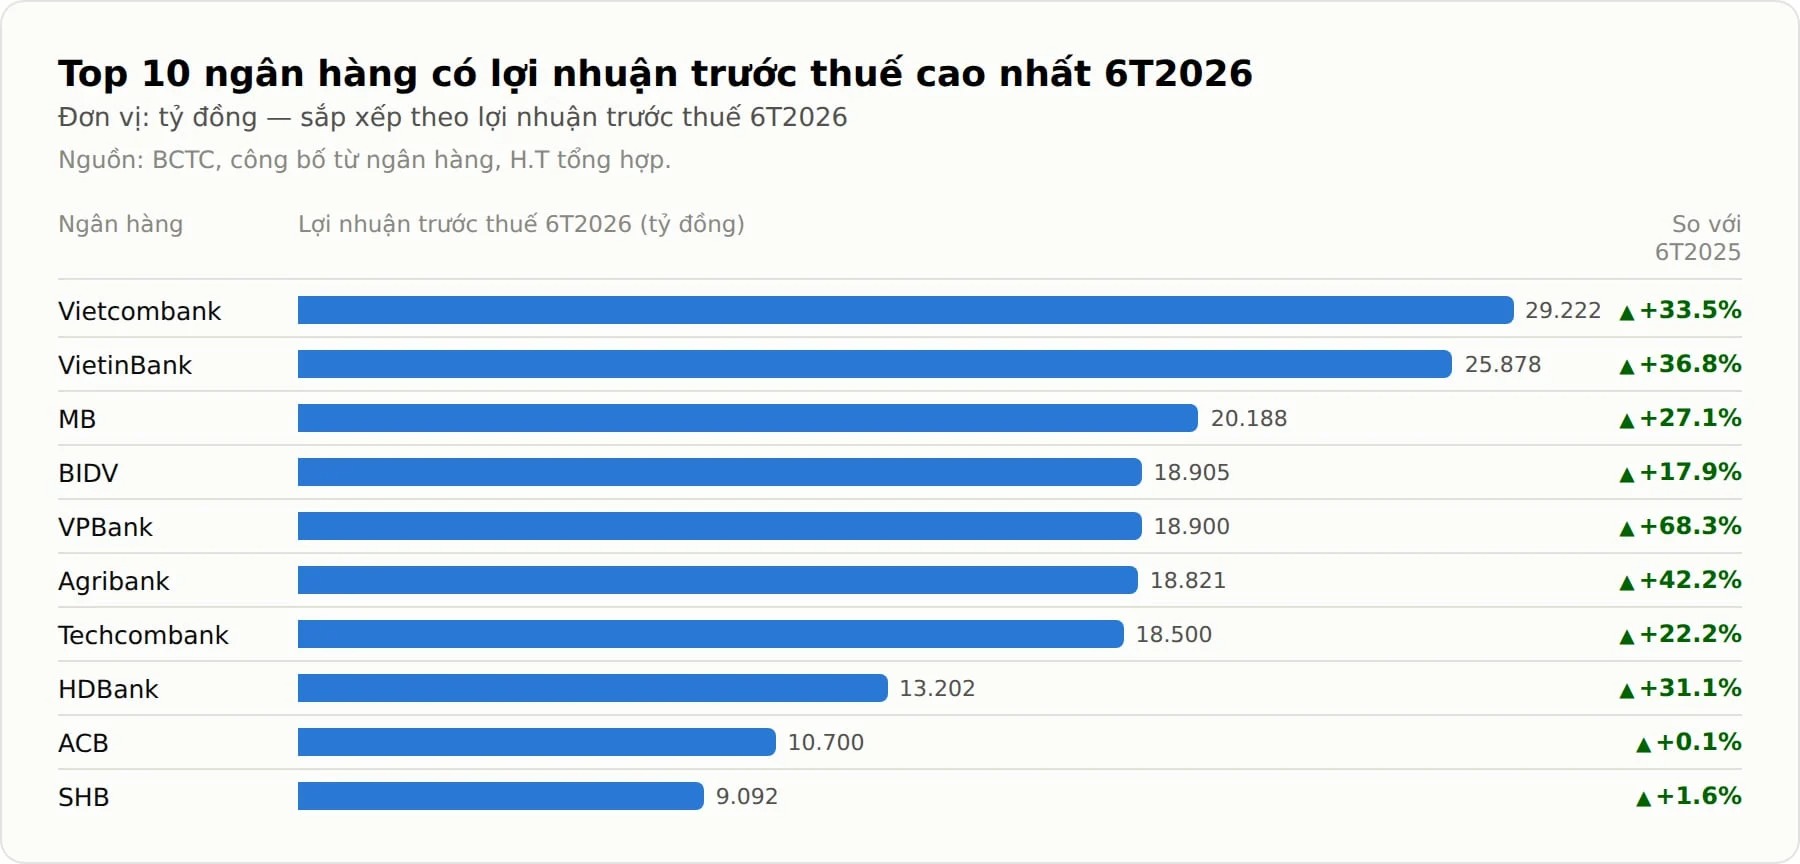 |
Ở khối ngân hàng thương mại cổ phần tư nhân, MB là cái tên nổi bật nhất khi MB vượt qua BIDV để lọt Top 3 toàn ngành với 20.188 tỷ đồng, tăng 27,1%. VPBank là cái tên nổi bật tiếp theo với lợi nhuận trước thuế hợp nhất 6 tháng đạt gần 18.900 tỷ đồng, tăng 68% - mức tăng trưởng phần trăm cao nhất trong nhóm ngân hàng tư nhân quy mô lớn. Riêng quý II, lợi nhuận của ngân hàng đạt gần 11.000 tỷ đồng, mức cao kỷ lục trong lịch sử hoạt động của ngân hàng. Theo sao là Techcombank với 18.540 tỷ đồng, tăng khiêm tốn hơn ở mức 22,5%.
Nhóm tiếp theo trong top 10 gồm HDBank (13.202 tỷ đồng), ACB (10.700 tỷ đồng) và SHB (9.092 tỷ đồng).
Điểm đáng chú ý trong bức tranh toàn cảnh 6 tháng đầu năm của ngân hàng là sự tăng trưởng ấn tượng của các ngân hàng quy mô top dưới. Trong đó, có ba ngân hàng ghi nhận mức tăng trưởng lợi nhuận ba chữ số gồm ABBank tăng 80% lên 3.016 tỷ đồng, Vietbank tăng 83,4% lên 944 tỷ đồng và BVBank ước lãi tăng khoảng 400-486%, đạt khoảng 500 tỷ đồng.
Nhóm còn lại như PGBank (tăng 65,7%), VietABank (tăng 15,7%), KienlongBank (tăng 27,6%) hay MSB (tăng gần 8%) cũng góp phần củng cố xu hướng tăng trưởng lợi nhuận chung của ngành ngân hàng.
Nửa tối: 5 ngân hàng đi lùi, áp lực dự phòng là mẫu số chung
Ở chiều ngược lại, 5 ngân hàng ghi nhận lợi nhuận trước thuế sụt giảm với biên độ trải dài từ mức giảm nhẹ đến mức giảm sâu gần 75%.
Giảm sâu nhất là Saigonbank khi lợi nhuận trước thuế 6 tháng chỉ đạt 48 tỷ đồng, giảm 72,41% so với cùng kỳ. Đáng chú ý, ngân hàng này trở thành nhà băng đầu tiên báo lỗ trong quý II/2026 với khoản lỗ trước thuế gần 40 tỷ đồng, trong khi cùng kỳ năm ngoái vẫn lãi hơn 76 tỷ đồng. Nguyên nhân chính đến từ lợi nhuận thuần từ hoạt động kinh doanh giảm hơn 62% trong quý, trong khi chi phí dự phòng rủi ro vẫn tăng 62,4%.
Xếp thứ hai về mức giảm là Eximbank, với lợi nhuận trước thuế ước đạt 730 tỷ đồng, giảm 51%, hoàn thành khoảng 48% kế hoạch năm. Đà giảm diễn ra xuyên suốt cả hai quý: quý I giảm 59%, quý II ước giảm khoảng 40%. Đây cũng là ngân hàng cắt giảm nhân sự mạnh nhất trong nhóm thống kê, còn 5.635 nhân viên, giảm 826 người so với cùng kỳ năm trước.
Sacombank là trường hợp đáng chú ý tiếp theo với lợi nhuận trước thuế sau trích lập ước đạt 1.900-2.000 tỷ đồng, giảm khoảng một nửa so với cùng kỳ. Biên lãi thuần (NIM) thu hẹp cùng tỷ lệ nợ xấu ước tăng lên khoảng 5,6% đã đẩy chi phí dự phòng rủi ro lên hơn 4.700 tỷ đồng - mức cao kỷ lục và thuộc nhóm cao nhất toàn ngành.
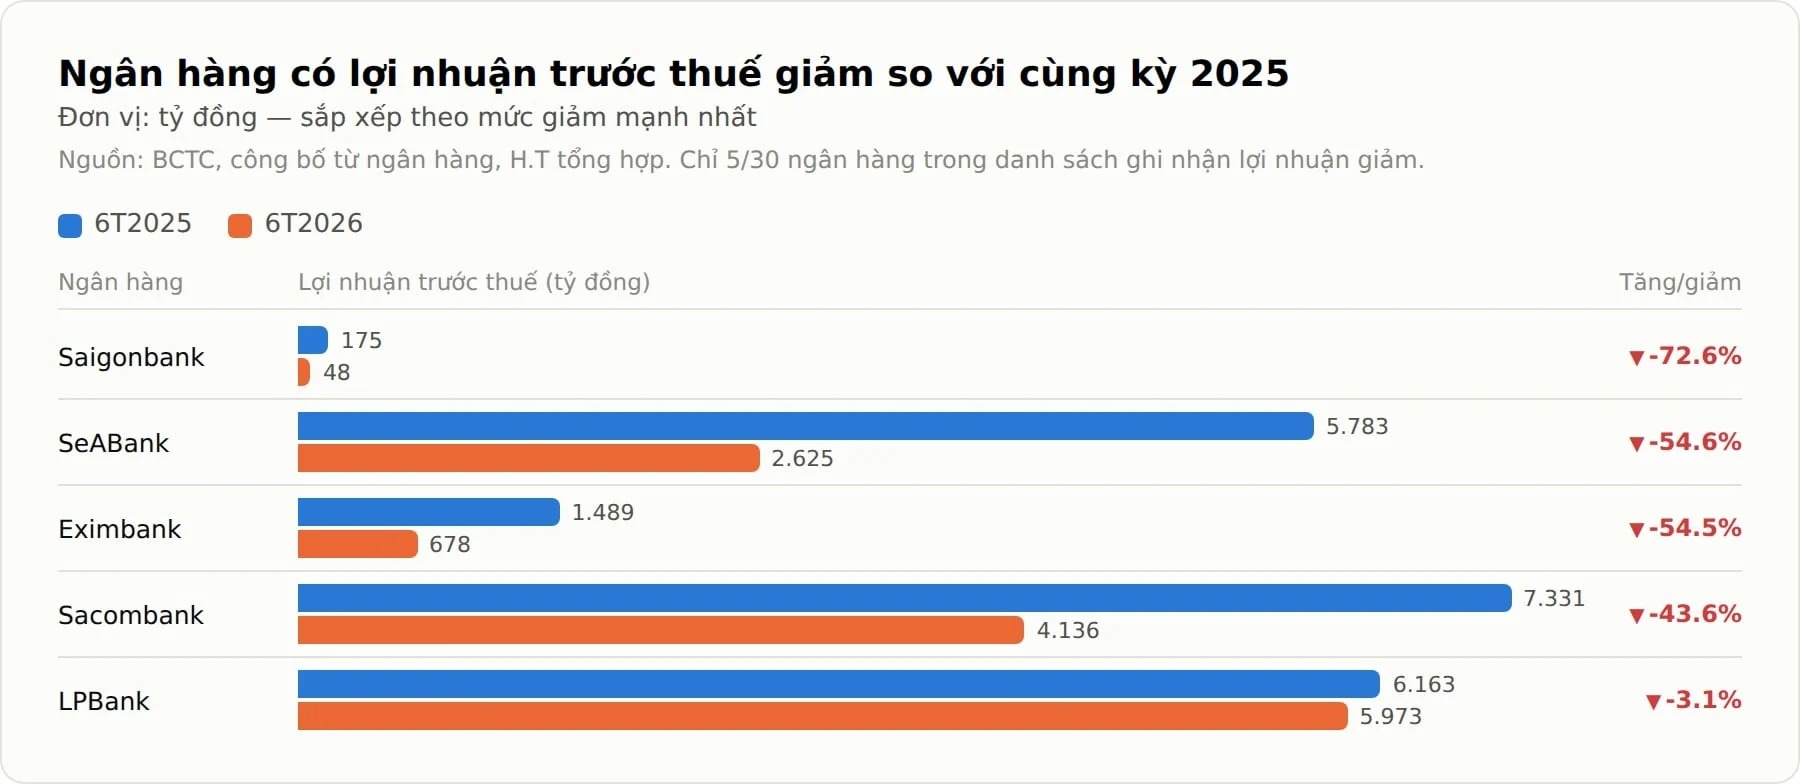 |
LPBank là ngân hàng tiếp theo ghi nhận lợi nhuận trước thuế giảm, đạt 5.973 tỷ đồng, giảm 3,1%. Đáng chú ý, lợi nhuận thuần từ hoạt động kinh doanh của ngân hàng này vẫn tăng 10,2%, nhưng chi phí dự phòng rủi ro tăng gấp 2,3 lần cùng kỳ đã bào mòn toàn bộ phần tăng trưởng.
Riêng với SeABank dù ghi nhận mức giảm gần 55% về lợi nhuận trước thuế 6 tháng đầu năm, xuống còn 2.625 tỷ đồng. Nguyên nhân là trong kỳ này, SeABank không ghi nhận khoản thu đột biến lớn, trong khi cùng kỳ năm ngoái ngân hàng có khoản thu đột biến lớn hàng nghìn tỷ từ việc bán công ty tài chính PTF. Vì thế, con số sụt giảm lợi nhuận không phải hiệu quả kinh doanh suy giảm và trích lập dự phòng của ngân hàng cũng không tăng lên trong kỳ.
Nhìn chung, mẫu số chung của cả 5 ngân hàng suy giảm lợi nhuận không phải là sự sa sút về doanh thu cốt lõi, mà là áp lực trích lập dự phòng rủi ro tín dụng tăng vọt, phản ánh việc các ngân hàng đang chủ động xử lý nợ xấu tồn đọng trong bối cảnh chất lượng tài sản chịu sức ép.