Thủy điện Đa Nhim Hàm Thuận Đa Mi (DNH): Lợi nhuận cả năm giảm 21% so với cùng kỳ, vẫn vượt 84% kế hoạch năm
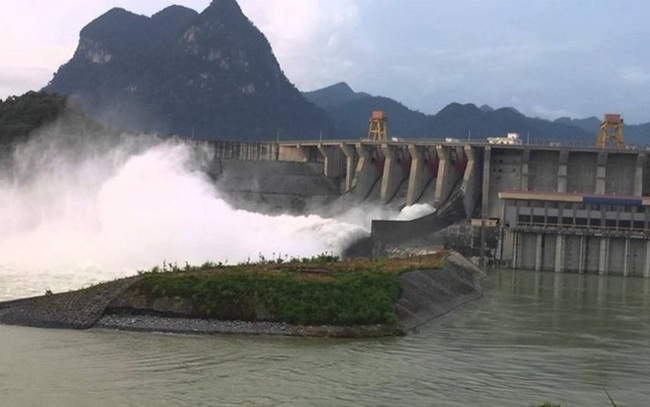
CTCP Thủy điện Đa Nhim – Hàm Thuận – Đa Mi (mã chứng khoán DNH) công bố báo cáo tài chính hợp nhất quý 4/2019 với doanh thu và lợi nhuận giảm sút mạnh so với cùng kỳ.
Cụ thể, doanh thu thuần quý 4 đạt 523,6 tỷ đồng, giảm 35% so với cùng kỳ. Trong khi đó chi phí giá vốn bỏ ra lại tăng 15% so với cùng kỳ, dẫn đến lợi nhuận gộp quý 4 giảm mạnh hơn một nửa quý 4 năm ngoái, đạt 259 tỷ đồng.
Doanh thu tài chính quý 4 tăng gần gấp đôi lên 59 tỷ đồng – đây phần lớn là doanh thu từ lãi tiền gửi, cho vay. Trên BCTC thể hiện, tính đến cuối năm, tiền gửi có kỳ hạn còn hơn 592 tỷ đồng, giảm gần 1 nửa so với thời điểm đầu năm.
Tuy nhiên chi phí tài chính đạt tới 71,6 tỷ đồng trong khi cùng kỳ ghi âm gần 302 triệu đồng. Bên cạnh đó phần lỗ ghi nhận từ các công ty liên doanh liên kết trong quý đạt hơn 2 tỷ đồng, trong khi cùng kỳ có lãi hơn 4,6 tỷ đồng.
Những yếu tố trên dẫn đến Thủy điện Đa Nhim – Hàm Thuận – Đa Mi báo lãi sau thuế đạt 177,1 tỷ đồng, giảm đến 63% so với quý 4/2018. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 177,6 tỷ đồng.
Tính chung cả năm 2019 doanh thu đạt hơn 2.195 tỷ đồng, giảm sút 8,5% so với năm trước đó. Trong khi đó chi phí giá vốn lại tăng trên 8% cùng kỳ năm ngoái nên riêng lợi nhuận gộp giảm 17% cùng kỳ, đạt hơn 1.342 tỷ đồng.
Doanh thu tài chính cả năm đạt 147 tỷ đồng, tăng 12% so với cùng kỳ, chi phí tài chính cũng tăng mạnh 84% lên mức 160 tỷ đồng. Đáng chú ý, trong năm 2019 công ty còn ghi nhận khoản lỗ khác 6 tỷ đồng trong khi cùng kỳ năm ngoái lỗ chưa đến 1 tỷ đồng.
Kết quả, lợi nhuận sau thuế cả năm đạt 1.021 tỷ đồng, giảm 21% cùng kỳ song vẫn vượt 84% chỉ tiêu lợi nhuận được giao cho cả năm. Lợi nhuận sau thuế công ty mẹ đạt 1.020 tỷ đồng.