Thị trường chứng khoán chờ lực đỡ dòng tiền
Thị trường thận trọng
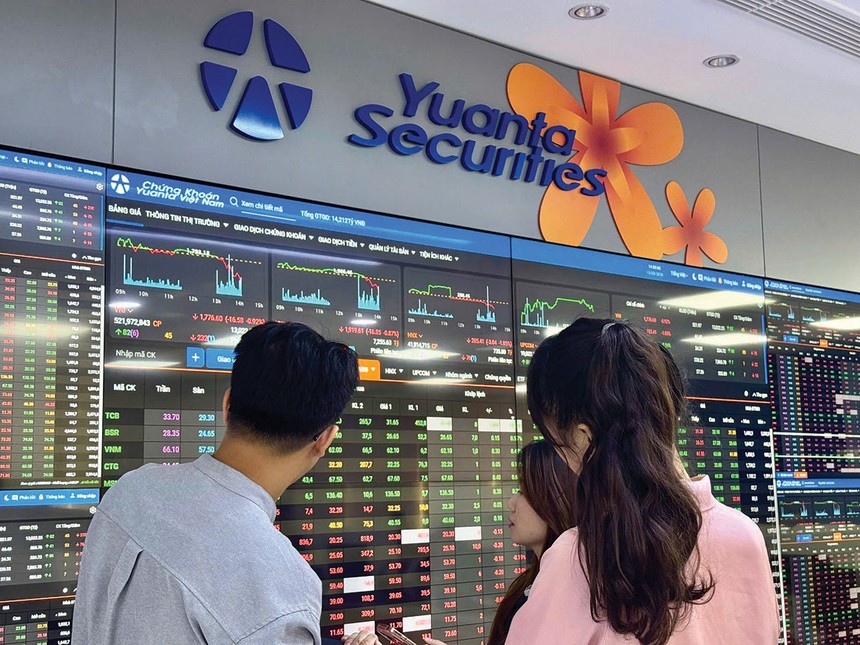
Thị trường chứng khoán Việt Nam sau phiên giao dịch ngày 07/4/2026 đang vận động trong trạng thái tương đối nhạy cảm, chỉ số giữ được sắc xanh nhưng dòng tiền lại suy yếu rõ rệt. VN-Index đóng cửa tại 1.677,54 điểm, tăng nhẹ 2,55 điểm, song thanh khoản khớp lệnh chỉ đạt 13.381 tỷ đồng.
 |
| Xu hướng giảm trung hạn trên thị trường chứng khoán được cho là chưa bị phá vỡ |
Các chuyên gia nhìn nhận mức thanh khoản này thấp tương đương giai đoạn thị trường còn ở vùng 1.200-1.300 điểm. Sự “tụt áp” của dòng tiền trong bối cảnh chỉ số đang neo ở vùng cao không chỉ là một hiện tượng kỹ thuật, mà là tín hiệu cảnh báo về chất lượng của nhịp hồi hiện tại.
Ông Nguyễn Xuân Thịnh, chuyên gia phân tích tại VNDirect cho biết nhìn vào thị trường, chỉ số được duy trì bởi một số cổ phiếu vốn hóa lớn, trong khi phần còn lại của thị trường thiếu lực cầu thực chất. Điều này khiến hiệu quả sử dụng vốn suy giảm và làm gia tăng cảm giác bất định trong giới đầu tư. Khi khả năng kiểm soát rủi ro bị hạn chế, dòng vốn tổ chức có xu hướng đứng ngoài quan sát, khiến thanh khoản càng thêm suy kiệt.
Ở chiều ngược lại, nền tảng chính trị, vĩ mô trong nước lại đang cho thấy sự ổn định cần thiết. Việc kiện toàn các vị trí lãnh đạo cấp cao của Nhà nước đã giúp củng cố niềm tin vào điều hành chính sách, kỳ vọng lớn đối với tân Thủ tướng Lê Minh Hưng đặc biệt trong tăng trưởng và phát triển kinh tế.
Xét trên phương diện kỹ thuật, bức tranh thị trường vẫn chưa thực sự tích cực. Ông Thịnh chỉ ra cấu trúc “đỉnh sau thấp hơn đỉnh trước, đáy sau thấp hơn đáy trước” cho thấy xu hướng giảm trung hạn chưa bị phá vỡ. Nhịp hồi hiện tại, do đó, mang nhiều tính chất kỹ thuật hơn là một chu kỳ tăng mới.
“Vùng 1.740-1.760 điểm tiếp tục là kháng cự mạnh, nơi tập trung lượng lớn cổ phiếu kẹt hàng từ đầu tháng 3. Đây được xem là vùng ưu tiên giảm tỷ trọng, bởi bất kỳ nỗ lực kéo điểm nào thiếu sự đồng thuận của thanh khoản đều tiềm ẩn nguy cơ đảo chiều nhanh. Ở chiều ngược lại, các mốc 1.660, 1.640 và đặc biệt là 1.580 điểm đóng vai trò như các ngưỡng phòng thủ chiến lược. Việc xuyên thủng các mốc này sẽ lần lượt kích hoạt các kịch bản giảm tỷ trọng, phòng thủ và cuối cùng là rút khỏi thị trường của nhà đầu tư”, vị chuyên gia phân tích.
Rủi ro đan xen kỳ vọng
Trong bức tranh đó, kỳ đánh giá giữa kỳ của FTSE Russell trong tháng 4 được xem như biến số có khả năng thay đổi cục diện. Dù vậy, điều thị trường thực sự chờ đợi không phải là một quyết định nâng hạng ngay lập tức, mà là các đánh giá liên quan đến khả năng tiếp cận thị trường của các nhà môi giới toàn cầu. Những cải thiện về hạ tầng giao dịch, minh bạch thông tin và cơ chế thanh toán nếu được ghi nhận sẽ đóng vai trò như “liều thuốc tâm lý”, có thể kích hoạt lại dòng vốn ngoại đang đứng ngoài quan sát.
 |
| Câu chuyện nâng hạng thị trường theo đánh giá của FTSE Russell tiếp tục là tâm điểm thu hút sự chú ý |
Ông Hồ Hữu Tuấn Hiếu, chuyên gia chiến lược đầu tư tại SSI Research chia sẻ câu chuyện nâng hạng theo đánh giá của FTSE Russell tiếp tục là tâm điểm thu hút sự chú ý, song cách thị trường phản ứng ở kỳ này có thể rất khác so với các giai đoạn trước. Điểm đáng lưu ý là phần lớn kỳ vọng dường như đã được “định giá trước”, khiến dư địa tạo bất ngờ từ thông tin nâng hạng thuần túy không còn nhiều.
Thực chất, kỳ đánh giá tháng 4 lần này mang tính chất rà soát và cập nhật, hơn là một bước ngoặt hoàn toàn mới. Một số tiêu chí bổ sung đã được đưa vào xem xét, đáng chú ý là cơ chế liên quan đến Global Broker (môi giới toàn cầu), yếu tố trước đây chưa nằm trong nhóm tiêu chí cốt lõi. Tuy nhiên, với hàng loạt điều chỉnh chính sách gần đây từ Bộ Tài chính, Ủy ban Chứng khoán Nhà nước cùng sự chủ động chuẩn bị của các công ty chứng khoán, nhiều tiêu chí quan trọng về cơ bản đã được đáp ứng.
Trên cơ sở đó, xác suất Việt Nam được nâng hạng trong kỳ đánh giá này được nhiều tổ chức đánh giá ở mức rất cao. Quan điểm này cũng không phải mới, khi đã được đề cập nhiều lần trong các báo cáo gần đây của SSI Research. Điều này đồng nghĩa với việc thị trường đã có đủ thời gian để hấp thụ thông tin và phản ánh kỳ vọng vào mặt bằng giá cổ phiếu.
Còn theo ông Nguyễn Xuân Thịnh, trong điều kiện thanh khoản như hiện nay, kịch bản “tin ra là bán” hoàn toàn có thể xảy ra. Lịch sử thị trường cho thấy, khi giá cổ phiếu đã phản ánh trước kỳ vọng, nhưng dòng tiền không đủ mạnh để duy trì xu hướng, thông tin tích cực lại trở thành điểm thoát hàng của dòng vốn ngắn hạn. Diễn biến ở nhóm chứng khoán, với hiện tượng một số mã tăng trần cuối phiên, phần nào phản ánh tâm lý đầu cơ đón đầu. Nhưng nếu thanh khoản không cải thiện tương ứng khi thông tin chính thức được công bố, áp lực điều chỉnh là khó tránh khỏi.
Một đặc điểm đáng chú ý khác là sự phân hóa ngày càng sâu sắc giữa các nhóm ngành trên thị trường chứng khoán. Cụ thể, nhóm bất động sản sau quá trình chiết khấu kéo dài đang hình thành nền đáy tương đối vững chắc; xác suất phá đáy thấp, nhưng để hình thành xu hướng tăng cần thêm thời gian tích lũy.
Ngược lại, nhóm dầu khí đã hoàn thành chu kỳ tăng nóng và quay về điểm xuất phát, đánh mất động lực ngắn hạn. Các nhóm ngân hàng và chứng khoán cũng vận động rời rạc, thiếu sự đồng thuận của dòng tiền lớn. Chính sự thiếu vắng dòng tiền dẫn dắt đã khiến quá trình xoay vòng ngành không thể hình thành, làm suy giảm đáng kể cơ hội đầu tư theo xu hướng.
“Do đó, chiến lược phù hợp thời điểm này vẫn là phòng thủ chủ động. Việc duy trì tỷ trọng cổ phiếu ở mức 30-50%, ưu tiên nắm giữ tiền mặt, được xem là lựa chọn hợp lý nhằm bảo toàn nguồn lực. Nhà đầu tư nên tận dụng các nhịp dao động ngắn thay vì theo đuổi xu hướng chưa rõ ràng, đồng thời tuyệt đối tránh tâm lý FOMO trong các phiên tăng điểm thiếu thanh khoản. Quan trọng hơn, nhà đầu tư cần tập trung quản trị giá vốn trên danh mục sẵn có, thay vì mở rộng vị thế trong giai đoạn rủi ro cao”, vị chuyên gia khuyến nghị.