Tháo gỡ khó khăn cho nền kinh tế bằng chính sách tiền tệ linh hoạt
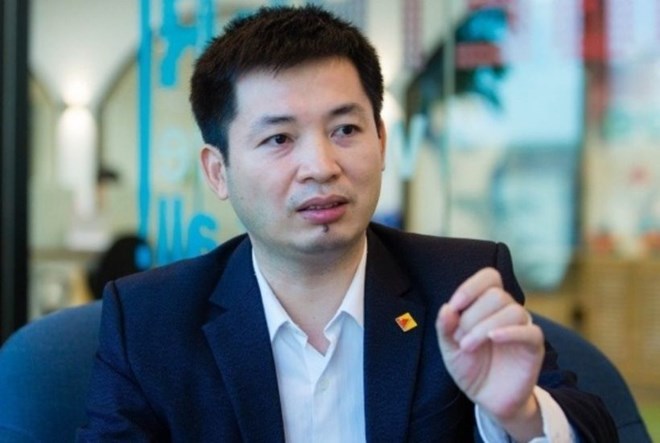
PGS,TS. Hoàng Xuân Quế, Trưởng nhóm nghiên cứu khoa học Trường Đại học Kinh tế Quốc dân kiến nghị về công tác điều hành chính sách tiền tệ nhằm tháo gỡ khó khăn cho nền kinh tế.
 |
| Linh hoạt cấp hạn mức tín dụng cho các NHTM có khả năng tăng trưởng tín dụng tốt. |
Cụ thể, nhóm nghiên cứu khoa học Trường Đại học Kinh tế Quốc dân kiến nghị NHNN cần giảm 0,5% tất cả các loại lãi suất điều hành, giảm phí thông tin tín dụng tại CIC và đề nghị cấp có thẩm quyền giảm phí Bảo hiểm tiền gửi.
Điều hành chính sách tiền tệ linh hoạt
NHNN nên bổ sung thêm gói tín dụng ưu đãi từ nguồn tái cấp vốn với lãi suất thấp cho các NHTM để cho vay một số đối tượng, lĩnh vực cần được ưu tiên, khuyến khích trong nền kinh tế. Linh hoạt cấp hạn mức tín dụng cho các NHTM có khả năng tăng trưởng tín dụng tốt.
“Tốt nhất, NHNN nên bỏ ngay hạn mức tín dụng ngay trong năm 2024, thay vào đó là các cơ chế và biện pháp đảm bảo an toàn tín dụng”, PGS,TS. Hoàng Xuân Quế nói.
NHNN khẩn trương triển khai phần mềm “Hệ thống thông tin quản lý hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán” (Hệ thống SIMO), hoàn thiện và đẩy mạnh khai thác “Hệ thống thu thập thông tin trực tuyến” (Hệ thống ODCS) để kết nối, truy vấn, thu thập, giám sát số dư tài khoản đảm bảo thanh toán của các TCTGTT.
Bộ Tài chính và NHNN phối hợp chặt chẽ trong điều hành chính sách tài khóa, chính sách tiền tệ; tăng vốn điều lệ cho các NHTM sở hữu của nhà nước, quản lý thị trường trái phiếu, thuế của các TCTD, các nghiệp vụ khác có liên quan đến sự phát triển an toàn của thị trường tiền tệ.
Đặc biệt, nhóm nghiên cứu khoa học Trường Đại học Kinh tế Quốc dân kiến nghị NHNN giảm bớt các văn bản chỉ đạo, cuộc họp hành chính và hình thức. Khẩn trương sửa đổi, bổ sung văn bản QPPL nhằm tăng khả năng tiếp cận vốn tín dụng ngân hàng.
Kéo dài thời gian thực hiện Thông tư 02 đến hết năm 2024, sửa đổi đồng bộ các Thông tư quy định về hoạt động cấp tín dụng của TCTD để đồng bộ với các quy định tại Luật các TCTD năm 2024.
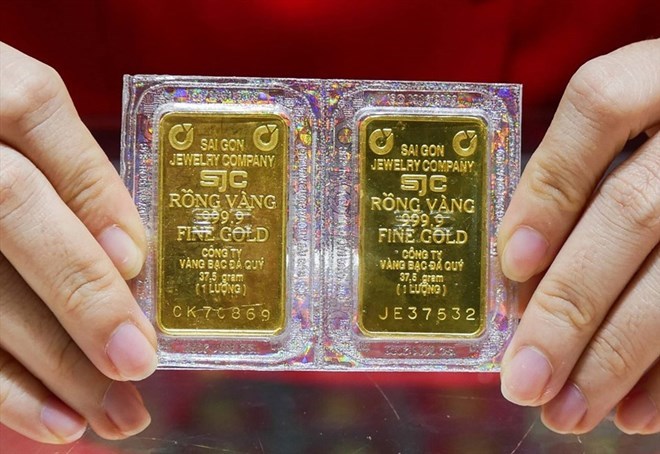
NHNN sớm trình Chính phủ sửa đổi Nghị định số 24/NĐ-CP ngày 3/4/2012 và Thông tư số 16/2022/TT-NHNN quy định về hoạt động kinh doanh vàng phù hợp với Luật Các TCTD năm 2024 và thực tiễn thị trường.
“Đề nghị bãi bỏ tình trạng độc quyền nhập khẩu, sản xuất và kinh doanh vàng miếng, đảm bảo liên thông giữa thị trường vàng trong nước và thị trường vàng quốc tế. NHNN cần kiên định điều hành ổn định tỷ giá”, PGS,TS. Hoàng Xuân Quế nhấn mạnh.
Bên cạnh đó, NHNN cần tập trung trong tiếp tục sắp xếp bộ máy hợp lý, chủ động bàn giao nhiều tài sản công sử dụng không hiệu quả, có cơ chế chặt chẽ đối với các đơn vị sự nghiệp, nâng cao hiệu lực, hiệu quả điều hành chính sách tiền tệ và quản lý hoạt động ngân hàng.
Đẩy nhanh tiến độ tái cơ cấu TCTD
Để đẩy mạnh tái cơ cấu, nâng cao năng lực quản trị điều hành các TCTD, nhóm nghiên cứu khoa học Trường Đại học Kinh tế Quốc dân đề nghị một số giải pháp sau.
 |
| NHNN cần giảm 0,5% tất cả các loại lãi suất điều hành, giảm phí thông tin tín dụng tại CIC và đề nghị cấp có thẩm quyền giảm phí Bảo hiểm tiền gửi. |
Thứ nhất, NHNN cần đẩy nhanh tiến độ tái cơ cấu TCTD giai đoạn đến năm 2025. Chủ đạo xử lý triệt để vấn đề sở hữu chéo trong các NHTM CP và doanh nghiệp sân sau của các thành viên HĐQT NHTM.
“Yêu cầu NHTM chấm dứt cho vay tập trung các doanh nghiệp, dự án sân sau của tập đoàn. Cố gắng xử lý tối đa sở hữu chéo, chi phối trong NHTM, mặc dù điều này rất khó phát hiện. Cần đẩy nhanh tiến độ cổ phần hóa Agribank, sắp xếp 3 NHTM mua lại 0 đồng, SCB và một số NHTM CP yếu kém khác”, PGS,TS. Hoàng Xuân Quế đề nghị.
Thứ hai, NHNN chỉ đạo chặt chẽ tăng vốn điều lệ, tăng các tỷ lệ an toàn của các TCTD. Cần có các biện pháp hữu hiệu đồng bộ quyết liệt xử lý nợ xấu.
Thứ ba, các TCTD cần đẩy mạnh nâng cao năng lực quản trị điều hành, năng lực quản trị rủi ro, quyết liệt xử lý nợ xấu, nâng cao hiệu quả hoạt động kiểm soát nội bộ. Chấm dứt tình trạng cho vay tập trung vào một số doanh nghiệp, dự án thuộc hệ sinh thái, hoặc thuộc sân sau của tập đoàn dễ làm mất an toàn và lành mạnh của ngân hàng.
Thứ tư, các TCTD tiết giảm chi phí để giảm mặt bằng lãi suất cho vay, cắt giảm các loại phí không cần thiết hỗ trợ doanh nghiệp, người dân phục hồi và phát triển sản xuất, kinh doanh. Khẩn trương rà soát các dự án, các doanh nghiệp đảm bảo cung ứng tín dụng kịp thời cho các dự án khả thi, hiệu quả, chia sẻ, hỗ trợ doanh nghiệp, khách hàng vay vượt qua khó khăn để tiếp tục quay vòng vốn, trả nợ.
Tiếp tục đơn giản hóa các quy trình, thủ tục vay vốn, công khai phí, lãi suất… nhằm tạo điều kiện thuận lợi hơn cho doanh nghiệp, người dân tiếp cận vốn ngân hàng. Giảm lãi suất cho vay hộ cận nghèo và hộ mới thoát nghèo xuống bình quân chỉ khoảng 5%, giảm lãi suất cho vay các đối tượng chính sách tại NHCSXH, thấp hơn từ 1,5 – 2% so với mức lãi suất hiện nay.