Thanh khoản suy giảm, dòng tiền vẫn chảy vào nhóm cổ phiếu VN30
 |
| Chỉ còn hơn tháng nữa thị trường sẽ khép lại năm 2025, nhóm cổ phiếu trong rổ chỉ số VN30 có còn là động lực dẫn dắt thị trường? |
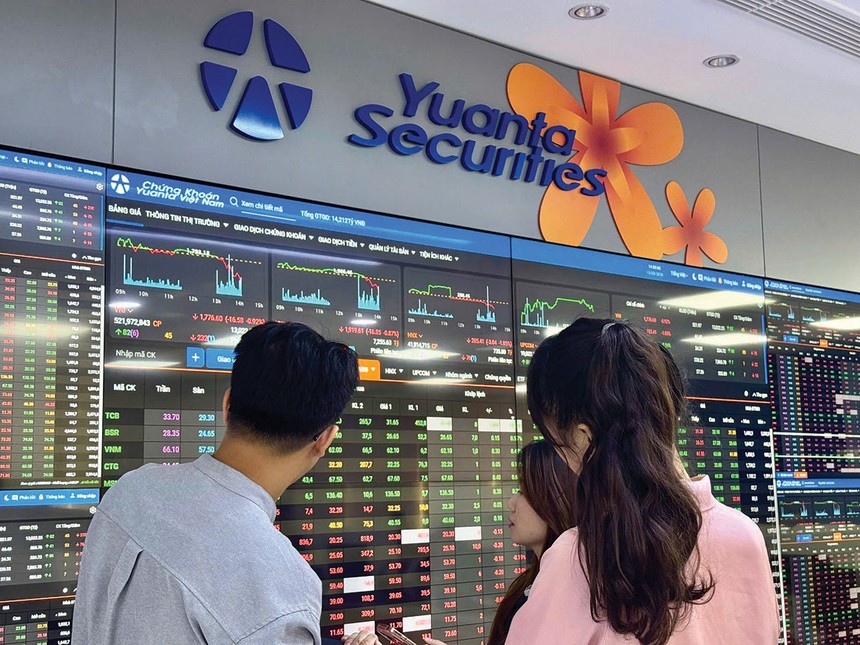
Cho đến thời điểm này, thanh khoản thị trường đang đà đi ngang, giá trị giao dịch bình quân toàn thị trường duy trì quanh mức 20.000 tỷ đồng/phiên, cho thấy dòng tiền lớn chưa thực sự quay lại. Tuy nhiên, dù thanh khoản không cải thiện, điểm nổi bật là dòng tiền này không phân tán, mà tập trung chủ yếu vào nhóm cổ phiếu dẫn dắt với những mã vốn hóa lớn, có khả năng ảnh hưởng trực tiếp đến chỉ số VN-Index như ngân hàng, chứng khoán, bất động sản, thép và bán lẻ.
Theo các chuyên gia, trong cấu trúc thị trường chứng khoán Việt Nam, nhóm cổ phiếu dẫn dắt thường tập trung ở rổ VN30, có khả năng quyết định nhịp đi của chỉ số chung nhờ vốn hóa lớn và thanh khoản cao. Khi nhóm này bứt phá, hiệu ứng lan tỏa thường kéo cả thị trường chứng khoán đi lên.
Phiên giao dịch ngày 17/11/2025, sự bứt phá thể hiện rõ nhất ở một số ngành trụ cột. Ngân hàng, với các mã như VCB, VPB, CTG, SHB, ghi nhận thanh khoản tăng hơn mức trung bình 20 phiên gần nhất. Nhóm chứng khoán với điển hình (SSI, VCI, HCM, VIX) thanh khoản cũng đã cải thiện hơn so với tháng 9 và tháng 10, phản ánh kỳ vọng tích cực về triển vọng thị trường.
Thép, với đại diện HPG, được khối ngoại mua vào nhờ kỳ vọng nhu cầu xây dựng và đầu tư công phục hồi. Cổ phiếu MSN với đại diện cho ngành bán lẻ cũng hút dòng tiền từ khối nội với khối ngoại. Dự báo MSN sẽ hút mạnh dòng tiền nổi bật trong nhóm trụ VN30.
Sự trở lại dù còn thận trọng của dòng vốn trên thị trường chứng khoán thời gian qua, nhất là VN30, không phải ngẫu nhiên, mà được hỗ trợ bởi nhiều yếu tố, từ vĩ mô đến nội tại doanh nghiệp.
Mặt bằng lãi suất huy động hiện vẫn ở vùng thấp nhất nhiều năm. Lãi suất tiền gửi ngắn hạn tại nhóm ngân hàng Big 4 thấp hơn đáng kể so với kỳ vọng lợi suất từ chứng khoán. Khi chi phí cơ hội giảm, dòng tiền nhàn rỗi từ dân cư và doanh nghiệp có xu hướng dịch chuyển sang các kênh đầu tư rủi ro hơn, trong đó cổ phiếu là lựa chọn đầu tiên của giới đầu tư.
Ngoài ra, theo các chuyên gia, dòng tiền từ nay đến cuối năm vẫn tập trung vào rổ VN30, bởi nhóm này sẽ chính thức được lọt rổ nâng hạng khi rà soát tới đây. Trong quá trình rà soát, tổ chức FTSE Russell chính thức công bố chi tiết quá trình nâng hạng TTCK Việt Nam, trong đó có 28 cổ phiếu đáp ứng đủ tiêu chí vào rổ FTSE Global All Cap.
Theo FTSE Russell, quyết định sẽ có hiệu lực từ tháng 9/2026. Tuy nhiên, tổ chức này thực hiện thêm một đợt đánh giá vào tháng 3/2026 để xác định TTCK Việt Nam đã đạt đủ tiến bộ trong việc cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài. Theo đó, các cổ phiếu Việt Nam sẽ rời rổ chỉ số FTSE Frontier Index và được đưa vào rổ FTSE Global Equity Index Series (GEIS) sau đợt đánh giá tháng 9/2026. Quá trình đưa cổ phiếu vào rổ GEIS dự kiến thực hiện nhiều đợt.
Theo tính toán, nhóm cổ phiếu của TTCK Việt Nam ước chiếm tỷ trọng 0,04% trong rổ FTSE Global All Cap, 0,02% trong rổ FTSE All-World, 0,34% trong rổ FTSE Emerging All Cap và 0,22% trong rổ FTSE Emerging Index.
Trong đó, 28 cổ phiếu của TTCK Việt Nam đáp ứng đủ tiêu chí để vào rổ FTSE Global All Cap Index có bốn cổ phiếu được xếp loại "lớn" gồm HPG, VCB, VIC và VHM. Ba cổ phiếu được xếp loại "vừa" là MSN, SAB và VNM. Danh sách nhóm cuối cùng sẽ được FTSE Russell công bố trong kỳ đánh giá bán niên tháng 9/2026 thuộc nhóm cổ phiếu nhỏ và vừa…
Vì vậy, có lý do cho dòng tiền ở lại với các nhóm trụ VN30 và đây vẫn sẽ là nhóm cổ phiếu chủ đạo dẫn dắt thị trường từ nay cuối năm.