Sẽ bỏ trần lãi suất vay tiêu dùng?
Cho thỏa thuận, không khống chế mức lãi suất 20%/năm.
Ngân hàng Nhà nước (NHNN) đã có dự thảo thông tư hướng dẫn về vay tiêu dùng của công ty tài chính (CTTC) với nhiều quy định nhằm bảo vệ quyền lợi người tiêu dùng, đảm bảo sự phát triển lành mạnh, bền vững hoạt động cho vay tiêu dùng.
Lãi sẽ cao vì rủi ro cao
Cục Quản lý cạnh tranh (Bộ Công Thương) từng đưa ra con số lãi suất vay tiêu dùng gây giật mình, đến 60%-70%/năm. Cục này cũng từng cảnh báo người tiêu dùng cân nhắc kỹ trước khi vay.
Trong thời gian qua có khá nhiều băn khoăn về mức lãi suất. BLDS 2015 áp dụng từ 1-1-2017 có quy định “lãi suất theo thỏa thuận không được vượt quá 20%/năm, trừ trường hợp luật khác có liên quan quy định khác”.
Ông Phan Thế Thắng, phòng Bảo vệ quyền lợi người tiêu dùng, Cục Quản lý cạnh tranh, từng cho rằng vay tiêu dùng có chi phí hoạt động cao, nhiều rủi ro không thu hồi nợ được nên lãi vay phải cao. Các công ty cho vay đã than phiền mức trần lãi vay 20% quá thấp, không hoạt động được. Có lẽ cần có quy định khác rõ ràng hơn để nâng mức trần hoặc bỏ mức trần này.
Trong dự thảo về vay tiêu dùng, NHNN đã cho phép các bên tự thỏa thuận. Trong bản thuyết minh, cơ quan thanh tra, giám sát ngân hàng (NHNN Việt Nam) cho rằng Luật Các tổ chức tín dụng đã cho phép thỏa thuận về lãi suất. Trên căn cứ này, dự thảo thông tư không quy định về mức trần lãi suất cho vay tiêu dùng.
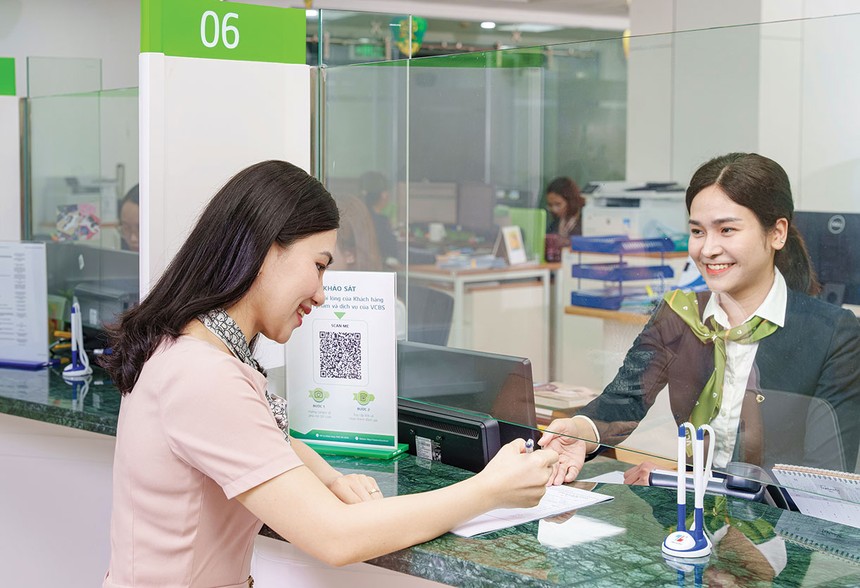
[caption id="attachment_39582" align="aligncenter" width="653"] Người dân tìm thông tin vay tiêu dùng tại một quầy ngân hàng trong hội chợ ở TP.HCM. Ảnh: HTD[/caption]
Như vậy, mức trần 20% mà BLDS 2015 đưa ra sẽ không áp dụng với các CTTC cho vay tiêu dùng.
Theo ông Nguyễn Hoàng Minh, Phó Giám đốc NHNN Chi nhánh TP.HCM, lãi suất thỏa thuận không phải muốn bao nhiêu thì muốn. NHNN đã yêu cầu các ngân hàng, các CTTC áp dụng mức lãi suất tốt nhất để hỗ trợ cho người vay, đảm bảo khả năng thu hồi nợ của mình, hạn chế rủi ro.
“Lo thay thiên hạ”!
Dự thảo của NHNN cũng yêu cầu các CTTC đưa ra mức lãi tính theo năm chứ không cho tính theo tháng, theo ngày với lý do “thuận tiện cho khách hàng trong việc so sánh, đối chiếu với lãi suất của các ngân hàng thương mại, các CTTC khác”.
Dự thảo cũng yêu cầu tính lãi trên số tiền nợ thực tế còn lại, tránh việc tính lãi trên tổng tiền vay ban đầu.
Tuy nhiên, luật sư Trần Minh Hải, Giám đốc điều hành Công ty Luật Basico, cho rằng dự thảo đang đi ngược với hướng đi của nền kinh tế thị trường. “NHNN dường như đang lo quá về câu chuyện lãi suất và đang lo thay cho thiên hạ!” - ông Hải nói.
Ông phân tích: Quy định lãi suất tính theo năm, tháng hay ngày, có mức trần hay không, phương thức tính trên số dư nợ nào... là để dễ quản lý. Nhưng quy định cứng như thế là không phù hợp với đặc thù của ngành tài chính-ngân hàng. Lãi suất thế nào là để tự thỏa thuận với nhau. Tính lãi trên dư nợ giảm dần hay nợ gốc cũng chỉ là một trong các phương thức tính lãi, không khác nhau về giá trị tuyệt đối về lãi.
Chỉ buộc giải thích cặn kẽ
Dự thảo cũng nhắm đến mục tiêu bảo vệ người tiêu dùng nên đã đưa ra các quy định nói trên. Bởi lẽ thời gian qua có một số khách hàng phản ánh mức lãi suất phải trả thực tế quá cao so với quảng cáo. Có những quảng cáo lãi suất cực thấp nhưng khách hàng ký hợp đồng xong, trả nợ vài tháng mới biết đã sa bẫy. Mức lãi suất ưu đãi 0%, 1%-3%/tháng... chỉ áp dụng trong một hai tháng đầu, cho một thời gian ngắn, sau đó lãi suất sẽ tăng vọt và tính trên dư nợ gốc.
Ban soạn thảo tạm phác họa chân dung về người vay tiêu dùng là “khách hàng có thu nhập trung bình hoặc thấp, không ổn định, hiểu biết về tài chính hạn chế, có nhu cầu các khoản vay trị giá nhỏ, thời gian ngắn, khó hoặc không tiếp cận với các khoản vay tiêu dùng của ngân hàng thương mại, mức độ rủi ro cao”.
Vẫn giữ quan điểm không nên quy định cứng, luật sư Hải cho rằng để bảo vệ người tiêu dùng thì có thể quy định buộc CTTC phải giải thích cặn kẽ, cụ thể với khách hàng về lãi suất, lãi phạt, phí phạt... Nếu CTTC không chứng minh được việc đã có giải thích rõ cho khách hàng thì xử phạt CTTC.

Theo Thùy Linh (PLO)