Khối ngoại bán ròng hơn 6.200 tỉ đồng trong tuần chứng khoán điều chỉnh
 |
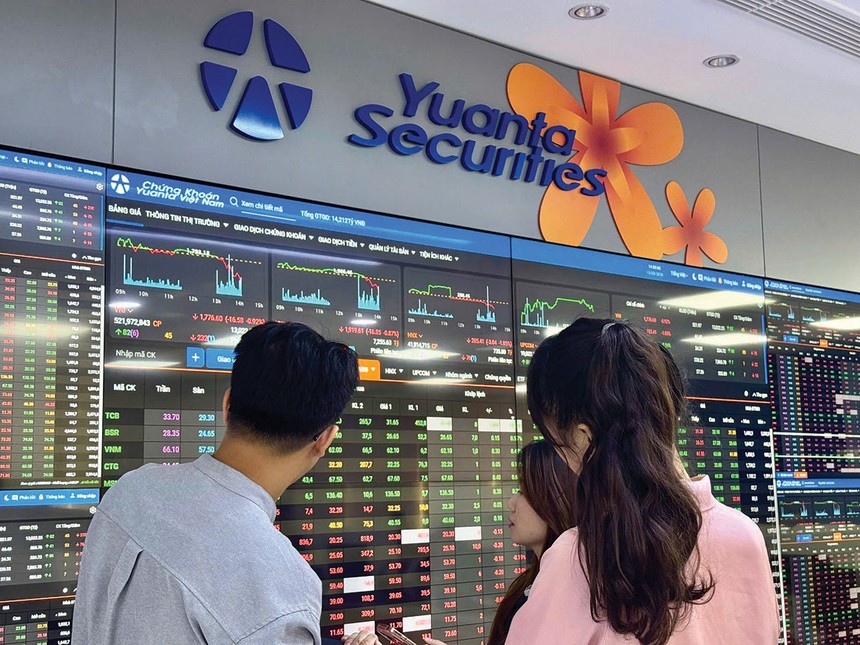
| Thị trường chứng khoán chịu sức ép lớn đến từ việc khối ngoại bán ròng mạnh. Ảnh: Quang Định Kafi |
Thị trường chứng khoán Việt Nam đã trải qua một tuần giao dịch rung lắc sau thời gian tăng điểm mạnh. Trong bối cảnh đó, khối nhà đầu tư nước ngoài tiếp tục là điểm trừ lớn khi áp lực bán ròng chưa có dấu hiệu hạ nhiệt, với giá trị bán ròng lên tới hơn 6.200 tỉ đồng, tăng gần 60% so với tuần trước.
Chỉ tính riêng trên sàn HOSE, nhà đầu tư nước ngoài đã bán ròng 5 phiên. Tổng cộng, khối ngoại đã bán ròng 265,6 triệu đơn vị, tổng giá trị bán ròng tương ứng đạt hơn 6.220,2 tỉ đồng, tăng mạnh 205,6% về lượng và 60,9% về giá trị so với tuần trước.
Trên sàn HNX, nhà đầu tư nước ngoài đã mua ròng 1 phiên và bán ròng 4 phiên. Tổng cộng trong tuần, khối ngoại đã bán ròng 1,16 triệu đơn vị, tổng giá trị bán ròng đạt 133,5 tỉ đồng, giảm 42,56% về lượng nhưng tăng 225,35% về giá trị so với tuần trước đó.
Tâm điểm trong câu chuyện bán ròng của khối ngoại trong tuần qua là nhóm cổ phiếu ngân hàng đã bị bán mạnh. Trong khi đó, cổ phiếu MSB với khối lượng gần 104,5 triệu đơn vị, giá trị bán ròng tương ứng đạt 1.391,2 tỉ đồng.
Theo sau là các thành viên khác của ngành ngân hàng gồm ACB bị bán ròng 603 tỉ đồng (xấp xỉ 23 triệu đơn vị) và MBB bị bán ròng 602 tỉ đồng (30,88 triệu đơn vị).
Như vậy, tính từ thời điểm đầu tháng 5 đến nay, khối ngoại đã có 3 tuần liên tiếp bán ròng với giá trị hơn 16.000 tỉ đồng. Trước đó, trong 4 tháng đầu năm 2026, quy mô bán ròng của khối ngoại đạt khoảng 43.600 tỉ đồng.
Nói cách khác, mặt bằng điểm số đi lên thời gian qua chủ yếu được nâng đỡ bởi dòng tiền trong nước, trong khi dòng vốn ngoại vẫn chưa phát đi tín hiệu đảo chiều rõ rệt. Điều đó cho thấy quyết định phân bổ vốn của nhà đầu tư quốc tế chịu tác động đáng kể từ những biến số rộng hơn, vượt ra ngoài diễn biến điểm số đơn thuần.
Việc rút vốn không phản ánh sự suy yếu của kinh tế vĩ mô Việt Nam mà chủ yếu xuất phát từ biến động toàn cầu. Hiện lợi suất trái phiếu Mỹ kỳ hạn 30 năm đã vượt mức đỉnh năm 2008. Trong khi đó, lợi suất trái phiếu Nhật Bản kỳ hạn 10 năm cũng vượt 2%, điều này khiến chiến lược vay vốn giá rẻ bằng đồng Yên để đầu tư vào các thị trường mới nổi và cận biên không còn hấp dẫn, buộc dòng vốn phải quay trở lại các thị trường phát triển. Không chỉ Việt Nam, nhiều thị trường mới nổi và cận biên khác cũng chịu áp lực rút vốn tương tự.
Ở bình diện thị trường, các chuyên gia cho rằng nguyên nhân còn nằm ở thực tế Việt Nam đang trong giai đoạn chuyển đổi cấu trúc nhưng chưa hoàn tất quá trình nâng chất lượng hàng hóa. Thị trường đã cải thiện đáng kể về quy mô, song số lượng doanh nghiệp công nghệ lớn, doanh nghiệp xanh, doanh nghiệp có chuẩn mực công bố thông tin và quản trị đủ sâu để hấp dẫn nhóm quỹ tổ chức dài hạn vẫn chưa nhiều.
Việc thiếu các câu chuyện tăng trưởng mới có sức hút ở tầm khu vực khiến nhà đầu tư nước ngoài có thêm lý do để chọn lọc hơn trong phân bổ vốn, đặc biệt khi họ đang có nhiều lựa chọn cạnh tranh trong cùng khu vực châu Á.
Hiện nay, Việt Nam mới được xếp vào nhóm thị trường mới nổi thứ cấp của FTSE Russell - cấp thấp nhất trong nhóm thị trường mới nổi. Mục tiêu lớn hơn là trong giai đoạn 2026 - 2028 sẽ bước chân vào danh mục mới nổi của MSCI - tổ chức chỉ số có trụ sở tại Mỹ và là tham chiếu quan trọng của nhiều quỹ đầu tư toàn cầu với quy mô tài sản rất lớn.
Nếu được MSCI nâng hạng, các chuyên gia dự báo Việt Nam sẽ thu hút lượng vốn ngoại đáng kể. Ngoài câu chuyện nâng hạng, hoạt động IPO và niêm yết (bao gồm cổ phần hóa doanh nghiệp Nhà nước) cũng sẽ là động lực lớn cho thị trường trong giai đoạn tới. Theo dự phóng, giai đoạn 2026 - 2028, thị trường chứng khoán Việt Nam có thể bổ sung thêm khoảng 50 tỉ USD giá trị vốn hóa mới.