Dệt may Thành Công (TCM) ước lãi trước thuế 236 tỷ đồng trong năm 2020, giảm 14%

Năm 2019, Dệt may Đầu tư Thành Công báo lãi trước thuế 274 tỷ đồng.

Kết quả kinh doanh năm 2019

Gửi thông điệp trên Báo cáo thường niên năm 2019, Chủ tịch HĐQT của CTCP Dệt may Đầu tư Thành Thành Công (mã chứng khoán TCM) đã nhận định năm 2019 được xem là năm không thành công của ngành dệt may nói chung. Nguyên nhân chính do sự cạnh tranh về giá, biến động nguyên liệu khó lường, thị trường xuất khẩu sợi chính là Trung Quốc bị thu hẹp lại... dẫn đến kim ngạch xuất khẩu không đạt như kỳ vọng, tốc độ tăng trưởng thấp hơn cùng kỳ.

Kết quả kinh doanh, doanh thu năm 2019 của Dệt may Thành Công giảm nhẹ 18 tỷ đồng so với cùng kỳ, còn 3.644 tỷ đồng, biên lợi nhuận gộp đạt 15,9% và mới thực hiện được 92% kế hoạch năm. Tuy nhiên chi phí giá vốn cộng với chi phí quản lý doanh nghiệp tăng cao dẫn đến lợi nhuận sau thuế đạt gần 217 tỷ đồng, giảm sút 16,7% so với lợi nhuận đạt được năm 2018. EPS đạt 3.166 đồng.

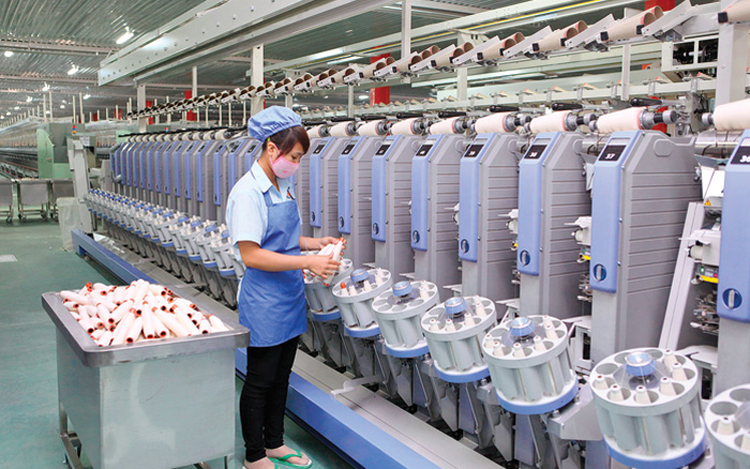
Trong cơ cấu doanh thu của Dệt May Thành Công, doanh thu từ hoạt động may mặc đạt 2.647 tỷ đồng, chiếm khoảng 72,6% tổng doanh thu. Còn lại là doanh thu từ bán vải (569 tỷ đồng), bán sợi (352 tỷ đồng) và doanh thu khác.

Dệt may Thành Công (TCM) ước lãi trước thuế 236 tỷ đồng trong năm 2020, giảm 14% - Ảnh 1.
Kế hoạch kinh doanh năm 2020 

Năm 2020 dự kiến tình hình kinh tế còn diễn biến phức tạp, đặc biệt do ảnh hưởng của dịch bệnh Covid-19 ngay từ những ngày đầu năm và đã tiếp diễn đến nay. Tuy vậy các hiệp định thương mại tự do CPTPP (đã có hiệu lực) và EVFRA (dự kiến có hiệu lực vào quý 3/2020) sẽ tạo điều kiện mở rộng thị trường xuất khẩu tiềm năng, đồng thời tạo cơ hội thu hút đầu tư vào Việt Nam.

Năm 2020 Dệt may Thành Công dự kiến đạt gần 3.780 tỷ đồng doanh thu. Lợi nhuận trước thuế ước tính đạt hơn 236,1 tỷ đồng. Phấn đấu chia cổ tức tỷ lệ 10%.

Dệt may Thành Công (TCM) ước lãi trước thuế 236 tỷ đồng trong năm 2020, giảm 14% - Ảnh 2.
Theo Nhịp sống kinh tế

Cơ hội khi định giá về vùng thấp 5 năm

Định giá chứng khoán Việt Nam lùi về vùng thấp nhất 5 năm, nhiều cổ phiếu giảm sâu dưới mệnh giá. Tuy nhiên, khi dòng vốn ngoại chưa đảo chiều, lãi suất vẫn neo cao và thanh khoản chưa cải thiện rõ rệt, cơ hội đầu tư cần nhìn nhận trong dài hạn.

Thị trường chứng khoán sau nâng hạng: Tập trung nâng chất lượng, thu hút vốn dài hạn

Sau 30 năm phát triển, thị trường chứng khoán (TTCK) Việt Nam đã mở rộng quy mô, hoàn thiện cấu trúc và được nâng hạng lên thị trường mới nổi thứ cấp. Giai đoạn tới, trọng tâm là cải cách thể chế, đa dạng hóa sản phẩm, phát triển nhà đầu tư tổ chức và tăng cường số hóa.

Mùa báo cáo quý III: Phép thử niềm tin

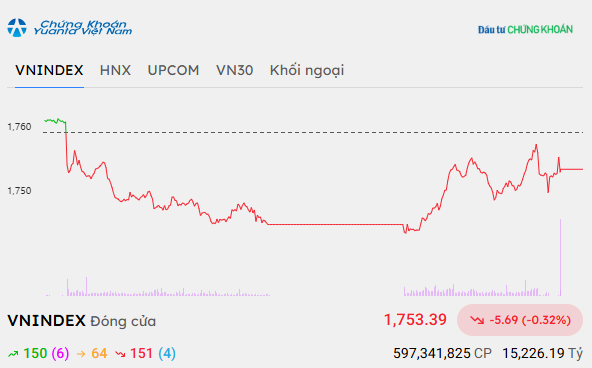
VN-Index vẫn quanh vùng 1.760 điểm, nhưng chỉ 26,2% số cổ phiếu nằm trên EMA50 và 23,7% trên EMA200, cho thấy độ rộng thị trường suy yếu rõ rệt. Mùa báo cáo quý III/2026 được kỳ vọng ghi nhận lợi nhuận tăng 23-25%, nhưng có thể chủ yếu tạo cơ hội chọn lọc cổ phiếu thay vì thúc đẩy toàn thị trường bứt phá.

Từ giá carbon đến dòng vốn

Thị trường carbon đang mở thêm một kênh định giá cho hoạt động phát thải, nhưng để tín hiệu đó tác động đến quyết định đầu tư và huy động vốn, Việt Nam còn phải giải bài toán về dữ liệu, tiêu chuẩn xác minh, kỳ hạn và cấu trúc sản phẩm tài chính.

Thông tư 50 - những cổ phiếu ngân hàng nào hưởng lợi?

Phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR theo Thông tư 50. Việc áp dụng sớm cơ chế mới có thể nâng trần LDR lên 95%, qua đó mở thêm dư địa tăng trưởng tín dụng.

Thị trường phân hóa, nhóm cảng biển và bán lẻ khởi sắc

Trong bối cảnh thị trường chung giao dịch phân hóa và các nhóm trụ cột Vingroup, ngân hàng - chứng khoán gia tăng sức ép khiến VN-Index đảo chiều sau 2 phiên hồi phục, một số nhóm ngành vẫn đua nhau khởi sắc như cảng biển, bán lẻ...

Video