Đầu tư gì năm 2026?
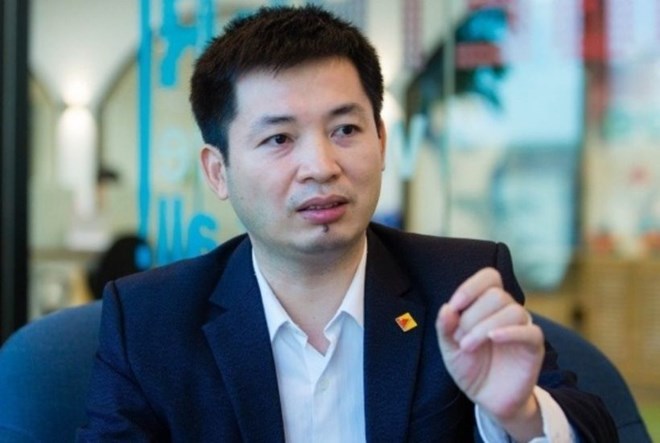
Đó là nhận định của ông Trần Ngọc Báu, CEO WiGroup khi trao đổi với phóng viên xoay quanh chủ đề đầu tư gì năm 2026.
 |
| Trên thị trường chứng khoán, những cổ phiếu có nền tảng cơ bản tốt, giá trị thực cao sẽ dần được dòng tiền tìm đến |
- Nhìn lại bức tranh thị trường năm 2025, hầu hết các loại tài sản đều tăng giá, ông đánh giá thế nào về diễn biến này?
Có thể nói gần như tất cả các loại tài sản đều tăng giá, những kênh đầu tư phổ biến nhất như vàng, bất động sản và thị trường cổ phiếu ghi nhận mức tăng đáng kể, hay trái phiếu, tỷ giá cũng có kết quả tương tự. Nếu xét riêng việc nắm giữ USD trong năm nay, mức lợi nhuận vào khoảng 3-4%. Do đó nhìn từ góc độ đầu tư, năm 2025 được xem là một năm khá thành công.
Đặc biệt trên thị trường chứng khoán, việc được đưa vào danh sách theo dõi nâng hạng về cơ bản có tác động tích cực đến tâm lý và dòng vốn, nhất là đối với nhóm cổ phiếu vốn hóa lớn, khoảng 30-40 mã mà các quỹ ngoại quan tâm. Nếu nhu cầu thực sự lớn, hoàn toàn có thể xảy ra hiện tượng các cổ phiếu này tăng giá rất mạnh.
Về nội lực, thị trường vẫn xoay quanh câu chuyện tăng trưởng lợi nhuận và mặt bằng định giá. Nếu loại trừ một số cổ phiếu thuộc các hệ sinh thái lớn, định giá chung của thị trường hiện nay được đánh giá là không quá cao.
- Theo ông, đà tăng giá này có thể kéo dài sang năm 2026 hay thị trường đã hình thành một mặt bằng giá mới?
Điều này còn phụ thuộc vào từng kênh đầu tư cụ thể. Tôi cho rằng năm 2026 sẽ là một năm có sự phân hóa khá rõ. Một mặt, chúng ta có thể chứng kiến lãi suất tăng nhẹ trở lại và một số câu chuyện đã phản ánh phần nào vào mặt bằng giá hiện tại. Tuy nhiên, xét trên tổng thể, cơ hội vẫn còn.
Ví dụ, đối với thị trường chứng khoán, tiềm năng tăng trưởng lợi nhuận của doanh nghiệp trong năm tới vẫn còn, dù có thể không mạnh như năm 2025. Riêng vàng, nhiều người cho rằng giá đã ở mức cao, nhưng diễn biến của vàng còn phụ thuộc rất lớn vào các yếu tố chính trị và địa chính trị toàn cầu.
Từ đó có thể thấy năm 2026 tiếp tục là một năm tương đối thuận lợi cho hoạt động đầu tư. Dĩ nhiên, mức độ thuận lợi sẽ không bùng nổ như những giai đoạn trước, bù lại, thị trường sẽ mang tính bền vững và thực tế hơn.
- Sau một năm tăng trưởng mạnh, theo ông, đâu sẽ là những kênh đầu tư đáng chú ý nhất trong năm 2026?
Theo tôi nhìn nhận trong năm tới, các kênh đầu tư phổ thông vẫn xuất hiện nhiều cơ hội. Dòng tiền không còn tập trung quá nhiều vào một vài nhóm mang tính hệ sinh thái như giai đoạn vừa qua. Với mặt bằng định giá hiện tại, những cổ phiếu có nền tảng cơ bản tốt, giá trị thực cao sẽ dần được dòng tiền tìm đến.
 |
| Ông Trần Ngọc Báu, CEO WiGroup |
Bên cạnh đó, vàng vẫn là một kênh đầu tư có khả năng mang lại hiệu suất tốt. Đối với bất động sản, thị trường sẽ có sự phân hóa rõ rệt hơn, nhưng với câu chuyện triển khai hạ tầng và các chính sách hỗ trợ từ phía Nhà nước, khả năng bất động sản vẫn có những cơ hội nhất định, dù khó có thể bùng nổ mạnh mẽ như năm 2024.
- Chính phủ đang đặt mục tiêu tăng trưởng cao cho năm 2026, thậm chí có kỳ vọng mở đầu một giai đoạn tăng trưởng mới. Ông đánh giá như thế nào về tính khả thi của mục tiêu này và đâu là những động lực cần được khơi thông?
Nếu nhìn vào các chính sách hiện tại, có thể thấy Chính phủ đang khơi thông khá nhiều mặt trận, trong đó lớn nhất là cải cách về thể chế và pháp lý. Bên cạnh đó, Chính phủ cũng nhận thấy các động lực tăng trưởng ngoài đầu tư công và xuất khẩu đang gặp khó, nên đã có những nỗ lực nhằm tái cấu trúc dòng vốn, phát triển thị trường cổ phiếu và trái phiếu thay vì chỉ phụ thuộc vào tín dụng ngân hàng.
Tuy nhiên, mục tiêu tăng trưởng 10% trong năm 2026 là một thách thức rất lớn, bởi nhiều động lực đã được sử dụng trong năm 2025. Sang năm tới, các động lực chủ yếu vẫn sẽ đến từ đầu tư công, mở rộng tín dụng và việc các kênh huy động vốn qua thị trường cổ phiếu, trái phiếu trở nên bớt khó khăn hơn. Đặc biệt, tôi cho rằng dòng vốn ngoại sẽ quay trở lại rõ nét hơn, cả ở kênh đầu tư gián tiếp lẫn đầu tư trực tiếp.
Năm 2025, Việt Nam đã tận dụng khá tốt bối cảnh địa chính trị để thúc đẩy xuất khẩu. Tuy nhiên, bước sang năm 2026, chúng ta sẽ phải đối mặt với một mức nền so sánh rất cao. Do đó, khả năng để xuất khẩu tiếp tục bùng nổ là không dễ. Khi quay về trạng thái bình thường, xuất khẩu có thể chỉ tăng trưởng ở mức khoảng 5–6%, thấp hơn đáng kể so với năm trước. Bên cạnh đó, cấu trúc xuất khẩu hiện tại vẫn còn sự chênh lệch và phụ thuộc nhất định, đây cũng là một dạng rủi ro cần được lưu ý.
Trân trọng cảm ơn ông!