Đạm Hà Bắc (DHB) lỗ tiếp 636 tỷ đồng năm 2019, đã âm vốn chủ sở hữu

Riêng quý 4/2019 Đạm Hà Bắc lỗ hơn 217 tỷ đồng.

Đạm Hà Bắc (DHB) lỗ tiếp 636 tỷ đồng năm 2019, đã âm vốn chủ sở hữu
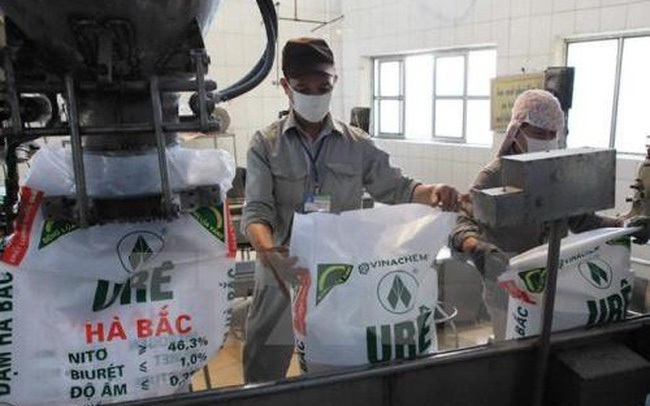
CTCP Phân đạm và Hóa chất Hà Bắc (mã chứng khoán DHB) công bố BCTC hợp nhất quý 4/2019 với số lỗ kỷ lục trong một quý từ trước đến nay. Cụ thể, doanh thu thuần đạt 768 tỷ đồng, giảm 11% so với quý 4/2018. Trong khi đó chi phí giá vốn ngược lại tăng 5,1% lên 698 tỷ đồng nên lợi nhuận gộp từ bán hàng và cung cấp dịch vụ còn hơn 70,3 tỷ đồng, giảm sâu gần 65% so với cùng kỳ.

Doanh thu tài chính trong quý cũng giảm 12 tỷ đồng, xuống còn hơn 9,3 tỷ đồng còn chi phí tài chính lại tăng 32 tỷ đồng lên 243 tỷ đồng chủ yếu là chi phí lãi vay. Trên BCTC thể hiện tổng nợ phải trả đến cuối năm tăng 393 tỷ đồng so với đầu năm, trong đó riêng vay nợ thuê tài chính ngắn hạn tăng 55 tỷ đồng, lên 1.203 tỷ đồng, còn vay nợ thuê tài chính dài hạn lại giảm 274 tỷ đồng, còn 6.283 tỷ đồng. Tổng vay nợ thuê tài chính ngắn hạn và dài hạn lên đến gần 7.500 tỷ đồng.

Đạm Hà Bắc (DHB) lỗ tiếp 636 tỷ đồng năm 2019, đã âm vốn chủ sở hữu - Ảnh 1.

Do vậy, Đạm Hà Bắc ghi nhận lỗ thuần 219,3 tỷ đồng từ hoạt động kinh doanh, tăng mạnh so với số lỗ gần 42 tỷ đồng trong quý 4/2018. Lợi nhuận sau thuế ghi âm hơn 217 tỷ đồng – trong khi cùng kỳ lỗ gần 45 tỷ đồng. Đây cũng là số lỗ lớn nhất trong quý của Đạm Hà Bắc từ nhiều năm nay. 

Tính chung cả năm 2019 doanh thu thuần đạt 2.909 tỷ đồng, giảm 9,7% so với cùng kỳ. Đáng chú ý, tổng chi phí tài chính trong năm lên đến 867 tỷ đồng. Cộng thêm vào đó, chi phí giá vốn tăng mạnh dẫn tới Đạm Hà Bắc lỗ tới 636 tỷ đồng trong năm, gấp đôi so với số lỗ 313 tỷ đồng năm 2018.

Trên thực tế, Đạm Hà Bắc cũng đã lường trước khoản lỗ do gánh nặng chi phí tài chính. Tuy vậy trước đó Công ty đặt mục tiêu lỗ 530 tỷ đồng – thấp hơn so với số lỗ 636 tỷ đồng cả năm mà Đạm Hà Bắc vừa công bố.

Tổng lỗ lũy kế đến hết năm 2019 lên 3.285 tỷ đồng, đã âm vốn chủ sở hữu hơn 516 tỷ đồng. Lượng hàng tồn kho đến cuối năm  gấp đôi đầu năm, lên hơn 500 tỷ đồng.

Theo Trí thức trẻ

Cơ hội khi định giá về vùng thấp 5 năm

Định giá chứng khoán Việt Nam lùi về vùng thấp nhất 5 năm, nhiều cổ phiếu giảm sâu dưới mệnh giá. Tuy nhiên, khi dòng vốn ngoại chưa đảo chiều, lãi suất vẫn neo cao và thanh khoản chưa cải thiện rõ rệt, cơ hội đầu tư cần nhìn nhận trong dài hạn.

Thị trường chứng khoán sau nâng hạng: Tập trung nâng chất lượng, thu hút vốn dài hạn

Sau 30 năm phát triển, thị trường chứng khoán (TTCK) Việt Nam đã mở rộng quy mô, hoàn thiện cấu trúc và được nâng hạng lên thị trường mới nổi thứ cấp. Giai đoạn tới, trọng tâm là cải cách thể chế, đa dạng hóa sản phẩm, phát triển nhà đầu tư tổ chức và tăng cường số hóa.

Mùa báo cáo quý III: Phép thử niềm tin

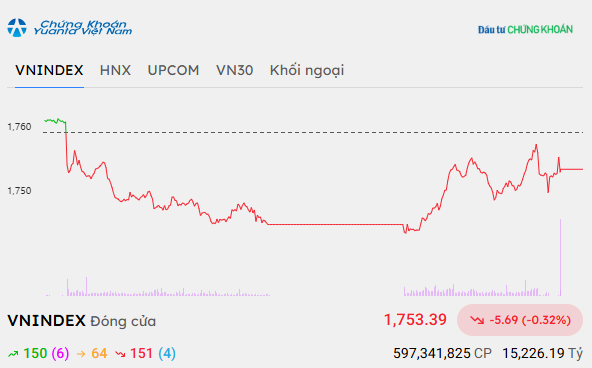
VN-Index vẫn quanh vùng 1.760 điểm, nhưng chỉ 26,2% số cổ phiếu nằm trên EMA50 và 23,7% trên EMA200, cho thấy độ rộng thị trường suy yếu rõ rệt. Mùa báo cáo quý III/2026 được kỳ vọng ghi nhận lợi nhuận tăng 23-25%, nhưng có thể chủ yếu tạo cơ hội chọn lọc cổ phiếu thay vì thúc đẩy toàn thị trường bứt phá.

Từ giá carbon đến dòng vốn

Thị trường carbon đang mở thêm một kênh định giá cho hoạt động phát thải, nhưng để tín hiệu đó tác động đến quyết định đầu tư và huy động vốn, Việt Nam còn phải giải bài toán về dữ liệu, tiêu chuẩn xác minh, kỳ hạn và cấu trúc sản phẩm tài chính.

Thông tư 50 - những cổ phiếu ngân hàng nào hưởng lợi?

Phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR theo Thông tư 50. Việc áp dụng sớm cơ chế mới có thể nâng trần LDR lên 95%, qua đó mở thêm dư địa tăng trưởng tín dụng.

Thị trường phân hóa, nhóm cảng biển và bán lẻ khởi sắc

Trong bối cảnh thị trường chung giao dịch phân hóa và các nhóm trụ cột Vingroup, ngân hàng - chứng khoán gia tăng sức ép khiến VN-Index đảo chiều sau 2 phiên hồi phục, một số nhóm ngành vẫn đua nhau khởi sắc như cảng biển, bán lẻ...

Video