Cổ phiếu ngành thép tăng nhiệt, hút mạnh dòng tiền
 |
| Cổ phiếu ngành thép với đầu tầu là HPG cùng NKG, HSG, SMC... hút dòng tiền nội, ngoại |
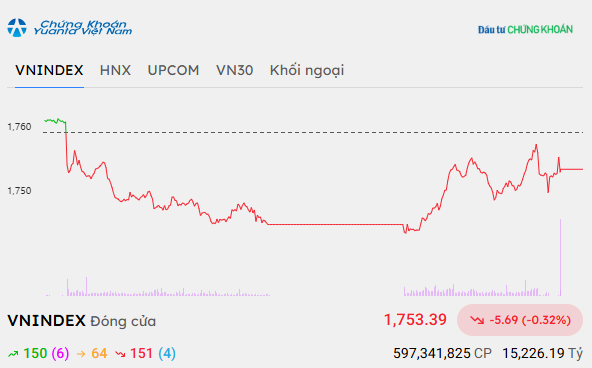
Phiên giao dịch ngày 15/9, cổ phiếu HPG tăng giá cán mốc 30.300 đồng/cp với khối lượng khớp lệnh lên tới 80 triệu đơn vị khớp lệnh. Theo sát là cổ phiếu HSG, NKG tiếp tục hút dòng tiền nội lẫn ngoại. Riêng cổ phiếu SMC từ đầu phiên cán mốc 13.650 đồng/cp- đây cũng là vùng giá cao nhất của SMC trong vòng 09 tháng qua.
Với cổ phiếu HPG, được các chuyên gia đánh giá hút dòng tiền khối ngoại mạnh nhất, thể hiện đúng vị thế cổ phiếu đầu ngành. Báo cáo kết qủa kinh doanh cho thấy, trong tháng 8/2025, HPG đạt sản lượng thép lỏng (thép thô) 953.000 tấn, tương đương 31.800 tấn/ngày, tăng 34% so với cùng kỳ năm 2024. Dự kiến từ quý 4/2025, sản lượng thép thô sẽ nâng lên 40.000 tấn/ngày, tạo nền tảng vững chắc để Tập đoàn cung ứng đầy đủ thép cuộn cán nóng (HRC), thép xây dựng và thép chất lượng cao cho thị trường.
Trong đó, 75% sản lượng đến từ Khu liên hợp gang thép Hòa Phát Dung Quất, phần còn lại từ Hòa Phát Hải Dương và Hòa Phát Hưng Yên. Đặc biệt, từ quý 2 đến tháng 9/2025, cả lò cao số 1 và số 2 của Dung Quất 2 đã đi vào vận hành, đánh dấu việc hoàn thành đồng bộ dự án. Nhờ đó, sản lượng thép thô tại Dung Quất tăng mạnh, hiện đạt 30.000 tấn/ngày. Trong chuỗi sản xuất thép khép kín từ quặng sắt, gang lỏng của Nhà máy luyện gang sẽ được chuyển sang lò thổi ô xy của Nhà máy luyện thép để loại bỏ các tạp chất trong nước gang, ổn định thành phần để tạo ra nước thép lỏng.
Khi vận hành toàn bộ vào năm 2026, Dung Quất 2 sẽ có tổng công suất là 5,6 triệu tấn HRC. Dung Quất 2 có lợi thế chi phí sản xuất cạnh tranh và dự kiến HRC từ Dung Quất 2 sẽ thay thế đáng kể sản lượng HRC nhập khẩu (hiện chiếm khoảng 54% tổng nhu cầu thị trường Việt Nam) và đóng góp mạnh mẽ vào doanh thu và lợi nhuận của Hòa Phát cuối 2025 trở đi.
Mới đây, Công ty Chứng khoán SSI dự báo lợi nhuận nửa cuối năm 2025 và 2026 của HPG có thể duy trì đà tăng trưởng mạnh. Với kết quả đạt được trong 2 quý đầu năm 2025 ở mức tích cực (tăng 23% so với cùng kỳ), SSI duy trì dự phóng trưởng lợi nhuận sau thuế của HPG trong nửa cuối 2025 và cả năm 2026 có thể tiếp tục đạt mức tích cực lần lượt là 42% và 29% so với cùng kỳ.
Với cổ phiếu NKG, theo dự báo của các chuyên gia, giá thép Trung Quốc phục hồi giúp cải thiện biên lợi nhuận. Dự phóng biên lợi nhuận gộp của NKG sẽ cải thiện trong nửa cuối năm 2025, có thể đạt 7,5% nhờ giá thép Trung Quốc tạo đáy trong bối cảnh Chính phủ nỗ lực cắt giảm nguồn cung dư thừa. Bên cạnh đó, các doanh nghiệp tôn mạ Việt Nam đã nhập được lô hàng HRC giá rẻ (do EU áp thuế CBPG với HRC Nhật Bản gây ra tình trạng dư cung trên thị trường này).
Tuy nhiên, do cạnh tranh gay gắt với các doanh nghiệp tôn mạ nội địa, khiến NKG phải triển khai các đợt chiết khấu giá bán để thu hút khách hàng. Được biết, hiện Nhà máy Nam Kim Phú Mỹ sẽ hoạt động từ năm 2026 Nhà máy Nam Kim Phú Mỹ đã triển khai xây dựng, sẽ bắt đầu đi vào vận hành vào Quý 1/2026, dự kiến sẽ nâng 67% công suất so với hiện tại (đạt 2 triệu tấn vào năm 2027).
Trong năm 2025, dự phóng doanh thu của NKG đạt 16.463 tỷ đồng và lợi nhuận sau thuế đạt 374 tỷ đồng. Có thể nói, với chính sách bảo hộ ngành tôn mạ được gia hạn trong bối cảnh nhu cầu nội địa hồi phục, bên cạnh đó giá thép tiến vào chu kỳ hồi phục giúp biên lợi nhuận cải thiện, theo đó Nhà máy Nam Kim Phú Mỹ sắp đi vào hoạt động là lợi thế cho NKG. Song nhà đầu tư cần lưu ý rủi ro xuất khẩu của NKG bởi doanh nghiệp có tỷ trọng xuất khẩu cao hơn…
Theo Hiệp hội Thép Việt Nam, dự báo thị trường thép Việt Nam sẽ có sự phục hồi mạnh mẽ trong 2025 - 2026 nhờ đầu tư công được đẩy mạnh và thị trường bất động sản dân dụng ấm lên với các dự luật được thông qua và áp dụng giúp tháo gỡ vướng mắc pháp lý, cải thiện nguồn cung và đẩy nhanh tiến độ dự án.
Hiện tiêu thụ thép nội địa tăng trưởng 10-11% nhờ các dự án hạ tầng trọng điểm và sự thông suốt của thị trường địa ốc. Do vậy, dư địa tăng của ngành thép còn nhiều, nhà đầu tư tiếp tục nắm giữ nhóm cổ phiếu thép cho mục đích trung hạn.