BSC hạ triển vọng của ngành dầu khí trong quý III/2017
BSC cho rằng ngành Thủy sản sẽ vẫn gặp nhiều khó khăn trong năm 2017. BSC không bi quan nhưng cho rằng nhà đầu tư quan tâm đến ngành này có lẽ nên kiên nhẫn chờ đợi thêm.
Bộ phận phân tích CTCP Chứng khoán Ngân hàng Đầu tư và phát triển Việt Nam (BSC) mới đây đã có báo cáo phân tích về chiến lược đầu tư ngành cũng như triển vọng ngành quý III và cả năm 2017.
Về chiến lược đầu tư ngành quý III/2017, theo BSC, lãi suất điều hành đồng loạt giảm sẽ thúc đẩy tăng trưởng kinh tế. Cụ thể, từ ngày 10/7/2017, Ngân hàng Nhà nước sẽ đồng loạt giảm lãi suất điều hành. Theo đó lãi suất tái cấp vốn, lãi suất tái chiết khấu, lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt vốn trong thanh toán bù trừ của NHNN với các ngân hàng giảm 0,25%/năm. Đây được coi là động thái giảm chi phí cho các tổ chức tín dụng, qua đó giảm lãi suất cho vay, hỗ trợ doanh nghiệp.
Bên cạnh đó, Ngân hàng Nhà nước cũng giảm 0,5%/năm lãi suất cho vay ngắn hạn tối đa bằng VND của tổ chức tín dụng đối với khách hàng một số lĩnh vực, ngành kinh tế. Quyết định này có tác động trực tiếp, hỗ trợ giảm chi phí cho các khối doanh nghiệp liên quan.
BSC đã đưa ra các chủ đề đầu tư đáng lưu ý trong quý III. Chủ đề đầu tư liên quan đến “Nhóm cổ phiếu OTC lên niêm yết” (Viettel Post, Viettel Global, Viettel Công trình, KDF, VCI, HD Bank, May Việt Thắng, May Phong Phú,…), và “Nhóm doanh nghiệp nhà nước Cổ phần hóa” (lọc hóa dầu Bình Sơn) sẽ tiếp tục là câu chuyện thu hút sự chú ý của thị trường, và sẽ trở nên mạnh mẽ hơn do tiến độ CPH và NY sẽ tăng tốc trong cuối quý III đầu quý IV/2017.
Chủ đề đầu tư liên quan đến “Nhóm cổ phiếu thoái vốn hoặc hết room” là FPT, NTP, BMP, DIG, SAB, PVI, DHG, DMC mặc dù thời điểm cụ thể chưa xác định nhưng giá cổ phiếu cũng sẽ có nhiều chuyển biến khi những thông tin liên quan dần được công bố. Từ diễn biến ngành dược cho thấy không thể đánh giá thấp lực cầu từ NĐT NN với các ngành hấp dẫn khi room được mở.
Chủ đề “Nhóm cổ phiếu bán lẻ cơ bản, đầu ngành, cổ tức cao”, khi KQKD quý II dần được công bố, các cổ phiếu chứng minh được sức tăng trưởng tốt, sẽ tiếp tục đạt mức giá cao.
Chủ đề đầu tư “hạ tầng, các Hiệp định Thương mại tự do và XNK”, dù hiệp định TPP không được thông qua, thì những diễn biến cơ bản của nhóm cổ phiếu Dệt may cũng cho thấy ảnh hưởng của làn sóng đầu tư NN và nhu cầu tăng trưởng mạnh từ các thị trường xuất khẩu sẽ ảnh hưởng rất mạnh đến các ngành liên quan (như trái cây). Ngoại trừ Dệt may đã tăng giá khá nhiều, nhóm cổ phiếu liên quan đến các Hiệp định thương mại tự do là Cảng Biển, Hạ tầng – KCN, Logisitc cũng đáng lưu ý vào thời điểm cuối quý III và quý IV.
Bên cạnh đó, BSC cũng đưa ra các rủi to cần lưu ý đó là rủi ro về diễn biến giá hàng hóa nguyên vật liệu sẽ tiếp tục ảnh hưởng lớn đến toàn thị trường (Dầu khí, Cao su, Quặng sắt, Hạt nhựa,…). Với Dầu khí, các quốc gia không tham gia vào chương trình cắt giảm sản lượng của OPEC dự báo sẽ gia tăng sản lượng, qua đó trung hòa những nỗ lực cắt giảm của OPEC.
Các cuộc Bầu cử quan trọng trong quý III là Bầu cử Liên bang Đức và Đại hội Đảng Trung Quốc là những điểm nhấn quan trọng, tác động đến vận mệnh kinh tế và chính trị toàn cầu cũng là vấn đề cần quan tâm.
[caption id="attachment_63689" align="aligncenter" width="655"]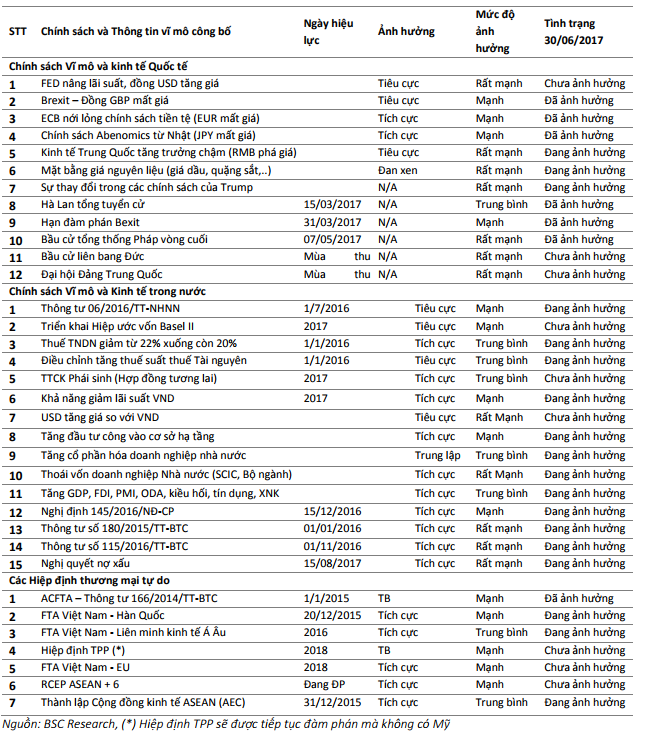 Thông tin và chính sách có thể ảnh hưởng lớn tới KQKD cũng như cơ hội đầu tư vào các ngành.[/caption]
Triển vọng ngành quý III và cả năm 2017
BSC duy trì đánh giá khả quan với các ngành: Bất động sản, Xây dựng, Công nghệ, Cảng biển, Điện, Cao su, Phân bón, bảo hiểm và Ngân hàng, trong khi đánh giá trung lập với các ngành Thép, Đồ uống, Xi măng, Gạch men, Nhựa, Mía đường, Săm lốp, Dược, Dệt may, Vận tải biển.
BSC hạ triển vọng của ngành Dầu khí từ khả quan xuống trung lập do diễn biến chưa tích cực từ giá dầu. Trong số các ngành trung lập BSC kỳ vọng sự chuyển biến sẽ đến từ Gạch men. Triển vọng chung của nhóm này đan xen tốt và xấu, nên cơ hội nếu có sẽ không đến với toàn bộ cổ phiếu.
Về phía các ngành kém khả quan, BSC cho rằng ngành Thủy sản sẽ vẫn gặp nhiều khó khăn trong năm 2017. BSC không bi quan nhưng cho rằng nhà đầu tư quan tâm đến ngành này có lẽ nên kiên nhẫn chờ đợi thêm.

Theo Bình An - NDH