4 cổ phiếu cần quan tâm ngày 3/6
CTCK Bảo Việt (BVSC)
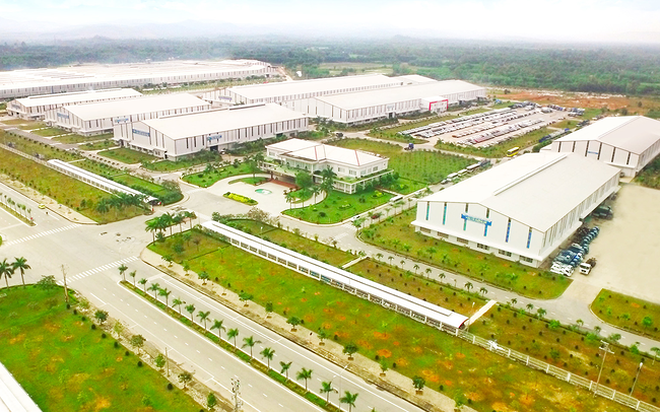 |
Chúng tôi cho rằng cổ phiếu của CTCP Sonadezi Long Thành (mã SZL) phù hợp cho chiến lược đầu tư trong trung hạn với các điểm nhấn i) triển vọng ngành đang rất khả quan ii) quỹ đất tốt với giá vốn thấp iii) cổ tức ổn định 30% tiền mặt iv) tình hình tài chính tốt và an toàn.
Điểm hạn chế với cổ phiếu SZL là tính thanh khoản, quan điểm điều hành thận trọng cũng như động lực trong việc ghi nhận doanh thu là chưa rõ ràng. Điều này ít nhiều làm cho kết quả kinh doanh phản ánh chưa được tiềm năng của các tài sản như chúng ta ước tính.
Do đó, đối với nhà đầu tư trung hạn thời gian nắm giữ 12 tháng, chúng tôi khuyến nghị OUTPERFORM cổ phiếu SZL với giá mục tiêu ước tính thận trọng 57.000 đồng/cp.
Đối với nhà đầu tư ngắn hạn, cơ hội giải ngân tốt ở SZL đã đi qua khi giá cổ phiếu tăng 50% so với đầu năm 2019 và cách 11% so với giá mục tiêu. Nhà đầu tư nên quan sát và chờ các điểm mua tốt nếu thị trường chung có các đợt điều chỉnh trong thời gian tới.
2. Giá mục tiêu của VEA là 50.000 đồng/CP
CTCK Bản Việt (VCSC)
Chúng tôi đã tham dự cuộc gặp với nhà đầu tư do Tổng công ty Máy động lực và máy nông nghiệp Việt Nam (VEA) tổ chức 30/5. Tại cuộc gặp mặt, ban lãnh đạo trình bày kế hoạch 2019 dành cho công ty mẹ và kế hoạch niêm yết trên sàn HSX.
Nhìn chung, mọi thông tin công bố đều phù hợp với nhận định của chúng tôi, trừ khả năng phải nộp khoản truy thu và phạt thuế, có thể được ghi nhận năm 2019. Điều này có thể khiến chúng tôi điều chỉnh giảm dự báo lợi nhuận hợp nhất 2019 dù không đáng kể. Chúng tôi hiện đưa ra giá mục tiêu 50.000 đồng/CP dành cho VEA, tổng mức sinh lời 3%, bao gồm lợi suất cổ tức 7%.
VEA dự kiến lợi nhuận sau thuế công ty mẹ sẽ tăng mạnh 23% năm 2019 lên 6,4 nghìn tỷ đồng, tương đương EPS công ty mẹ là 4.818 VND/cổ phiếu, được thúc đẩy nhờ thu nhập tài chính tăng 32% (chủ yếu gồm cổ tức bằng tiền mặt được chia từ các công ty liên kết ngành ô-tô), nhưng bù lại có chi phí dự phòng, các khoản truy thu và nộp phạt thuế.
Công ty cho biết mục tiêu cổ tức được nhận còn thận trọng vì phản ánh khả năng các công ty liên kết của VEA có thể không thực hiện quy trình trả cổ tức bằng tiền mặt đúng thời hạn để VEA có thể ghi nhận cổ tức vào bảng kết quả lợi nhuận 2019 công ty mẹ.
Tổng giám đốc Công ty cho biết, nếu không có chậm trễ trong việc trả cổ tức, lợi nhuận sau thuế công ty mẹ 2019 có thể lên đến khoảng 6,8 nghìn tỷ đồng, tương đương EPS công ty mẹ là 5.100 VND/cổ phiếu. Con số này cao hơn 1,5% dự báo lợi nhuận sau thuế 2019 công ty mẹ là 6,7 nghìn tỷ đồng mà chúng tôi cho là chủ yếu do ước tính thu nhập lãi công ty mẹ thấp, nhưng bù lại kế hoạch lại bao gồm khoản truy thu và phạt thuế mà chúng tôi chưa ghi nhận.
Dự báo lợi nhuận sau thuế công ty mẹ 2019 của VEA phản ánh khoản truy thu và phạt thuế 246 tỷ đồng mà nếu ghi nhận sẽ ảnh hưởng đến bảng kết quả lợi nhuận hợp nhất. Các khoản thuế bổ sung và tiền phạt nói trên liên quan đến việc nhập khẩu xe tải hồi năm 2016 và 2017 của VEA. Vì vậy, chúng tôi có thể sẽ điều chỉnh giảm dự báo lợi nhuận sau thuế hợp nhất 2019 (hiện là 8 nghìn tỷ đồng, tăng 13% so với năm 2018).
Ban lãnh đạo cho biết trở ngại chính trong việc niêm yết trên sàn HOSE đối với VEA là công ty vẫn chưa hoàn tất quá trình quyết toán cổ phần hóa với nhà nước. Giả định quá trình này sẽ được hoàn tất trong 6 tháng cuối năm 2019, VEA sẽ có đầy đủ hồ sơ để niêm yết trên sàn HOSE vào cuối năm 2019 và niêm yết thành công vào cuối quý I/2020. Tuy nhiên, ban lãnh đạo cho biết quá trình điều tra đang diễn ra tại công ty có thể ảnh hưởng đến kế hoạch niêm yết nêu trên.
3. DBC sẽ tăng trở về vùng giá 22
CTCK BIDV (BSC)
Cổ phiếu Công ty Cổ phần Tập đoàn Dabaco Việt Nam (mã DBC) đang tạo thành ngưỡng hỗ trợ mới. Thanh khoản cổ phiếu tăng mạnh trong 3 phiên gần đây và vượt lên mức giao dịch trung bình 20 phiên cho thấy xu hướng hồi phục đang được xác lập.
Chỉ báo RSI và chỉ báo MACD đều ủng hộ xu hướng tăng giá khi cả 2 chỉ báo này đều nằm trong xu hướng tăng. Đường giá cổ phiếu nằm dưới dải mây ichimoku cho thấy nhịp tăng trung hạn vẫn chưa được xác định.
Như vậy, cổ phiếu DBC nhiều khả năng sẽ tăng trở về vùng giá 22 trong các phiên tới.
4. Khuyến nghị bán cổ phiếu CDC
CTCK FPT (FPTS)
Tại mức giá đóng cửa ngày 24/05/2019 là 15.400 đồng/cp, cổ phiếu CTCP Chương Dương (mã CDC) đang được giao dịch với P/E trailing 7,3x, cao hơn P/E trung bình của một số doanh nghiệp cùng ngành xây dựng (khoảng 4,8x). Do đó, chúng tôi đưa ra khuyến nghị bán đối với cổ phiếu CDC.
Giá trị hợp lý của CDC là 10.100 đồng/cổ phiếu (tương ứng P/E trung bình của một số doanh nghiệp cùng ngành). Tuy vậy, với chính sách chi trả cổ tức tiền mặt đều đặn, nhà đầu tư có thể xem xét mua cổ phiếu CDC tại vùng giá 9.100 đồng/cp, tỷ suất sinh lời kỳ vọng là 10,9%.